
Efectele reducerii CAS în economie. Este prima reducere de taxe după cinci ani în care fiscalitatea muncii s-a înăsprit
Reducerea CAS într-o perioadă când PIB scade de două trimestre ar satisface în premieră la noi teoria că măsurile de relaxare fiscală sunt recomandabile ca remedii pentru recesiune. Ultimii ani arată că majoritatea statelor UE au reacționat la criză înăsprind fiscalitatea muncii în loc s-o relaxeze, nu din lipsă de îndrăzneală fiscală, ci din cauza austerității bugetare obligatorii.
România a urcat anul acesta 17 locuri, până pe locul 59 din 144, în clasamentul competitivității economice al Forumului Economic Mondial, înaintea unor țări ca Ungaria, Grecia sau Croația, dar după Bulgaria, Letonia sau Polonia. Ceea ce a ridicat-o sunt indicatorii de eficiență, care arată că România, în termenii Forumului, este o economie în stadiul al doilea de dezvoltare, cel bazat pe eficiență (primul este cel bazat pe factorii bruți de producție), rămânând totuși departe de stadiul al treilea, cel bazat pe inovație. Luați la bani mărunți, indicatorii de eficiență arată că România stă cel mai bine la capitolul dimensiunii pieței (locul 45 din 144) și al maturității tehnologice (locul 47), dar cel mai prost la eficiența pieței muncii (locul 90), în timp ce principalii factori care stau în calea ușurinței de a face afaceri sunt accesul slab la finanțare și ratele impozitării.
Despre eficiența pieței muncii continuă să vorbească investitorii străini și români care cer periodic atât o liberalizare și mai mare a condițiilor de angajare și concediere, după reforma codului muncii din vremea guvernului Boc, cât și o scădere a fiscalității muncii, care s-a menținut ani în șir printre cele mai mari din UE. Reducerea CAS era o temă la zi de discuție încă din 2011, când Mugur Isărescu spunea că dacă și-ar asuma un risc pentru a stimula economia, acesta ar fi diminuarea CAS, iar Jeffrey Franks de la FMI cerea guvernului Boc să aleagă între creșterea salariilor bugetarilor, mai mulți bani pentru investiții sau reducerea CAS, întrucât nu există suficient spațiu bugetar pentru toate. Atunci, guvernul a ales mărirea bugetului de investiții pe seama tăierii tuturor celorlalte cheltuieli și a abținerii de la orice măsuri de relaxare fiscală după majorarea TVA din 2010. Din 2013 încoace, guvernul Ponta a ales întâi mărirea salariilor și apoi scăderea CAS, prețul fiind tăierea banilor de investiții, introducerea taxei pe stâlp și majorarea accizei la carburanți.
În ambele cazuri însă, România a urmat filozofia FMI, care a avut ca unic obiectiv reducerea drastică de la un an la altul a deficitului structural. Într-un bilanț al relației cu România publicat în primăvara acestui an, FMI a remarcat că programul de ajustare fiscală în cadrul primului acord stand-by s-a bazat în principal pe tăieri de cheltuieli, deși ar fi putut cuprinde planuri de majorare a veniturilor prin lărgirea bazei de impozitare și creșterea unor taxe (așa cum sugerase inițial FMI) și că acestea din urmă au început să apară abia din 2013. FMI arăta că nivelurile relativ mici ale datoriei și deficitului, raportat la alte țări din UE, ar fi permis României să nu fie atât de concentrată pe ținta deficitului de 3% din PIB, având în vedere recesiunea, dar autoritățile au insistat să se încadreze în această țintă până în 2012, ceea ce a amplificat scăderea economiei.
Am pomenit de FMI pentru că relația cu Fondul a fost ruptă de România în 2005 exact în contextul introducerii cotei unice de impozitare, invocată astăzi ca precedent de îndrăzneală fiscală atât de adepții tăierii CAS (ministrul finanțelor, Ioana Petrescu, care invocă argumentele de atunci, anume că pierderile inițiale de venituri la buget se vor acoperi din creșterea economică ulterioară), cât și de opozanții ei (președintele Traian Băsescu, care a preluat constatarea Consiliului Fiscal că după introducerea oricărui stimulent fiscal, gradul de conformare a contribuabililor crește treptat până la un punct, apoi scade din nou, întrucât dispare efectul de noutate – în cazul cotei unice, gradul de conformare a început să stagneze din 2007 și s-a deteriorat din 2012 chiar sub nivelurile dinainte de 2005).
Comparația cu anul 2005 nu rezistă însă, întrucât pe atunci România nu era amenințată de nicio recesiune și nu avea de încheiat niciun ciclu de consolidare fiscală (dimpotrivă, în 2004 economia crescuse cu peste 8% și deficitul bugetar era puțin peste 1% din PIB), cu atât mai puțin de vreo conjunctură externă defavorabilă creșterii economice. Astfel încât anul acesta rămâne primul în care România aplică realmente “în orb” măsuri de relaxare fiscală, deja criticate de Consiliul Fiscal pe motiv că impactul lor asupra veniturilor bugetare este subestimat de guvern. În cazul scutirii de impozit a profitului reinvestit de la 1 iulie, CF a calculat un impact de cel puțin 475 mil. lei anul acesta, față de 137,5 mil. lei estimat de Finanțe; în cazul scăderii CAS la angajator cu 5 puncte procentuale de la 1 octombrie, impactul calculat de CF ar fi de 1,1 mld. lei la nivelul agregatului de venituri și la 850 mil. lei impact la nivelul deficitului bugetar.
Documentul mult așteptat al Ministerului Finanțelor care estimează impactul reducerii CAS, publicat săptămâna trecută grație insistenței Societății Academice Române, se bazează și el tot pe precedente, menționând că, deși din 2005 până în 2008 cota de CAS a scăzut de la 50,2% la 43,7%, nivelul încasărilor bugetare ca pondere în PIB s-a menținut relativ constant, între 9,5% și 9,6% din PIB, în timp ce în 2009, când CAS a crescut cu 3 puncte procentuale (2 la angajator și 1 la angajat), încasările la buget din această sumă s-au redus cu 3%. Cum anii 2005-2008 au fost ani de creștere economică, raportarea la trecut nu ajută decât prin prisma faptului, amintit de ministrul Ioana Petrescu în document, că acum impactul pozitiv al tăierii CAS în investiții sau în majorarea salariilor ar fi potențat, pentru că inflația este mult mai mică decât atunci. Cât privește însă scăderea încasărilor din CAS după majorarea ei în 2009, aici într-adevăr am avut de-a face cu o deteriorare imediată a gradului de conformare voluntară a contribuabililor, în contextul crizei, care n-a făcut decât să se accentueze începând din 2011, conform aceluiași Consiliu Fiscal.
Documentul arată că reducerea CAS “poate conduce la o creștere reală a PIB cu cca 0,1-0,2%, cu reflectare directă în îmbunătățirea productivității muncii”. Dacă sumele în plus obținute de angajatori vor fi folosite pentru crearea de locuri de muncă, ar rezulta un spor de 70.000 de locuri de muncă fiscalizate anual, iar dacă jumătate din sume vor fi folosite pentru investiții, s-ar recupera anual cca 1,3 mld. lei din creșterea numărului de salariați (din CAS, CASS, contribuții la fondul de șomaj, impozit pe venit). În plus, arată Ioana Petrescu, prin creșterea investițiilor de capital ar ajunge la bugetul de stat 1,25-1,3 mld. lei prin TVA încasată și efecte de multiplicare anuală. La acestea se adaugă un posibil efect de reducere a muncii la negru: în cel mai pesimist scenariu, în care tăierea CAS ar fiscaliza numai un sfert (4,75 mld. lei) din evaziunea fiscală a muncii la negru, golul de venituri la buget estimat de Finanțe va fi acoperit fără niciun fel de măsuri suplimentare.
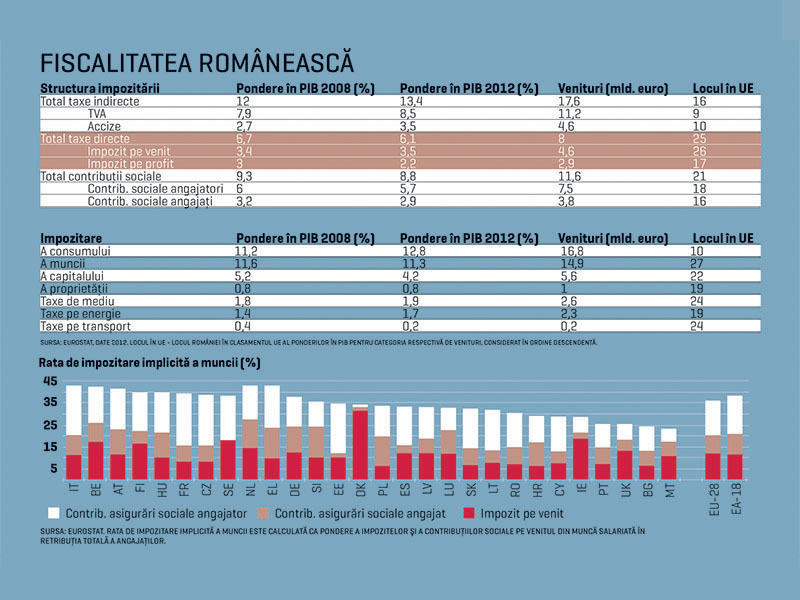
Scăderea CAS va reduce povara fiscală asupra muncii cu 1,6 puncte procentuale față de 2013, la 42,6% din costul forței de muncă, un nivel care chiar și așa va continua să mențină România în topul european din acest punct de vedere și să mențină și decalajele din rata implicită de impozitare a muncii (vezi grafic), cu ponderea cea mai mare a CAS la angajator, urmată de CAS la angajat și de impozitul pe venit, limitat de cota unică la unul dintre cele mai mici niveluri din Europa. Aceasta se explică prin faptul că taxarea consumului și a muncii, adică din TVA și CAS, urmate de accize și impozit pe venit, reprezintă de departe cele mai solide surse de venituri la buget, valoric și ca pondere în PIB (vezi tabele), în opoziție nu numai cu taxarea capitalului, adică impozitul pe profit, dar și cu toate celelalte categorii de taxe pomenite atunci când e vorba de soluții de compensare pentru o reducere a TVA sau a CAS (proprietate, mediu, energie).
Nu e numai cazul României: raportul Eurostat din iunie privind tendințele de impozitare în Europa arată că în ansamblu, statele UE n-au încercat deloc să aplice relaxări fiscale din 2008 încoace, ci au reacționat la anii de criză menținând neschimbată rata de impozitare a capitalului și, în schimb, majorând impozitarea muncii (nu numai contribuțiile sociale, care în majoritatea țărilor reprezintă peste 2/3 din povara fiscală pe muncă, ci și impozitul pe venit) și impozitarea consumului, în special TVA, deși cu rezultate variabile (Eurostat arată că România, Letonia, Grecia și Lituania au cele mai mari decalaje dintre rata teoretică și colectarea veniturilor din TVA).
Explicația pentru aceste tendințe e simplă – austeritatea: majoritatea statelor au avut nevoie de reduceri ale deficitelor bugetare și atunci au apelat la singurele surse certe de venituri colectabile inclusiv pe timp de criză, menajând însă companiile, investitorii, spre a evita ca aceștia să plece ori să-și înceteze activitatea. Pentru noi, raportul Eurostat oferă deci indirect cel puțin o concluzie provizorie: dacă scenariile din documentul Finanțelor ar fi date peste cap de conjunctura proastă din Europa și programul de reducere a deficitului structural va fi realmente amenințat, soluțiile cu impact substanțial asupra bugetului nu sunt decât două – majorarea impozitului pe venit (adică renunțarea la cota unică) și/sau îmbunătățirea rapidă a colectării TVA.
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?
-
 Irina Barbu, IT Lead, ING Hubs România – Tech Foundation and Channels: „Performanţa apare atunci când oamenii au claritate, sprijin şi spaţiu să-şi facă treaba bine”
-
 Paul Cosmovici, Managing Partner, Cosmovici Intellectual Property: România autentică, dar neprotejată. Gust tradiţional, mândrie naţională, proprietate intelectuală