
eCommerce sub presiune. Trei fronturi care obligă comercianții români să se reinventeze simultan
5% este avansul previzionat pentru 2026 în piața românească de comerț online, care a crescut cu cca 6% în 2025, până la 8,1 miliarde de euro. Ajustată la inflația de 7,3%, creșterea reală e aproape zero. Iar cea mai mare…
5% este avansul previzionat pentru 2026 în piața românească de comerț online, care a crescut cu cca 6% în 2025, până la 8,1 miliarde de euro. Ajustată la inflația de 7,3%, creșterea reală e aproape zero. Iar cea mai mare parte din volum a fost capturată de jucători care nu sunt înregistrați fiscal în România. Pe acest fundal, comercianții locali se confruntă simultan cu trei presiuni: concurența non-UE, un consumator recalibrat și un decalaj tehnologic care se adâncește pe măsură ce comerțul intră în era agentică.
 Ai vorbit cumva la telefon și ai menționat că vrei să mergi într-un city break la Londra sau poate în Malta? Dacă da, sunt șanse mari ca atunci când faci scroll pe telefon să fii bombardat de oferte de bilete de avion, cazări, închiriere de mașini la destinație. Sau poate comerciantul online pe care îl vizitezi frecvent îți face deja sugestii coerente de cumpărături. Ei bine, este doar începutul. În viitorul foarte apropiat lucrurile se vor schimba dramatic în retailul online.
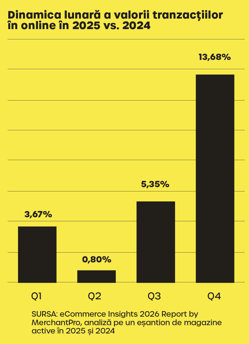
Cifra de 6% creștere a pieței de eCommerce în 2025, estimată de MerchantPro pe baza datelor INS, ascunde o realitate complicată. Inflația medie a anului 2025 a fost de 7,3%, iar în a doua jumătate a anului a depășit 9%. Numărul de tranzacții, în schimb, a crescut cu doar 0,8% față de 2024, conform datelor agregate din platforma MerchantPro pe un eșantion reprezentativ de magazine. Cu alte cuvinte, cumpărătorul român a plătit mai mult per coș, dar a comandat mai rar.
Imaginea devine și mai clară pe trimestre. În primele două trimestre, piața a stagnat. În Q3 2025, primul trimestru afectat integral de majorarea TVA de la 1 august, numărul de tranzacții a scăzut cu 2,6% față de aceeași perioadă din 2024, deși valoarea totală a comenzilor (GMV) a crescut cu 5,3%. Black Friday a salvat parțial bilanțul: în Q4, comenzile au urcat cu 5,5%, iar campania promoțională din noiembrie a generat o creștere valorică de 18% în ziua de vineri și 20% pe săptămâna întreagă, conform datelor MerchantPro.
Anul în două viteze e însă mai puțin interesant decât întrebarea care îl însoțește: unde s-a dus, de fapt, creșterea? Pentru comerciantul local, răspunsul e nuanțat, și incomod.
Polarizarea pieței: jucători puțini, cifră de afaceri concentrată
Datele Institutului Național de Statistică pe codul CAEN 4791 (comerț cu amănuntul prin intermediul caselor de comenzi sau prin internet) descriu o piață în care numărul de companii crește, dar performanța nu se distribuie uniform. Cele mai recente date, de la sfârșitul lui 2024, arată că în România erau înregistrate 17.349 de companii cu acest cod CAEN principal, cu 11,5% mai multe decât în 2023.
Cifra de afaceri totală a sectorului a urcat cu 16,1% în 2024, dar ajustată la inflația de 5,1% înregistrată în acel an, creșterea reală a fost de aproximativ 10,5%, sensibil egală cu ritmul în care s-au înmulțit jucătorii. Performanța medie per companie a rămas, deci, neschimbată.
Polarizarea devine vizibilă însă când datele se segmentează pe dimensiune. Companiile cu mai puțin de zece angajați, care reprezintă majoritatea numerică a sectorului, și-au redus contribuția la cifra de afaceri totală de la 41% în 2023 la 39,75% în 2024. La polul opus, cele cinci companii cu peste 250 de angajați active pe acest cod CAEN au generat împreună 35,53% din toată cifra de afaceri a segmentului, cu o creștere cumulată de peste 20% față de anul anterior. În schimb, companiile cu mai puțin de angajați au crescut cu doar 12,6%.
 Direcția e clară: piața se concentrează în jurul unui număr mic de jucători mari, care captează o parte tot mai importantă din valoare. Topul celor mai vizitate 30 de magazine online din România, realizat de SimilarWeb, confirmă tendința. Doar unsprezece dintre cele 30 sunt branduri locale, iar dintre acestea doar două – eMAG și Altex – apar în primele zece poziții. Restul jucătorilor români sunt împinși în jumătatea inferioară a topului, către categorii cu expunere redusă la concurența cross-border: farmacie, cărți, piese auto.
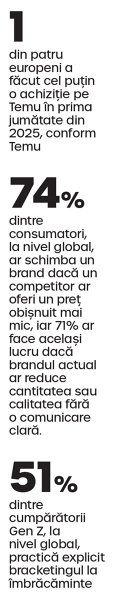
Trendyol, retailerul turcesc care în 2024 era prezent doar pe segmentul fashion, a urcat în 2025 nouă poziții și a intrat direct pe locul 2 general, după extinderea către o ofertă de marketplace generalist. Platforma a ajuns la 2,7 milioane de cumpărători activi în aprilie 2026 și ținta declarată de companie pentru finalul anului este de 4 milioane. Temu și-a consolidat locul 3, cu 4,7 milioane de utilizatori activi lunar, iar Shein a debutat direct pe prima poziție în categoria fashion, urcând opt locuri într-un an. La nivel european, peste 25% din populația UE a făcut cel puțin o achiziție pe Temu în prima jumătate a lui 2025, conform International Post Corporation.
 Cifrele de pe Trendyol nuanțează însă lectura simplă „concurență externă vs. comerciant local”. Platforma raportează peste 10.000 de comercianți români activi în aprilie 2026, dintre care 90% sunt IMM-uri, iar aceștia generează deja 55% din volumul total de business al companiei pe piața locală, conform datelor Trendyol. Aproximativ 2.000 de comercianți români s-au extins prin platformă în Grecia și Bulgaria, cu un plus mediu de 30% în vânzări. Carrefour România și iSTYLE, distribuitorul Apple Premium Partner, s-au listat în 2025 pe Trendyol. Top Sport, retailer român cu 30 de ani de istorie, raportează că peste 30% din vânzările sale online vin în prezent prin Trendyol, cu vârfuri care dublează volumele din magazinul propriu. Marketplace-ul nu e doar competitor; pentru o parte tot mai mare din retailul local, e canal cheie de vânzare.
„Marketplace-urile funcționează astăzi ca huburi de trafic pentru comerțul online”, spune Arthur Rădulescu, CEO al MerchantPro. „Pentru comercianți, acest lucru schimbă modul în care trebuie gândite strategiile de distribuție și marketing digital.”
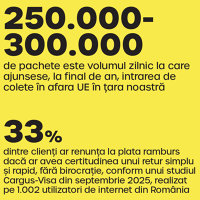
Răspunsul autorităților române la presiunea jucătorilor extra comunitari a venit cu întârziere și fără claritate procedurală. Conform datelor ANAF, în 2025 au intrat în România aproximativ 78 de milioane de colete extra comunitare cu valoare sub 150 de euro, cu o valoare medie de 50 de euro per colet. Volumul zilnic ajunsese, la finalul anului, la 250.000-300.000 de pachete. Taxa logistică de 25 de lei per colet non-UE sub 150 de euro propusă în august 2025 a intrat în vigoare la 1 ianuarie 2026. Sursele din piață citate de Ziarul Financiar arată că, încă din vara lui 2025, platformele chineze au mutat masiv ruta coletelor din hubul de la Budapesta către Oradea, exploatând excepțiile lăsate în lege. La nivel european, Regulamentul UE 2026/382 va introduce din iulie 2026 o taxă vamală de 3 euro per produs din coletele extra-UE, ca măsură temporară valabilă până în 2028, iar miniștrii de finanțe ai UE au convenit în noiembrie 2025 să accelereze eliminarea integrală a scutirii sub 150 de euro „cât mai curând posibil în 2026”, față de orizontul inițial 2028.
Decalajul dintre viteza cu care un model de business susținut de stat și de capital privat poate cuceri o piață și ritmul cu care instituțiile pot răspunde a creat un avans concurențial pe care reglementarea îl recuperează greu.
Consumatorul recalibrat: mai puțin loial, mai sceptic, mai sensibil la valoare
 Al doilea front de presiune e comportamental. Consumatorul român intră în 2026 cu un apetit de cheltuială temperat și o recalibrare profundă a criteriilor de decizie. Studiul PwC Voice of the Consumer Survey 2025, realizat pe un eșantion de 457 de consumatori din România, descrie un cumpărător care folosește activ stocurile existente acasă înainte de a face noi achiziții (60%) și caută sistematic cupoane și promoții (48%). În același timp, 53% declară că ar plăti mai mult pentru produse locale, motivați de percepția de calitate. EY Consumer Index România 2025 confirmă tabloul: 64% dintre respondenți cheltuiesc mai puțin pe articole neesențiale.
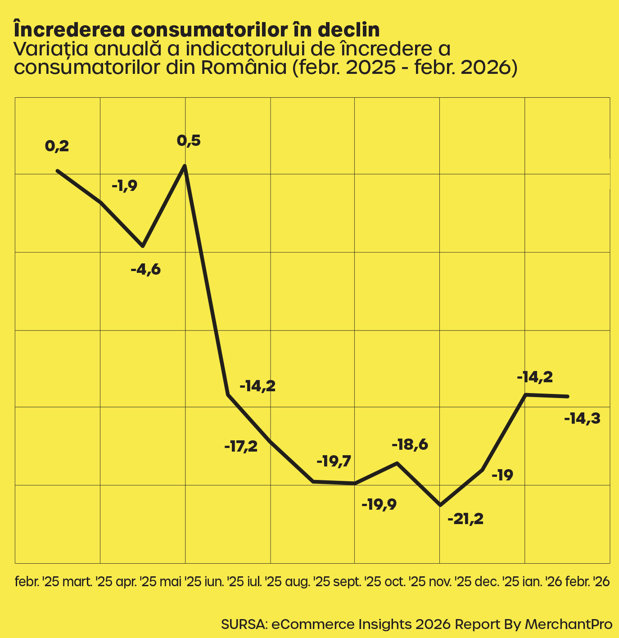
Datele macro completează imaginea. Indicatorul de încredere al consumatorilor calculat de Comisia Europeană prin DG ECFIN a scăzut în România în noiembrie 2025 cu 21,2 puncte față de noiembrie 2024, cea mai pronunțată deteriorare din ultimii zece ani și aproape dublul mediei UE (-13,6 puncte). Tendința s-a menținut și la intrarea în 2026, cu o variație anuală de -17,2 puncte în aprilie, conform CEIC Data.
Pe dimensiunea concurenței directe, raportul Capgemini Research Institute „What Matters to Today’s Consumer 2026”, bazat pe un sondaj global cu 12.000 de participanți, livrează cifre incomode pentru orice comerciant care a contat istoric pe loialitate de brand. La nivel global, 74% dintre consumatori ar schimba un brand dacă un competitor ar oferi un preț obișnuit mai mic, iar 71% ar face același lucru dacă brandul actual ar reduce cantitatea sau calitatea fără o comunicare clară. Programele de loialitate influențează decizia de switching pentru 65% dintre consumatori, dar așteptările s-au schimbat: clienții cer beneficii reale, nu puncte fără valoare practică. 49% cumpără mărci private label sau mai ieftine în locul brandurilor consacrate, în accelerare față de anii anteriori.
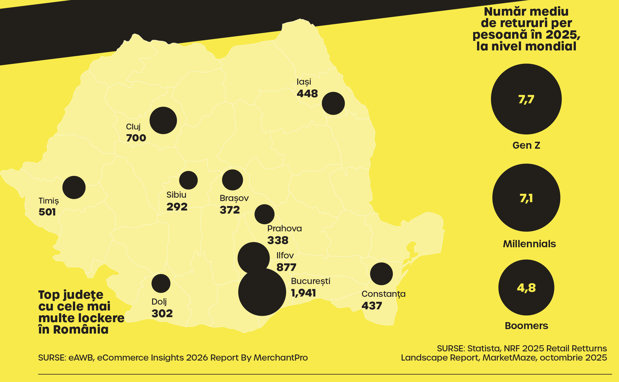
În paralel, comportamentul de bracketing, respectiv comanda mai multor variante cu intenția de a păstra una singură, s-a normalizat. Datele globale arată că rata medie de retur în eCommerce a urcat la 20,4% global în 2024, cu o proiecție de 24,5% pentru 2025, după ce în 2019 era de 8,1%. În fashion, ratele de retur ajung la 25-40%, cu vârfuri de 88% în perioadele promoționale. 51% dintre cumpărătorii Gen Z practică explicit bracketingul la îmbrăcăminte.
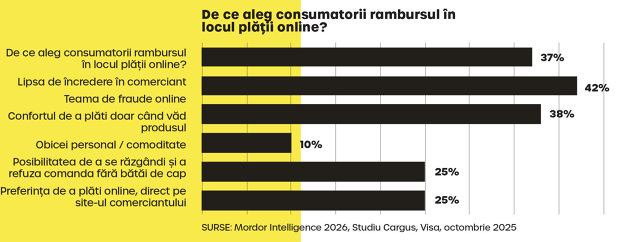
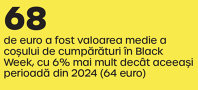
Pentru comercianți, returul nu mai e doar un cost operațional, ci un indicator valoros de încredere. Studiul Cargus-Visa din septembrie 2025, realizat pe 1.002 utilizatori de internet din România, oferă o cifră utilă: 33% dintre respondenți ar renunța la plata ramburs dacă ar avea certitudinea unui retur simplu și rapid, fără birocrație. În același studiu, 41% dintre cumpărători declară că plătesc online doar la magazinele mari, pe care le consideră de încredere. Pentru un comerciant mai puțin cunoscut, rambursul devine implicit prima opțiune, indiferent de calitatea produselor.
Mordor Intelligence estimează că rambursul rămâne metoda principală de plată pentru 60-65% dintre tranzacțiile online din România în 2024, cu o proiecție de aproximativ 41% pentru 2030. Reducerea va fi reală, dar graduală. Iar costul operațional al rambursului – livrări eșuate, retururi, capital imobilizat – apasă disproporționat pe comercianții mici și medii.
Decalajul tehnologic: România pe ultimul loc în UE la adopția AI
Al treilea front e cel pe care nu se concurează cu prețul, ci cu infrastructura. Datele Eurostat din 2025 plasează România pe ultimul loc în Uniunea Europeană la adopția inteligenței artificiale în mediul de business: doar 5,21% dintre companiile cu cel puțin zece angajați folosesc AI în activitatea curentă, față de o medie europeană de 19,95% și 42% în Danemarca.
Paradoxul e că, la nivelul consumatorilor, sofisticarea crește mai repede decât la cel al comercianților. Un studiu Reveal Marketing Research din februarie 2026 arată că utilizarea instrumentelor AI în rândul utilizatorilor români a urcat de la 47% în 2025 la 68% în 2026, iar 65% afirmă că AI le influențează direct deciziile de cumpărare. Așteptările cumpărătorilor s-au calibrat pe experiențele oferite de platformele internaționale mari. Comerciantul român concurează deci nu doar cu prețul Temu, ci și cu interfața ChatGPT.
 AI-ul aplicat în comerțul online nu e un singur instrument, ci un strat care acoperă mai multe puncte din parcursul de cumpărare: căutare semantică, descrieri de produs generate automat, motoare de recomandare comportamentale, chatboți de suport care pot finaliza comenzi, optimizare pentru vizibilitate în răspunsurile motoarelor generative. Datele Adobe Analytics pentru sezonul de sărbători 2025 arată că vizitatorii care ajung pe un site de retail dintr-o sursă AI generează un revenue per visit cu 254% mai mare decât în același sezon din 2024 și convertesc cu 31% mai mult decât traficul din surse tradiționale.
Volumul absolut al traficului AI rămâne deocamdată mic, sub 2% din totalul vizitelor unui magazin online, dar profilul utilizatorului care vine din această sursă e diferit calitativ. A primit deja un răspuns de la un model lingvistic, a ales o direcție, urmează doar să finalizeze comanda.
Direcția e confirmată și de mișcările jucătorilor mari din infrastructura digitală globală. La Adobe Summit 2026, în aprilie, Adobe a prezentat CX Enterprise, un sistem agentic end-to-end pentru gestionarea ciclului de viață al clientului, construit pe premisa că un site de retail trebuie să fie pregătit indiferent cine îl vizitează: un om, un agent AI care cumpără în numele unui om, sau un model lingvistic care îl indexează pentru a răspunde unei întrebări tastate în ChatGPT. Aceeași premisă a stat la baza achiziției Semrush de către Adobe, în decembrie 2025, și a creării unui ecosistem de parteneri care include AWS, Anthropic, Google Cloud, IBM, Microsoft, NVIDIA și OpenAI.
 Integrarea AI în eCommerce este vizibilă și pe piața locală. eMAG a lansat pe 23 martie 2026, în deschiderea ZF eCommerce Summit, asistentul de shopping AI iZi, dezvoltat cu tehnologie românească și testat în prealabil pe 50.000 de clienți, dintre care 5% au finalizat o comandă direct din conversație. „Comerțul, înainte de a fi o tranzacție, este o conversație”, declara la lansare, în cadrul ZF eCommerce Summit, Irina Pencea, atunci director general al eMAG România, Bulgaria și Ungaria. „În trei ani, clienții vor interacționa cu un agent, nu cu o aplicație.” Pencea a anunțat în aprilie 2026 plecarea din companie, atribuțiile fiind preluate interimar de Tudor Manea, CEO al grupului eMAG. Manea anunțase iZi în noiembrie 2025, într-un interviu la ZF Live, cu o formulare mai directă: asistentul „va înlocui vânzătorul din magazin”.
Pentru 2026, eMAG a comunicat un plan de investiții de 163 de milioane de lei în inteligență artificială și a inițiat în paralel o reorganizare internă cu reducerea a circa 3% din posturi, motivată oficial de contextul macroeconomic și de presiunea platformelor extra-UE. La nivelul performanței, eMAG raportează pentru anul calendaristic 2025 o creștere de aproape 9% pe unități vândute, indicator pe care retailerul îl consideră mai relevant decât valoarea coșului, și o cifră de afaceri a grupului de 11,4 miliarde de lei pe anul fiscal 2025 (aprilie 2024 – martie 2025), cu
62 de milioane de comenzi.
 Mișcarea nu se limitează la cel mai mare retailer. Cu câteva săptămâni înainte de eMAG, pe 5 martie 2026, Libris.ro, librărie online 100% românească, prezentă pe piață din 1991 și în online din 2009, a lansat Cotor, primul asistent AI dedicat recomandărilor de carte din România. Pentru un catalog de peste un milion de titluri, problema descoperirii produsului e centrală, iar răspunsul Libris a fost conversațional.
În primele săptămâni de funcționare, Cotor a generat peste 50.000 de mesaje, cu o medie de șapte întrebări per sesiune. Peste 40% dintre solicitări vin pentru recomandări de cărți pentru copii. Faptul că un retailer de nișă, cu o categorie aparent rezistentă la presiunea concurenței externe, investește simultan cu eMAG în asistență AI conversațională indică o convergență strategică transversală: ce ieri era avantaj competitiv, mâine e bază de operare.
Adobe, companie care a definit arhitectura martech a ultimilor 20 de ani își mută focusul strategic către comerțul agentic. Cel mai mare retailer online din România lansează asistentul AI patru luni mai târziu. Asta înseamnă, foarte direct, că în orizontul de 18-36 de luni configurația dominantă din eCommerce va fi AI-enabled. Pentru comercianții români, miza e poziția tehnologică în care îi va prinde tranziția.
Comerțul agentic și problema fundațiilor
Stratul următor schimbă nu doar canalul de vânzare, ci natura tranzacției. În comerțul agentic, decizia de cumpărare nu mai aparține clientului în momentul comenzii, ci unui agent AI care acționează în baza unor preferințe definite în avans. McKinsey estimează că între 3 și 5 trilioane de dolari din cheltuielile globale de retail pot fi influențate de comerțul agentic până în 2030.
Infrastructura pentru această tranziție se construiește deja. Visa a lansat în aprilie 2025 inițiativa Intelligent Commerce, cu API-uri și SDK-uri de tokenizare proiectate explicit pentru agenți AI. Mastercard a urmat cu Agent Pay, integrat în Microsoft Copilot Studio și IBM watsonx. Google a introdus în septembrie 2025 protocolul AP2, cu peste 60 de parteneri inclusiv PayPal și American Express. OpenAI a lansat Agentic Commerce Protocol împreună cu funcția „Buy it in ChatGPT”, codezvoltată cu Stripe. În Cyber Week 2025, una din cinci comenzi din Statele Unite a implicat deja un agent AI, conform datelor Salesforce, aproximativ 70 de miliarde de dolari în GMV.
Pentru un comerciant român obișnuit cu logica om la om cu clientul, asta înseamnă o schimbare majoră de paradigmă. Când decizia aparține unui algoritm care optimizează prețul la fiecare comandă, loialitatea trebuie câștigată înainte de momentul cumpărăturii, nu în el. Recenziile devin date structurate pe care un agent le poate compara direct: un magazin cu 4,2 stele pierde sistematic față de unul cu 4,7. Programele de loialitate trebuie să fie accesibile programatic, nu doar vizibile pe un card. Descrierile de produs trebuie să poată fi citite și înțelese de un agent, nu doar de un om.
Toate aceste cerințe presupun ceva ce mulți comercianți români nu au: o infrastructură tehnică modernă, cu API-uri deschise, date structurate, actualizări de stoc în timp real și integrări native cu instrumente AI. Bariera principală nu e bugetul, ci stackul. Datele Eurostat arată că primele trei motive pentru care companiile europene care au analizat AI au ales să nu îl adopte sunt lipsa expertizei interne (70,89%), incertitudinea juridică (52,52%) și preocupările privind protecția datelor (48,83%), toate probleme pe care o platformă SaaS modernă le poate absorbi în locul comerciantului.
 Arthur Rădulescu, CEO al MerchantPro, sintetizează schimbarea de focus pentru 2026: „Miza reală se mută de la creșterea brută la controlul valorii și la capacitatea jucătorilor locali de a rămâne competitivi într-un ecosistem dominat tot mai mult de marketplace-uri și AI. În 2026, diferența o vor face eficiența operațională, datele și capacitatea de a construi loialitate.”
Ce rămâne la dispoziția comerciantului român
Cele trei presiuni – externă, comportamentală, tehnologică – se acumulează. Împreună, restrâng spațiul de manevră al comerciantului local mai mult decât în orice alt moment al ultimului deceniu. Asta nu înseamnă că piața nu mai are spațiu de creștere. La ZF eCommerce Summit din martie 2026, Tudor Manea, CEO al eMAG Group, estima că în România comerțul online acoperă în prezent doar 11-12% din nevoile de consum și că poate ajunge să satisfacă jumătate. „Adică e loc ca eCommerce-ul să crească de patru ori, poate chiar de cinci ori în România”, a spus el. Întrebarea nu e dacă piața va crește. E cine va capta această creștere.
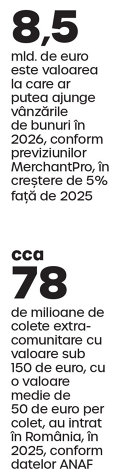
Potrivit estimărilor MerchantPro, valoarea pieței de bunuri vândute prin eCommerce se va situa în 2026 la aproximativ 8,5 miliarde euro, cu o creștere de 5% față de 2025.
Concurența non-UE atacă prețul cu o structură de cost imposibil de replicat la scară. Consumatorul, sub presiunea inflației și a unei oferte globale la un swipe distanță, reevaluează loialitatea la fiecare achiziție. Iar valul tehnologic – AI azi, agentic mâine – adâncește distanța dintre cei care au infrastructura potrivită și cei care nu o au. Arthur Rădulescu formulează direcția în termeni operaționali: „Ruta tradițională din eCommerce, bazată pe competiție pe volum, discounturi și campanii punctuale, are margini de eroare tot mai înguste. Direcțiile cu spațiu real de manevră rămân specializarea, brandul, disciplina operațională și o fundație tehnologică gata să primească noile straturi de inteligență automată pe măsură ce devin standard”.
Următoarele 18 luni vor fi probabil suficiente pentru a separa cele două categorii.
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?
-
 Irina Barbu, IT Lead, ING Hubs România – Tech Foundation and Channels: „Performanţa apare atunci când oamenii au claritate, sprijin şi spaţiu să-şi facă treaba bine”
-
 Paul Cosmovici, Managing Partner, Cosmovici Intellectual Property: România autentică, dar neprotejată. Gust tradiţional, mândrie naţională, proprietate intelectuală