
Duelul pe banii de la saltea
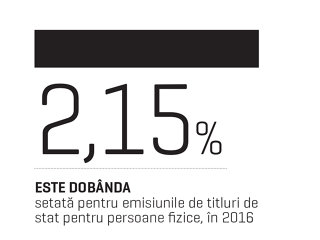
Titlurile de stat au redevenit în ultimii doi ani un plasament vizibil pentru marea masă a populației, după o pauză de un deceniu, determinată de decizia ministerului finanțelor de a renunța în 2005 la emisiunile dedicate persoanelor fizice. Orice român a avut în 2015 și 2016 posibilitatea să împrumute statul, la o dobândă setată la 2,15%. Practic, titlurile de stat au intrat din nou în lupta pen…
În plus, pentru perioada următoare, Ministerul Finanțelor pregătește noi oferte de titluri de stat pentru persoanele fizice. Practic, Trezoreria Statului a făcut pași pentru o nouă emisiune de titluri prin programul Fidelis, urmând ca din iunie sau iulie populația să poată să subscrie. Iar din toamnă, Ministerul Finanțelor vrea să revină cu un instrument tradițional al statului – certificatele de trezorerie pentru populație; aceste titluri urmează să fie vândute însă direct persoanelor fizice prin rețeaua teritorială de unități ale Trezoreriei Statului, după cum a declarat Ștefan Nanu, directorul general al instituției.
Una dintre diferențele dintre cele două tipuri de emisiuni de titluri de stat pentru populație este cea a vânzării. Dacă în cadrul programului Fidelis distribuirea se face prin sindicatul de intermediere, prin băncile care fac parte din acest sindicat, dar și prin companiile de brokeraj autorizate la Bursa de Valori București (BVB), pentru celălalt instrument va fi utilizată rețeaua trezoreriilor. Instrumentul prin bursă are un avantaj din perspectiva transparenței prețului și a posibilității de vânzare, însă acest atu nu este valabil și în cazul celuilalt instrument, potrivit explicațiilor șefului Trezoreriei Statului. Titlurile de stat sunt instrumente financiare emise de Ministerul Finanțelor prin care statul român se împrumută de pe piețele financiare pentru diverse scadențe. Pentru fiecare titlu emis, statul plătește o dobândă anual, semestrial sau trimestrial. Dobânda este mai mare sau mai mică, în funcție de perioada până la maturitate.
Titlurile de stat pentru populație sunt instrumente alternative de economisire care permit românilor să-și administreze în mod activ banii. Astfel, angajați, studenți sau pensionari au posibilitatea să facă investiții și, în același timp, să-și economisească banii pe care îi au făcând plasamente în astfel de titluri.
În prezent, în România cei mai mari investitori în titluri de stat și jucători pe această piață sunt băncile comerciale. Deschiderea pieței titlurilor de stat către populație antrenează reducerea gradului de dependență față de bănci și asigurarea unei cereri mai stabile, inclusiv în perioadele cu turbulențe pe piețele financiare. Acestea sunt și argumente forte pe care se bazează inclusiv state occidentale care au promovat vânzarea de instrumente de datorie către populație.
Piața de retail pentru titlurile de stat există în țări precum Canada, Germania, Marea Britanie, Austria, SUA, Suedia, Belgia, Irlanda, Italia, Ungaria, Polonia, Bulgaria sau Cehia.
Odată cu reluarea emisiunilor de titluri de stat pentru populație în România, Ministerul Finanțelor concurează într-o oarecare măsură cu băncile pentru atragerea disponibilităților populației, într-o conjunctură în care instituțiile de credit au nevoie să mobilizeze resursele financiare interne în condițiile reducerii expunerilor băncilor-mamă.
Dar când a început în România epopeea titlurilor de stat pentru populație? Ministerul Finanțelor inițiase în 1999 emiterea titlurilor de stat destinate persoanelor fizice. Românii puteau cumpăra atunci, prin sediile trezoreriilor locale ale statului, titluri în formă materializată, cu valori cuprinse între 100 și 10.000 de lei. Iar maturitățile la care populația putea investi erau cuprinse între 3 și 12 luni.
La începutul anilor 2000, populația începuse să prindă gustul investițiilor în titluri de stat. Dacă înainte de facilitarea accesului populației la aceste instrumente Ministerul Finanțelor se găsea într-o poziție de captivitate pe o piață a titlurilor de stat unde nu jucau decât băncile, extinderea accesului investitorilor nebancari direct la licitații nu a întârziat să-și arate efectele: ponderea titlurilor de stat deținute de bănci a fost într-o scădere continuă, coborând în 2004, de exemplu, sub 30% din valoarea titlurilor emise. În prezent, expunerea băncilor pe titluri de stat oscilează în jurul a 50% din emisiuni.
Cel mai mare furnizor de bani pentru finanțarea deficitului bugetar și rambursarea datoriei publice scadente au ajuns să fie investitorii nebancari în titluri de stat, începând cu societățile de asigurări, alături de diverse companii, dar și de persoane fizice. Datele statistice indicau o preponderență zdrobitoare a sectorului nebancar în achizițiile de titluri de stat. Și o categorie importantă de investitori au rămas persoanele fizice, în condițiile în care perioadele de subscriere pentru certificatele de trezorerie destinate populației au fost deschise în permanență, emisiunile fiind reînnoite.
Persoanele fizice și-au menținut înclinația către titlurile de stat în lei, la începutul anilor 2000, în detrimentul depozitelor bancare, în condițiile în care dobânda la titluri a fost net superioară celor oferite la depozitele bancare.
Însă emisiunile de titluri pentru populație au fost suspendate în 2005, deținătorii acestora având opțiunea să le răscumpere sau să le transforme în depozite la termen.
Măsura a fost determinată de necesitatea extinderii maturităților titlurilor de stat și de intenția de a dezvolta o piață a titlurilor de stat lichidă. În condițiile în care titlurile de stat sunt un instrument foarte sigur, a fost preferat cu precădere de pensionari care au investit, dar nu s-au mai dus la răscumparare.
Problema invocată atunci de Finanțe a fost că titlurile speciale pentru populație s-au distribuit prin trezoreriile regionale și nu exista un control asupra sumelor emise. Practic au fost privite ca un instrument de economisire, neaducând o lărgire a bazei investiționale cu impact asupra pieței secundare aferentă titlurilor de stat, după cum susțineau în trecut oficialii Trezoreriei Statului.
După ce emisiunile dedicate populației au fost suspendate în 2005, persoanele fizice au rămas teoretic cu posibilitatea de a cumpăra titluri de stat prin intermediul băncilor sau de pe bursă, însă aceasta constituia o formă de investiție mai ales pentru persoanele fizice cu lichidități peste medie. Titlurile vândute de Trezorerie pe piața interbancară sunt greu accesibile populației de rând, în condițiile în care valoarea nominală ajungea la 5.000 de lei și 10.000 de lei.
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?
-
 Irina Barbu, IT Lead, ING Hubs România – Tech Foundation and Channels: „Performanţa apare atunci când oamenii au claritate, sprijin şi spaţiu să-şi facă treaba bine”
-
 Paul Cosmovici, Managing Partner, Cosmovici Intellectual Property: România autentică, dar neprotejată. Gust tradiţional, mândrie naţională, proprietate intelectuală