
Dragi cititori ai ZF care aveți credite legate de ROBOR, mergeți la bancă și cereți trecerea la IRCC ca să vă fie înjumătățită rata!
Românii care mai au contracte de credite de consum sau ipotecare luate înainte de luna mai 2019, care sunt legate de ROBOR, au posibilitatea să meargă la bancă și să solicite trecerea la IRCC ca indicator de referință, pentru a-și diminua rata de plată, în condițiile în care ROBOR a depășit deja 5%, fiind de aproape 3 ori mai mare față de nivelul IRCC care se aplică acum, de 1,86%.
♦ ROBOR la trei luni a ajuns la maximul ultimului deceniu, de 5,16% ♦ Indicele IRCC folosit pentru calcularea dobânzilor la creditele noi este 1,86%, de 2,8 ori mai mic ca ROBOR la trei luni ♦ Între creșterea ROBOR și a IRCC nu este doar un lag de câteva luni, ci diferă și metodologia de calcul. ROBOR este stabilit zilnic la fixing, folosind ultimele rate cotate de fiecare bancă, într-un interval, în timp ce indicele IRCC zilnic se calculează pe baza tranzacțiilor efective, respectiv media ponderată a ratelor de dobândă cu volumele tranzacțiilor interbancare, iar apoi se calculează IRCC trimestrial.
Românii care mai au contracte de credite de consum sau ipotecare luate înainte de luna mai 2019, care sunt legate de ROBOR, au posibilitatea să meargă la bancă și să solicite trecerea la IRCC ca indicator de referință, pentru a-și diminua rata de plată, în condițiile în care ROBOR a depășit deja 5%, fiind de aproape 3 ori mai mare față de nivelul IRCC care se aplică acum, de 1,86%.
Practic, debitorii cu credite legate de ROBOR pot să meargă la bancă și să facă o cerere prin care solicită trecerea de la ROBOR la IRCC.
În timp ce ROBOR la trei luni și ROBOR la șase luni au depășit 5%, IRCC aplicat în contractele de credit până la final de iunie va fi de 1,86%, iar în trimestrul următor de 2,65%.
Ieri, indicele ROBOR la trei luni, folosit pentru calcularea dobânzilor variabile la creditele în lei contractate înainte de luna mai 2019, a fost cotat la 5,16%, valoare în creștere față de cea înregistrată miercuri, de 5,10%. De la începutul acestei săptămâni, indicele ROBOR la trei luni s-a majorat cu circa 3%, iar de la începutul anului, când indicele a fost cotat la 3,02%, creșterea este de peste 70%, potrivit calculelor ZF pe baza datelor de la BNR.
Tot ieri, indicele ROBOR la 6 luni, utilizat la calculul dobânzilor la creditele ipotecare în lei cu dobândă variabilă, a crescut la 5,28% de la 5,24% miercuri.
Între creșterea ROBOR și a IRCC nu este doar un lag de câteva luni, ci diferă și metodologia de calcul. ROBOR este stabilit zilnic la fixing, folosind ultimele rate cotate de fiecare bancă, într-un interval, iar indicele IRCC zilnic se calculează pe baza tranzacțiilor efective, respectiv media ponderată a ratelor de dobândă cu volumele tranzacțiilor interbancare, iar apoi se calculează IRCC trimestrial.
Practic, indicele IRCC este calculat exclusiv pe baza tranzacțiilor interbancare pentru o anumită perioadă, la care băncile pot adauga o marjă fixă. Indicele de referință pentru credite acordate în lei cu dobânda variabilă reprezintă rata de dobândă calculată ca medie ponderată a dobânzilor cu volumele tranzacțiilor de pe piața interbancară. Acest indice IRCC se calculează la finalul fiecărui trimestru, ca medie aritmetică a ratelor de dobândă zilnice determinate pentru trimestrul anterior, urmând a se aplica de bănci pentru trimestrul următor.
Noul indice de referință IRCC a apărut în urma acuzațiilor lansate de pliticieni privind manipularea dobânzilor interbancare ROBOR printr-o înțelegere de tip cartel între bănci, care au culminat cu impunerea unei taxe pe activele băncilor, legată într-o primă fază de ROBOR, pentru ca ulterior să se decidă schimbarea formulei de calcul al indicelui la care sunt legate creditele în lei. Taxa bancară a fost în cele din urmă decuplată de ROBOR, dar IRCC a rămas.
Și Asociația Utilizatorilor Români de Servicii Financiare (AURSF) a recomandat recent consumatorilor cu credite legate de ROBOR să facă o cerere la bancă. la care băncile trebuie să răspundă în maximum 60 de zile și să încheie un act adițional cu debitorii.
„Consumatorii cu credite în lei cu dobânzi variabile pot face economii lunare importante la plata ratelor bancare prin trecerea de la ROBOR la IRCC. Economiile sunt cu atât mai mari cu cât soldul creditului este mai mare, iar perioada rămasă până la scadență este mai îndelungată“, a declarat recent Alin Iacob, președintele AURSF.
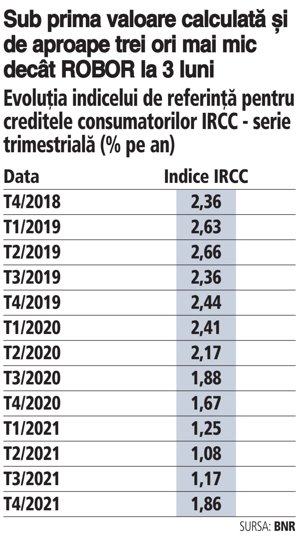
Din luna mai 2019 costul împrumuturilor populației nu mai este legat de ROBOR, ci se aplică noul indice de referință pentru creditele acordate consumatorilor numit IRCC, care este mai scăzut. Prima valoare a indicelui IRCC, de 2,36%, a fost calculată ca medie aritmetică a ratelor de dobândă zilnice ale tranzacțiilor interbancare din ultimul trimestru (T4) din 2018 și a fost folosită ca referință în lunile mai și iunie, iar următoarea valoare a indicelui IRCC, de 2,63%, s-a aplicat pentru trimestrul al treilea (iulie-septembrie), valoarea de 2,66% fiind folosită pentru creditele retail în lei luate în ultimul trimestru din 2019.
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?
-
 Irina Barbu, IT Lead, ING Hubs România – Tech Foundation and Channels: „Performanţa apare atunci când oamenii au claritate, sprijin şi spaţiu să-şi facă treaba bine”
-
 Paul Cosmovici, Managing Partner, Cosmovici Intellectual Property: România autentică, dar neprotejată. Gust tradiţional, mândrie naţională, proprietate intelectuală