
Doi politicieni: leul și euro
Impresia, care s-a dovedit atât de periculoasă în 2008, că economia României funcționează ca o insulă ferită de orice influențe exterioare a reapărut cu putere în ultima vreme. Această impresie e motivată în primul rând de pasiunile politice de moment, însă rezultatele ei practice se pot dovedi dezastruoase și depășesc cu mult contextul electoral.
Pe forumurile publicațiilor online frecventate de fani PDL au apărut săptămâna trecută reflecții de genul următor: “Mă întreb dacă se deprecia cursul dacă mai era MRU?” sau “Creșterea euro în România nu are nicio legătură cu Grecia, ci cu situația internă, cu Ponta și USL”. Astfel de confuzii, voite sau nu, repetă iluzia din 2008 că tot ce se întâmplă în România e determinat exclusiv intern și că a vorbi despre dependența economiei noastre de evenimentele din zona euro sau din SUA lezează mândria națională sau, după caz, e o încercare de a arunca pisica în curtea altora pentru propriile necazuri.
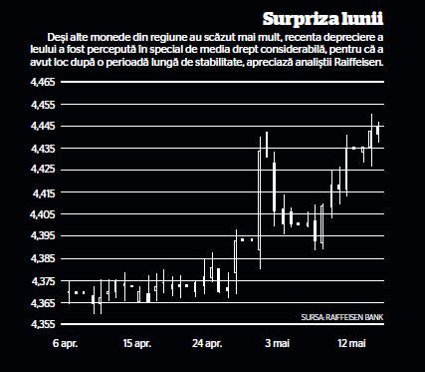
În parte, credința în izolarea României ține de faptul că politica monetară a încercat, după cum era și firesc, să reducă atât din efectul erorilor de politică fiscală ale diverselor guverne, cât și din efectul dezavantajelor competitive ale economiei. Așa se explică șocul nefiresc produs în opinia publică de deprecierea recentă a leului, în condițiile în care explicațiile de la BNR că toate celelalte monede regionale au căzut și mai mult în ultimele luni, din cauza crizei euro, au produs mai curând o uimire neîncrezătoare.
De la începutul lunii până la 16 mai, leul a pierdut în total 1,1% față de euro; pentru comparație, numai în ziua de 14 mai, când au apărut speculațiile că oficialii UE ar dori ieșirea Greciei din zona euro, forintul pierdea 1,5% față de euro, zlotul 1,4%, rubla 0,4%. În aceeași zi, diferența în percepția investitorilor au făcut-o bursele: bursa din Varșovia a pierdut 2,3%, cea din Budapesta 2%, cea din Praga 2,1%, dar cea de la București a pierdut 4,1%, din două motive simple: ponderea ridicată a băncilor grecești în sistemul bancar din România (peste 13%) comparativ cu celelalte țări din Est și insuficiența ofertei de acțiuni atractive.
Dincolo de iluzia creată de relativa stabilitate a cursului, cealaltă explicație pentru opinia că România e izolată de turbulențele externe ține de lipsa tradițională de interes a publicului pentru evenimentele din afara granițelor și de credința că România e permanent în centrul atenției investitorilor, care o judecă în afara oricărui context. Numai că orice tensiune din piețele financiare are loc pe seama centrului, adică a evenimentelor din țările dezvoltate, care naște apoi efecte la periferie, adică asupra activelor din piețele emergente.
De exemplu, 23 aprilie a fost pe de o parte ziua de după primul tur de scrutin din Franța, încheiat cu victoria lui François Hollande, omul care anunțase că va schimba tratatul fiscal european, iar pe de altă parte a fost o zi de așteptare înfrigurată ca Rezerva Federală să anunțe o nouă rundă de relaxare monetară, adică de injecții de lichiditate pentru bănci. Euro a scăzut atunci față de dolar cu 0,53%, iar efectul s-a repercutat imediat pe piețele emergente: forintul ungar, coroana cehă și zlotul polonez au pierdut câte 1% față de dolar, iar peso-ul mexican, realul brazilian și peso-ul chilian câte 0,5% sau mai mult. În același timp, prima de risc pentru obligațiunile și titlurile emise de piețele emergente a crescut.
Acum, percepția de risc în privința piețelor emergente în ansamblu a crescut: în sondajul din mai al SocGen privind percepția investitorilor de portofoliu față de piețele emergente, 78,9% s-au declarat reticenți față de acestea și numai 9,9% dornici să facă aici plasamente, în timp ce în aprilie, numai 56% erau reticenți și 24,6% voiau să investească în continuare. Iar dacă ne întrebăm cum suntem noi priviți, aflăm că “România nu e prea atent urmărită nici măcar de investitorii în piețele de frontieră, însă programul de privatizare ar putea atrage mai mult interes. Piața pare ieftină, iar discountul față de piețele de frontieră și cele emergente s-ar putea reduce, cu excepția cazului unei noi crize în Europa”, după cum notează analiștii Citigroup.
Cât privește Europa de Est, aici acționează factori regionali care încurajează generalizări din partea investitorilor. Agenția Fitch a difuzat un nou raport în care avertizează că riscurile create de criza din zona euro pentru băncile din Europa Centrală și de Est rămân semnificative, dată fiind dependența de export a zonei, ponderea mare a băncilor aflate în proprietatea unor grupuri din Vest, “potențialul de slăbire a monedelor în cazul continuării tensiunilor din zona euro” și creșterea creditelor neperformante în țări ca Ungaria, România, Bulgaria și Croația.
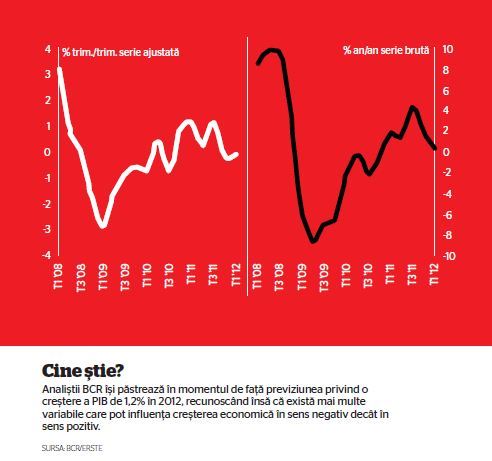
Și știrile de săptămâna trecută privind bilanțul economiilor din Est în T1 arată prost: economia Cehiei a scăzut pentru al treilea trimestru consecutiv, cea a României pentru al doilea trimestru consecutiv, iar cea a Ungariei a intrat din nou pe minus, stârnind comentarii pesimiste de la analiști despre perspectiva CEE pentru perioada aprilie-iunie, având în vedere că respectivele scăderi au avut loc încă dinainte de recenta escaladare a crizei din zona euro. Dumitru Dulgheru, analist al BCR, arată că indicatorii de percepție a investitorilor pentru zona euro, ținta a peste 50% din exporturile României, sunt la niveluri joase, prefigurând o prelungire a recesiunii în al doilea trimestru; dacă la aceasta se adaugă nesiguranța privind viitorul Europei, care a atins noi cote în ultimele zile, “situația poate întinde nervii investitorilor, cu impact negativ asupra investițiilor străine în România”.
Acesta e contextul în care impresia că România e imună la evenimentele externe poate fi catastrofală, dacă pe ea se fundamentează politici cu întemeiere strict electorală sau dacă diverși demnitari ai guvernului ies mereu în public, ca săptămâna trecută, cu declarații necontrolate care angajează noi cheltuieli viitoare sau modificări de regim fiscal. Ionuț Dumitru, economistul-șef al Raiffeisen Bank România, spune că noul guvern condus de Victor Ponta s-a instalat foarte repede și a ajuns la un acord cu FMI în privința politicilor viitoare, “ceea ce e un semn bun pentru evoluțiile pe termen scurt”, însă “incertitudinea privind acțiunile concrete pe termen mediu și lung a crescut, ceea ce nu e bine pentru cursul de schimb”.
Influxurile externe nete de capital privat rămân la un nivel scăzut, adaugă Ionuț Dumitru, “și probabil vor rămâne scăzute în perioada următoare, dată fiind aversiunea mare față de risc de pe piețele externe. În acest context, actuala slăbiciune a leului probabil se va consolida în următoarele trimestre”. Raiffeisen vede cursul la 4,35 lei/euro în iunie, în timp ce ING Bank deja și-a redus previziunea, anticipând pentru iunie un curs de 4,45.
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?
-
 Irina Barbu, IT Lead, ING Hubs România – Tech Foundation and Channels: „Performanţa apare atunci când oamenii au claritate, sprijin şi spaţiu să-şi facă treaba bine”
-
 Paul Cosmovici, Managing Partner, Cosmovici Intellectual Property: România autentică, dar neprotejată. Gust tradiţional, mândrie naţională, proprietate intelectuală