
Dogma nr. 1: Piețele financiare au întotdeauna dreptate
Faptul că discursul în favoarea unei temperări a politicilor de austeritate a ajuns, în fine, la Bruxelles nu e decât ultima fază a unei evoluții care nu a început cu recenta descoperire a faimoasei erori de calcul din studiul Rogoff-Reinhart din 2010, care susținea că șansele unei economii de a crește se reduc drastic dacă datoria publică trece de 90% din PIB.
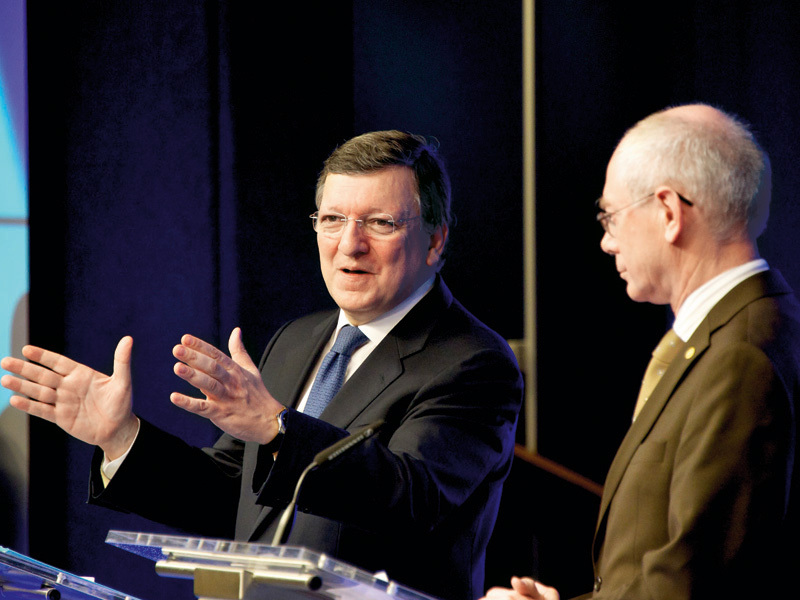
Toamna trecută, când demonstrațiile anti-austeritate tindeau să se extindă în Europa, Christine Lagarde, șefa instituției, pleda pentru o austeritate calibrată la situația fiecărei țări și “prietenoasă pentru creșterea economică”, iar Olivier Blanchard, economistul-șef al FMI, recunoștea în ianuarie anul acesta că Fondul a ratat prognozele pentru Grecia și alte țări europene, fiindcă n-a înțeles modul cum politicile de austeritate subminează creșterea economică.
Acum, președintele CE, Jose Barroso (foto stânga), afirmă că “austeritatea și-a atins limitele în multe privințe”, iar comisarul pentru economie și finanțe, Olli Rehn, spune că statele UE își pot permite să ia măsuri de consolidare fiscală într-un ritm mai lent, fiindcă deja eforturile de până acum le-au câștigat credibilitatea piețelor.
Glasul (porunca) piețelor a fost exprimat(ă) clar de Bill Gross, managerul Pimco, cel mai mare fond de obligațiuni din lume, unul dintre marii jucători contra monedei euro și un mare promotor al reducerii datoriilor prin tăieri de cheltuieli publice (ca toți investitorii în obligațiuni). Acum, Gross susține în Financial Times că “austeritatea fiscală pe termen scurt nu produce creștere economică” și că investitorii în obligațiuni “vor și ei creștere”, fiindcă o țară care intră în recesiune din cauza austerității e prost văzută de piețe și îi cresc costurile de îndatorare. QED.
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi
-
 Rafinăriile europene rămân fără petrol saudit luna viitoare. Saudi Aramco suspendă livrările pe fondul atacului cu drone de săptămâna trecută a conductei East-West
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?