
Dobânzile nu vor scădea prea curând, iar randamentele titlurilor de stat ar putea să scadă în funcție de inflație și deficitul fiscal. Investitorii sunt în continuare interesați, piețele traversând o perioadă mai calmă (I)
♦ Lichiditatea interbancară rămâne foarte bună, iar din ceea ce se observă, BNR nu are o politică monetară restrictivă ♦ Nivelurile dobânzilor și randamentele titlurilor de stat au reflectat mai degrabă o lipsă de lichiditate decât o repoziționare a investitorilor.…
♦ Lichiditatea interbancară rămâne foarte bună, iar din ceea ce se observă, BNR nu are o politică monetară restrictivă ♦ Nivelurile dobânzilor și randamentele titlurilor de stat au reflectat mai degrabă o lipsă de lichiditate decât o repoziționare a investitorilor. ♦ Cursul de schimb își caută un nou interval de stabilitate. ♦ Leul este cu circa 3% mai ieftin decât era acum câteva luni, deci investitorii își asumă și riscul de curs atunci când investesc.
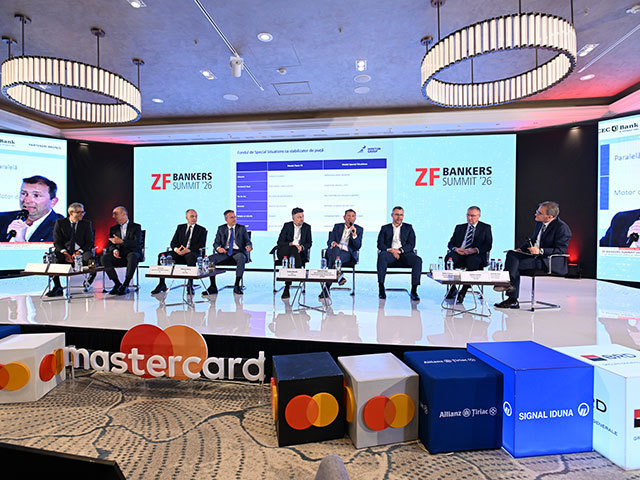
Piețele financiare locale au intrat într-o perioadă de relativă stabilitate, după episoadele de volatilitate generate de incertitudinile politice din ultima perioadă însă perspectivele pentru dobânzi și cursul de schimb rămân strâns legate de evoluția inflației, a deficitului fiscal și a contextului internațional. Bancherii și specialiștii din piețele financiare prezenți la ZF Bankers Summit 2026 au transmis un mesaj comun că nu există premise pentru reducerea rapidă a dobânzilor de politică monetară însă randamentele titlurilor de stat ar putea urma o tendință de scădere dacă inflația va continua să se tempereze și dacă autoritățile vor reuși să controleze dezechilibrele fiscale.
În același timp, lichiditatea din sistemul bancar rămâne ridicată, iar piețele funcționează într-un climat mult mai calm decât cel anticipat în perioadele de tensiune politică.
Investitorii străini continuă să urmărească România, chiar dacă apetitul lor este mai redus decât în anii precedenți, iar Ministerul Finanțelor a reușit să atragă finanțare în condiții bune în ultimele luni. Potrivit participanților la dezbatere, evoluțiile recente ale dobânzilor și ale randamentelor au reflectat mai degrabă ajustări temporare de lichiditate decât o schimbare fundamentală a percepției investitorilor asupra României.

„Cei care au ales să economisească sau să investească în titluri de stat au avut de câștigat în ultimii 5-10 ani. Cu excepția unui scenariu dificil de anticipat, nu vedem motive pentru ieșirea din acest model care a funcționat în ultimii ani. Investitorii sunt în continuare relativ în expectativă. Ministerul Finanțelor a reușit să se finanțeze foarte bine în ultimele săptămâni, iar piețele traversează o perioadă de calm relativ. Vedem în continuare interes din partea investitorilor străini, nu la același nivel ca înainte, dar el există. A fost o perioadă de circa două săptămâni de incertitudine după căderea guvernului și am văzut licitații respinse de către Ministerul Finanțelor însă ulterior lucrurile au revenit la normal și observăm fluxuri atât interne, cât și externe”, a spus Ionuț Lianu, CFA, ofițer șef management Active și pasive, CEC Bank.
Pe piața valutară, așteptările sunt pentru un nou interval de echilibru al cursului de schimb, după deprecierea leului din ultimele luni. Specialiștii consideră că moneda națională își caută în prezent un nou nivel de stabilitate, în jurul pragului de 5,25 lei pentru un euro, fără a exista perspective pentru mișcări bruște în absența unor șocuri majore. Totodată, companiile și investitorii par să fi devenit mai disciplinați și mai atenți la gestionarea riscurilor, interesul pentru instrumentele de acoperire a riscului valutar și de dobândă crescând semnificativ în ultima perioadă.

„Nu mă aștept să fie evoluții spectaculoase pe curs. Cursul de schimb își caută un nou interval de stabilitate. Cred că pivotul o să fie 5,25 lei/euro. Probabil că în jurul acestui nivel se va stabili un nou interval de variație, cel puțin pentru perioada imediat următoare. Dobânzile pe termen scurt vor fi ancorate de dobânda de politică monetară a BNR, iar variația în acest interval 5,50% – 7,50%, va fi dictată în principal de situația lichidității din piață. Momentan, nu văd de ce s-ar schimba situația de la exces spre deficit, în condițiile în care, în clipa de față, piețele sunt calme și nu vedem tensiuni. Pe curs, cel mai mare impact îl au mișcările pe contul de capital și, în speță, investițiile sau lichidările de investiții care vin din zona titlurilor de stat. Acestea pot fi sume mari care se tranzacționează în piață, atât pe instrumentul titlurilor de stat, cât și prin conversiile din valută în lei sau din lei în valută, și pot antrena temporar variații de curs, pentru că acestea sunt fluxuri care se pot reloca rapid”, a explicat Marius Stoica, director executiv Piețe Financiare, BRD.
Deși economia traversează o etapă de creștere modestă, iar inflația rămâne peste nivelurile confortabile, fundamentele piețelor financiare locale sunt solide. În aceste condiții, scenariul dominant pentru următoarele trimestre este unul de stabilitate relativă, dobânzi menținute la nivelurile actuale, un curs de schimb controlat și un interes încă prezent al investitorilor pentru activele românești.

Mihaela Lupu, CEO, UniCredit Bank România
► Prioritățile în zona bancară sunt zona de reziliență și de stabilitate, capitalurile, lichiditatea și gestionarea riscurilor de toate naturile. Este o nouă paradigmă a părții de digitalizare și a așteptărilor clienților. Și oamenii – și mă refer la competență, la a atrage, la a menține. Nu putem înlocui nimic cu AI-ul.
► Am închis fuziunea cu Alpha Bank, suntem acum în perioada de consolidare, în sensul de valorizare a părții de productivitate. Ne propunem să creștem peste piața. Am făcut asta și anul trecut, în an de fuziune. Pariem pe accelerare, pentru că avem și momentumul de după fuziune și avem mușchii să spun exersați și continuăm să facem ce am făcut și până acum.
► Vom continua să investim pe zona de tehnologie și pe experiența clienților, în special de retail. Aici este vorba de tehnologie într-un mix diferit puțin. Pe zona de corporate suntem puternici, suntem în toate aspectele, toate industriile și susținem cu adevărat economia. Suntem suntem pe locul trei, indubitabil în ceea ce privește creditarea.
► Vrem să creștem sustenabil, iar în perioadele acestea pe care le traversăm, cred că este foarte important să fim aproape de clienți. Asta nu înseamnă neapărat să spunem da la orice tip de finanțare, pentru că este responsabilitatea noastră de a ghida clienții și de a fi parteneri.
► Trebuie să ne ducem tot la fundamente și mai ales, cu schimbarea generațiilor și a preferințelor generațiilor, atât consumatori, cât și ca angajați, cred că este un punct esențial pe care trebuie să-l avem în vedere.
► Avem parteneriate cu băncile și cu toți jucătorii care oferă scheme de risk sharing și credem că asta este viitorul pentru noi în 2026.
► Ne diversificăm pentru că încercăm să creăm un ecosistem care să închidă toate nevoile clientului.

Sergiu Manea, președinte executiv, CEO, BCR
► E clar că ne propunem să creștem mai repede decât piața. E clar că noi ne dorim să creștem, e clar că activele pe care le aducem, active digitale, plus creșterea competenței colegilor noștri țintesc de fapt o creștere universală. Modelul nostru de coverage sper să ne ducă în direcția despre care de care am vorbit, respectiv să creștem gradul de încredere a publicului și a clienților noștri în modul în care înțelegem să facem banking.
► Nu poate exista prosperitate individuală fără să existe prosperitate economică în sens larg, e foarte clar. Dacă ne uităm puțin în perspectivă, vedem că din 2011-2012 încoace România a crescut până în anul 2024. Între 2012 și 2019 a crescut semnificativ peste potențial. Potențialul economic atunci era de 3,5% și au fost creșteri de 7%, au fost creșteri de 4%, de 5% și așa mai departe. Am avut, laolaltă cu întreaga lume, scădere în 2020, un fel de recovery 2021, 2022 și după aceea au fost economii mai bine adaptate în trecerea prin acel punct de inflexiune.
► Pentru că trecem printr-o perioadă confuză din punct de vedere economic și sunt foarte multe șocuri, cred că e foarte important să demonstrăm că suntem aproape de clienți și a fi aproape de client înseamnă în primul rând să încercăm să oferim claritate, să încercăm să-i ajutăm în primul rând prin a înțelege stadiul prin care trece clientul respectiv și să-l ajutăm să înțeleagă care sunt lucrurile pe care le are de făcut astfel încât să poată să navigheze aceste ape tulburi și, de ce nu, să le navigheze cu succes, însemnând inclusiv creșterea bancabilității.
► România are nevoie de consolidare fiscală, această perioadă poate deveni și un punct de cotitură pentru economie, dacă este folosită pentru a accelera investițiile, productivitatea și dezvoltarea sectoarelor strategice. Consolidarea fiscală, paradoxal, s-ar putea să fie șocul de care avem nevoie pentru a trece în noul model economic orientat spre viitor, spre creșterea semnificativă a productivității, a valorii pe care o producem, în acoperirea din producția internă a unor falii în ceea ce privește produsele esențiale de care avem nevoie, indiferent că vorbim despre produse energetice avansate, despre manufactură avansată, defence sau vorbim despre lanțul de mâncare.
► Întrebarea pe care trebuie să ne-o punem cu toții realmente este cum ducem din nou potențialul de creștere în zona de 3% – 3,5%.
► Întrebarea este cum arată o economie relevantă într-un context de T plus 5, T plus 10 ani. Astea sunt întrebările pe care ni le punem.
► Intervenția nu are neapărat nevoie de bani de la buget, cred că avem instrumente și avem suficient de multe rezerve să credităm. Cred că ce este foarte important este să ne dorim mai mult din punctul de vedere al fluidității cu care facem investiții în economie în aceste sectoare țintă. Cred că e timpul să ne uităm la cum facem lucrurile și, dacă ne vom propune să fim mult prea competitivi în modul cum facem lucrurile, cu certitudine vom avea creștere de potențial.
► Eu am convingerea că nevoile bancare sunt pe de o parte un subset al nevoilor vieții financiare ale unui individ sau ale unei companii. Cândva, băncile erau singurele entități care aveau grijă de viața financiară a unui individ sau a unei companii. Acum băncile sunt doar o parte dintre cei care oferă acoperire a acestor nevoi.
► Orizontul de timp la care băncile se uită apropo de a avea relevanță de fapt pentru viața financiară a cuiva a crescut. Apoi, băncile europene vorbesc foarte mult despre investiții nu are nicio legătură cu dorința lor de a copia dacă vrei un asset manager american sau a copia o bancă americană, ci are foarte multă legătură cu modul în care arată demografia pe termen mediu și lung în Europa și modul în care arată fondurile de pensii pe termen mediu și lung în Europa.
► În momentul în care vorbim de modul în care construim taxare și modul în care construim interacțiunea cu statul român, e foarte important ca acel cost administrativ de operare să fie cât mai scăzut.
► Trebuie să creăm organizații care sunt capabile nu neapărat să absoarbă șocul tehnologic, ci să folosească tehnologia în scopul creșterii gradului de satisfacție a clienților. Trebuie să ne asigurăm că gradul de competență al colegilor noștri crește și asta e o investiție foarte importantă pe care o facem.
► Ne uităm foarte, foarte mult la viitor și cred că e foarte mult potențial acolo. Dacă ne uităm la indicele de dispariție al tinerilor din piața forței de muncă sau din școală, vedem că România conduce detașat la acel aspect, 20% din tineri dispar. Așa-numitul NEET index arată România pe primul loc, cu 20%, următoarea țară e Bulgaria, cu 15% și media europeană undeva la 11% și cred că investiția asta în viitor, oricum am concep-o și oricum am manifesta-o, e una din preocupările tuturor.
► Toate băncile fac educație, toate băncile se adresează mediului școlar și mediului universitar cu diferite programe foarte atractive.
► Este o datorie și o responsabilitate a sistemului bancar, așa cum o vedem noi, în a educa și a pune lângă educație produse relevante, astfel încât generații întregi să-și poată trăi vârsta treia în demnitate. Ne uităm la produse de investiții, ne uităm și la finanțarea investițiilor și facem asta cu prisosință.
► Educația financiară ne va duce pe un loc mai bun în Europa.

Raluca Nicolescu, CEO, Banca de Investiții și Dezvoltare
► BID este operațională de circa un an și are deja produse în piață pe care colegii din sectorul bancar le utilizează. Este vorba, în principal, de garanțiile pentru creditele acordate IMM-urilor, în care ne punem cu toții speranța că vor contribui la susținerea procesului de capitalizare a economiei.
► Am semnat acorduri de garanții de portofoliu cu 12 instituții financiare care cumulează peste 95% din cota de piață, iar cred că 6-7 dintre acestea au lansat deja produsele. Suntem încă la început, însă gradul de utilizare este în creștere.
► Pentru noi, creșterea ca instituție este definită diferit. Nu o măsurăm doar prin volumele finanțate, ci prin extinderea ariei de intervenție. Am început cu produse care se adresează în principal creditării, însă transformarea economiei nu poate fi realizată doar prin credit. Este necesară integrarea întregului spectru al arhitecturii financiare, deoarece economia nu poate genera suficiente proiecte bancabile fără capital de risc.
► Nu trebuie să rămânem limitați la același univers de companii bancabile, care se situează de mult timp în jurul pragului de 90.000 de firme. Economia este încă relativ mică, iar băncile își doresc să crească odată cu ea. Rolul nostru este să contribuim la extinderea acestei baze și să creștem numărul companiilor care pot accesa finanțare și pot susține dezvoltarea economică.
► Pe zona de creditare avem în pregătire și produse finanțate din fonduri europene. Acestea nu sunt încă lansate, însă avem deja acorduri semnate cu trei Agenții pentru Dezvoltare Regională (ADR), în special pentru proiecte finanțate prin Fondul pentru Tranziție Justă.
► Din perspectiva unei bănci de dezvoltare, prioritățile noastre sunt să construim relevanța structurală a instituției. BID a fost creată pentru a corecta anumite eșecuri de piață și pentru a reduce deficitul de finanțare existent, contribuind astfel la transformarea economiei și la extinderea bazei de companii bancabile. Aceasta reprezintă una dintre prioritățile noastre majore. Un alt aspect esențial îl reprezintă resursa umană.
► Plafonul maxim pentru garanțiile semnate este de 6 mld. lei pe parcursul a trei ani, ceea ce acoperă trei ani din planul nostru de afaceri. În paralel, avem și garanții individuale, pentru care am semnat acorduri cu șase instituții ce dețin împreună o cotă de piață de aproximativ 66%. În acest segment avem deja un pipeline de proiecte și considerăm că, împreună, vom putea mobiliza mai mult capital privat.
► În această etapă pregătim și am făcut deja demersurile necesare pentru o nouă majorare de capital.
► Următoarea noastră direcție de intervenție va fi dezvoltarea unor vehicule dedicate capitalului de risc. Potențial există, capital există, lichiditate există. Important este să reușim să identificăm și să susținem acele idei care se pot transforma în afaceri bancabile.
► Creștem prin construirea acestei arhitecturi financiare. Este nevoie de implicarea mediului privat, de existența unor instituții sau de completarea ecosistemului cu actori care în prezent nu sunt suficient de prezenți, precum fondurile de capital și business angels. Fondurile de capital contribuie la capitalizarea companiilor și asigură prima etapă de finanțare acolo unde există un grad ridicat de risc. Economia trebuie transformată structural pentru a susține dezvoltarea acestor mecanisme. Sectorul IT are o contribuție de aproximativ 8% la PIB.
Mihaela Bîtu, CEO, ING Bank România
► Ne propunem să continuăm creșterea, investind tot mai mult în experiențe digitale simple și intuitive pentru clienți, fără să pierdem însă componenta umană, care rămâne esențială în relația cu banca.
► Credem în continuare în modelul «phygital», ce combină interacțiunea digitală cu cea fizică, iar investițiile noastre merg în ambele direcții. Clienții își doresc soluții rapide și digitale, dar în același timp apreciază în continuare componenta umană și consilierea personalizată.
► Investim constant în reziliență, cyber security și administrarea riscurilor, însă contextul actual – economic, geopolitic și tehnologic – aduce provocări noi și obligă băncile să fie mult mai agile și mai prudente.
► Ne propunem anul acesta să extindem în continuare gama de produse, în special în zona de investiții, astfel încât să aducem mai multă valoare clienților noștri și, în același timp, să continuăm să atragem noi clienți.
► Ne apropiem de pragul de 2 milioane de clienți activi, ceea ce pentru noi reprezintă un moment foarte important și relevant.
► Am început bine anul și din perspectiva creditării. Am închis câteva tranzacții importante, care ne-au adus deja o creștere de aproximativ 5% față de finalul anului trecut, ceea ce este un semnal foarte bun.
► Românii trebuie să își schimbe treptat comportamentul financiar și să treacă de la modelul tradițional bazat aproape exclusiv pe economisire în depozite către investiții și diversificarea surselor de venit.
► Prosperitatea familiilor în anii care urmează, când generația cea mai numeroasă se apropie de pensie, depinde și de capacitatea oamenilor de a-și diversifica sursele de venit și de a începe să investească cât mai devreme. Investițiile sunt necesare pentru prosperitatea și sănătateafinanciară a românilor pe termen lung.
CITIȚI CONTINUAREA ÎN PAGINA 2-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?
-
 Irina Barbu, IT Lead, ING Hubs România – Tech Foundation and Channels: „Performanţa apare atunci când oamenii au claritate, sprijin şi spaţiu să-şi facă treaba bine”
-
 Paul Cosmovici, Managing Partner, Cosmovici Intellectual Property: România autentică, dar neprotejată. Gust tradiţional, mândrie naţională, proprietate intelectuală