
Dobânzi mai mici? Poate la anul
Inflația scade, dar nu în același ritm cu creșterea înregistrată anul trecut, dobânzile dau semnale că vor urma de asemenea o traiectorie descedentă, dar cel puțin pentru anul 2023, lucrurile nu se schimbă, cu o dobândă de politică monetară care…
Inflația scade, dar nu în același ritm cu creșterea înregistrată anul trecut, dobânzile dau semnale că vor urma de asemenea o traiectorie descedentă, dar cel puțin pentru anul 2023, lucrurile nu se schimbă, cu o dobândă de politică monetară care va rămâne ancorată la nivelul de 7%, până în luna mai 2024, moment în care vor începe să se observe schimbări concrete sunt câteva din concluziile și estimările lui Zdenek Romanek, CEO al Raiffeisen Bank România.
Anul 2023 a fost pus sub semnul unei incertitudini accentuate, după ce anul trecut prespectivele privind o inflație mai mică, dobânzi mai mici, practic o revenire la un moment asemănător, cel puțin cu cel prepandemic, începea să pară departe de a deveni realitate. Zdenek Romanek, CEO al Raiffeisen Bank, a preluat șefia băncii din anul 2022 de la Steven van Groningen, care a dirijat instituția de credit prin cele mai tulburi vremuri din ultimii 20 de ani.
Pasionat de tehnologie și de impactul digitalizării asupra industriei de banking, Zdenek Romanek a venit la cârma Raiffeisen Bank România cu experiență în servicii financiare și consultanță de management. Înainte de preluarea mandatului, a dobândit o vastă expertiză de leadership cu expunere internațională în mai multe țări din Europa și SUA. Timp de aproape șapte ani, a fost membru al Comitetului Director și vicepreședinte retail la Slovenska Sporitelna, responsabil de coordonarea digitalizării băncii, totodată implicat în dezvoltarea strategiei de transformare digitală la nivelul întregului grup Erste, în cadrul căruia a coordonat și activitatea de bancassurance.
 Din poziția pe care a dobândit-o în urmă cu un an, Zdenek Romanek observă că industria bancară trece prin schimbări semnificative, care are la bază mai mulți factori precum digitalizarea accelerată, pandemia, evoluțiile din planul geopolitic, mediul de afaceri imprevizibil pe fondul inflației ridicate și crizei energetice. Cu toate acestea, el consideră că activitatea economică a dat dovadă de reziliență în ciuda acestor provocări.
Pe de altă parte, CEO-ul Raiffeisen Bank a explicat că abia după ce inflația se va stabiliza sub nivelul de 10% și își va consolida această tendință de scădere există posibilitatea de a se îmbunătăți perspectiva în privința dobânzilor în anii următori, ceea ce ar putea însemna o revenire a creditelor ipotecare în planurile celor care solicită credite. „În contextul unei cereri mai scăzute în prima parte a anului, tendință vizibilă încă din ultimul semestru al anului trecut, se observă o ușoară creștere a volumelor de credite din piață, care s-au redresat ușor în trimestrul 2 al acestui an. Factorii economici, în principal, inflația ridicată, dar și ratele de dobândă ale indicilor de referință din piață au avut un efect de încetinire a creditării, într-un context de nesiguranță financiară. Clienții au fost mai precauți în decizia de a accesa un credit de consum în aceste condiții. Noi ne dorim să venim în sprijinul lor și oferta noastră de credite de consum include produse de creditare cu dobândă fixă care pot aduce un plus de siguranță, împreună cu accesarea unei asigurări de viață și șomaj, plus un discount la dobândă. Pe măsură ce vom observa o stabilizare economică și o scădere a inflației, putem vorbi și despre o revenire graduală a creditării, posibil mai vizibilă în următorul an”, a explicat Zdenek Romanek.
Carte de vizită
1. Zdenek Romanek, CEO al Raiffeisen Bank, a preluat șefia băncii din anul 2022 de la Steven van Groningen, care a dirijat instituția de credit în ultimii
20 de ani;
2. Înainte de preluarea mandatului, a dobândit o vastă expertiză de leadership cu expunere internațională în mai multe țări din Europa și SUA;
3. Timp de aproape șapte ani, a fost membru al Comitetului Director și vicepreședinte retail la Slovenska Sporitelna, responsabil de coordonarea digitalizării băncii, totodată implicat în dezvoltarea strategiei de transformare digitală la nivelul întregului grup Erste, în cadrul căruia a coordonat și activitatea de bancassurance.
În prezent, printr-o analiză efectuată la modul general, fără a lua în calcul particularitățile clienților, considerând că nu mai există alte datorii, o persoană cu un salariu net de 6.000 lei ar putea accesa, teoretic un credit de minim 300.000 lei (60.000 euro), sumă care însă poate avea diferențe semnificative de la caz la caz în funcție de perioadă, tipul dobânzii alese și alte condiții particulare, a mai adăugat CEO-ul Raiffeisen Bank România. „Deși în perioada următoare este de așteptat să vedem o tendință de scădere a dobânzilor în piață, la contractarea unui credit imobiliar clienții trebuie să știe că este vorba despre un termen de rambursare lung. Acest lucru înseamnă că pot traversa mai multe cicluri economice, în care se pot confrunta cu momente de creștere a dobânzilor. Recomandăm clienților noștri să ia în considerare variantele de creditare cu dobândă fixă o perioadă, să opteze pentru încheierea unei asigurări de viață asociate creditului, care le asigură protecție pe tot parcursul perioadei de creditare și vine cu o dobândă mai atractivă pentru credit. Totodată, recomandăm să opteze pentru o locuință «verde», care presupune un cost redus – atât din perspectiva creditului, cât și a întreținerii locuinței. Refinanțarea și consolidarea creditelor existente este încă o variantă de optimizare a bugetului, care poate permite clientului să se califice la o sumă mai mare.”
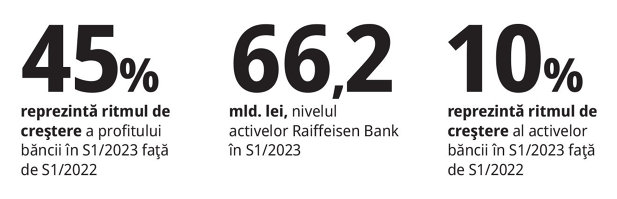
În ceea ce privește posibilitatea de scădere a dobânzilor, Zdenek Romanek este de părere că inițierea unui nou ciclu de reducere a ratei dobânzii de politică monetară de către banca centrală rămâne un eveniment îndepărtat, având în vedere presiunile inflaționiste încă foarte ridicate. „Astfel, ne așteptăm ca BNR să înceapă reducerea ratei dobânzii de politică monetară de la nivelul curent de 7% abia în luna mai 2024, odată cu consolidarea perspectivelor ca rata anuală a inflației să scadă sub acest nivel. Pe fondul surplusului amplu de lichiditate înregistrat în piața monetară și al încheierii ciclului de creștere a ratei dobânzii de politică monetară, ratele dobânzilor din piața monetară (ROBOR) au înregistrat scăderi ample de la nivelurile maxime din octombrie anul trecut, tranzacționându-se în prezent la niveluri semnificativ mai mici decât rata dobânzii de politică monetară de 7%. Reducerea ratelor dobânzii din piața monetară a determinat o scădere a ratelor dobânzii la depozitele noi ale companiilor (începând cu luna decembrie a anului trecut) și ale populației (începând cu luna ianuarie). De asemenea, ratele dobânzii la creditele noi acordate companiilor au scăzut și ele începând cu luna decembrie datorită indexării lor la ratele dobânzii din piața monetară. Ratele dobânzii la creditele noi acordate populației au înregistrat și ele o scădere în cel de-al doilea trimestru al acestui an ca urmare a inițiativelor unor bănci de a stimula cererea de credite.” Șeful Raiffeisen Bank a mai explicat că tendința de scădere a ratelor dobânzilor pentru creditele acordate populației ar trebui să se intensifice în 2024, odată cu reducerea ratei dobânzii de politică monetară de către BNR. „Evoluția viitoare a ratei inflației continuă să prezinte un grad ridicat de incertitudine, sugerând perspectiva unei politici monetare prudente și limitând spațiul pentru o reducere rapidă a ratelor de dobândă în trimestrele următoare. De asemenea, modul în care se va realiza procesul de consolidare fiscală rămâne un factor important pentru evoluția viitoare a ratelor de dobândă atât prin impactul pe care îl va avea asupra primei de risc, cât și asupra evoluției inflației.” Pe segmentul de corporate, situația este puțin diferită. Zdenek Romanek consideră că această zonă va evolua bine din perspectiva creditării. „Vedem, în continuare, proiecte de investiții care solicită finanțări de la bancă. Totuși, ritmul mediu al creditării este în scădere față de anul 2022, oarecum normal, având în vedere încetinirea creșterii economice din 2023. Sunt câteva sectoare pe care le vedem ca motor de creștere: energie, în special prin proiectele de energie regenerabilă; construcții și infrastructură – inclusiv prin prisma PNRR, dar și sectorul logistic.” De asemenea, toate proiectele cu componentă de sustenabilitate/ ESG vor avea prioritate la finanțare, există un apetit ridicat al băncilor în această zonă, a mai adăugat șeful băncii. „Totodată, mediul inflaționist a pus și pune, în continuare, presiune pe nevoile de finanțare a capitalului circulant al companiilor mai ales în zona companiilor mid-market. Aici programele de risk sharing atât cele publice (IMMINVEST), cât de exemplu și cele pe supranaționale (EIF – SMEI) contribuind în mod substanțial la susținerea cash-flow-urilor acestor companii. De asemenea, suntem în discuții foarte avansate pentru noi scheme de garantare (EIF – Invest EU), program ce sperăm că va fi disponibil chiar de la începutul anului viitor. Este vorba despre un program ce vine să susțină atât competitivitatea, cât și sustenabilitatea companiilor, grație celor două tipuri de garanții oferite.” În ceea ce privește zona dobânzilor la depozite, atât inflația și ratele de referință ale băncilor centrale, cât și nevoia de lichiditate din piață joacă un rol important. „Rata anuală a inflației și-a continuat traiectoria descendentă, ceea ce pune presiune pe scăderea dobânzilor, dar noi ne propunem să oferim dobânzi cât mai atractive, astfel încât clienții noștri să poată economisi și să-și protejeze economiile deja acumulate. Dincolo de depozitele bancare, clienții noștri au la dispoziție și alte instrumente care îi ajută, chiar mai bine, să-și îndeplinească obiectivele pe termen lung.” Raiffeisen Bank era a treia cea mai profitabilă bancă din România la finalul primelor șase luni din 2023, după Banca Transilvania și BCR, cu o creștere de 45% față de primul semestru al anului trecut, ajungând la 874 mil. lei. Din perspectiva activelor, Raiffeisen Bank a ajuns la 66,2 mld. lei la finalul lunii iunie 2023, înregistrând o creștere de 10% comparativ cu primele șase luni din 2022.
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?
-
 Irina Barbu, IT Lead, ING Hubs România – Tech Foundation and Channels: „Performanţa apare atunci când oamenii au claritate, sprijin şi spaţiu să-şi facă treaba bine”
-
 Paul Cosmovici, Managing Partner, Cosmovici Intellectual Property: România autentică, dar neprotejată. Gust tradiţional, mândrie naţională, proprietate intelectuală