
Din pustiul clădirilor de birouri ar putea veni următoarea criză sau mai degrabă o lungă perioadă dureroasă de reechilibrare pentru proprietarii de real estate comercial, pentru bănci și investitori
Prima lovitură a venit în pandemie, când birourile s-au închis și oamenii au rămas acasă să muncească. Apoi au explodat dobânzile, făcând ca datoria tot mai grea să preseze dureros piața pe care o ține închegată. O a treia lovitură a fost parată, dar totuși furtuna bancară din SUA și Elveția a provocat teama că băncile vor restricționa sau înăspri condițiile de creditare, provocând și mai mult…
Prima lovitură a venit în pandemie, când birourile s-au închis și oamenii au rămas acasă să muncească. Apoi au explodat dobânzile, făcând ca datoria tot mai grea să preseze dureros piața pe care o ține închegată. O a treia lovitură a fost parată, dar totuși furtuna bancară din SUA și Elveția a provocat teama că băncile vor restricționa sau înăspri condițiile de creditare, provocând și mai mult chin în sectorul proprietăților comerciale din America și Europa.
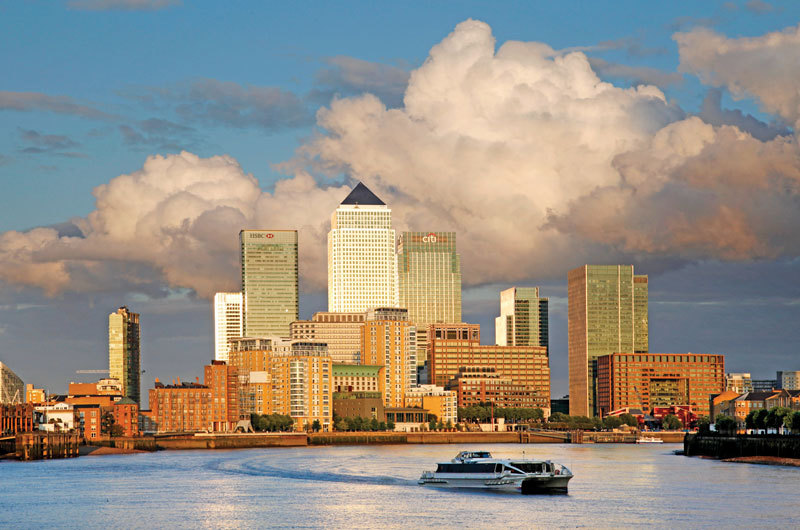
Spațiile de birouri sunt cea mai mare componentă, și cea mai vulnerabilă, a unei piețe a proprietăților imobiliare comerciale pe care băncile și investitorii o susțin cu credite și alte forme de datorii de 1.500 de miliarde de euro doar în Europa, scrie Financial Times. Într-un an normal, sectorul este ținut în mișcare cu datorii noi sau refinanțare de 310 miliarde de euro, potrivit Universității din Londra. În vremuri normale, Canary Wharf din capitala Marii Britanii, La Défense din Paris și Bankenviertel din Frankfurt, marile cartiere financiare ale Europei, sunt dovezi semețe și strălucitoare ale progresului, succesului și bogăției.
Impunătoare clădiri de birouri sunt împodobite cu firmele marilor bănci, de la unele venind chiar finanțarea construcției lor și multe avându-și sediile acolo. Însă nu sunt vremuri normale și au apărut primele semne că aceste clădiri se transformă din simbolul puterii bancare în poveri pentru bănci, dar și pentru investitori. Încep să apară crăpăturile pe piața proprietăților comerciale europene, notează FT. În SUA, crăpăturile sunt mai vizibile. În februarie, înainte de furtuna bancară, un proprietar de birouri al PIMCO, cândva unul dintre cei mai mari administratori de active din lume, a intrat în default pe o ipotecă cu dobândă ajustabilă pentru șapte clădiri de birouri din California, New York și New Jersey după ce ratele lunare au crescut odată cu dobânzile.
Cei mai mulți analiști nu cred în venirea unei crize, ci că se instalează o perioadă de ajustare dureroasă. Sau, după cum titrează CNBC, „vine o criză care s-ar putea să nu se întâmple niciodată“. Însă cu panica nu este de glumă.
Brookfield, cel mai mare proprietar de spații de birouri din centrul Los Angelesului, a ales în aceeași lună defaultul pentru două clădiri în locul refinanțării datoriei. Clădiriile de birouri sunt pe jumătate goale, iar valoarea lor de prăbușește, scrie CNN, care atrage atenția că acesta este următorul pericol pentru bănci. Problema nu este una de sistem, deocamdată, dar furtuna bancară a demonstrat cât de repede se poate instala panica pe piețe și mai ales printre clienții băncilor.
Silicon Valley Bank, cu afacerile concentrate pe piața start-up-urilor, s-a prăbușit din cauza retragerilor masive de depozite. Piața proprietăților imobiliare din SUA este de 20.000 de miliarde de dolari și pare cea mai vulnerabilă dintre cele mari.
Birourile au fost segmentul cu cea mai slabă evoluție anul trecut – valoarea proprietăților s-a dus în jos cu aproape 6%, odată cu prețurile. Unii analiști apreciză că anul acesta scăderea pentru întregul sector va ajunge la 20-25% pe măsură ce economia americană încetinește. Segmentul birourilor se va prăbuși – minus 30%. Morgan Stanley estimează pentru retail și birouri un declin de până la minus 40% de la punctul de vârf și avertizează că riscul de default crește, mai ales având în vedere că până la sfârșitul anului 2025 ajung la scadență datorii de 1.500 de miliarde de dolari.
„Riscurile la refinanțare sunt în față și în centru pentru patronii de proprietăți comerciale“, arată analiștii marii bănci de pe Wall Street. Problema pentru bănci este că ele sunt marii creditori ai sectorului. Goldman Sachs estimează că 55% din împrumuturile pentru birouri se regăsesc în portofoliile băncilor. Signature Bank, lăsată să se prăbușească în această primăvară, avea al zecelea portofoliu de credite pentru proprietăți comerciale ca mărime din SUA. First Republic, salvată în ultimul moment de o coaliție de bănci mai mari, îl are pe al nouălea.
Băncile sunt expuse la această piață și în alt fel. Ele cumpără obligațiuni legate de creditele pentru proprietăți comerciale și garantate de guvern. Pe celălalt mal al Atlanticului, în Frankfurt, proprietarii sud-coreeni ai turnului cu 45 de etaje Trianon au angajat consilieri pentru restructurarea datoriei de 375 de milioane de dolari pentru care s-a pus gaj clădirea. Cheung Kei, un investitori chinez, a scos la vânzare două blocuri din Canary Wharf pentru a-și reduce datoriile, potrivit Bloomberg.
Blackstone, cel mai mare investitor în real estate comercial din lume, este în incapacitate de plată la un împrumut garantat cu o clădire de birouri din Finlanda, în timp ce credite garantate de Brookfield și pentru care sunt puse gaj clădiri de apartamente din Germania au fost retrogradate de agenția de rating Moody’s în martie. Întrebarea care-i roade pe investitori este dacă acestea sunt cazuri izolate de active cu probleme sau semnele unei crize la nivelul întregului sector, cum a fost cea din 2008-2009, cu puterea de a provoca daune semnificative băncilor. Că există vulnerabilități în creștere pe piață a avertizat și BCE. Cei mai mulți analiști nu cred în venirea unei crize, ci că se instalează o perioadă de ajustare dureroasă. Sau, după cum titrează CNBC, „vine o criză care s-ar putea să nu se întâmple niciodată“. Însă cu panica nu este de glumă.
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?
-
 Irina Barbu, IT Lead, ING Hubs România – Tech Foundation and Channels: „Performanţa apare atunci când oamenii au claritate, sprijin şi spaţiu să-şi facă treaba bine”
-
 Paul Cosmovici, Managing Partner, Cosmovici Intellectual Property: România autentică, dar neprotejată. Gust tradiţional, mândrie naţională, proprietate intelectuală