
Digitalizarea nu e încă un trend în banking
În noua era a bankingului, jucătorii din piața bancară românească închid constant sucursale, reflectând un trend global alimentat de digitalizare și de aportul fintech-urilor în industrie. OTP Bank susține că nu a sosit încă vremea ca aplicația să ia cu totul locul ghișeului.a locală.
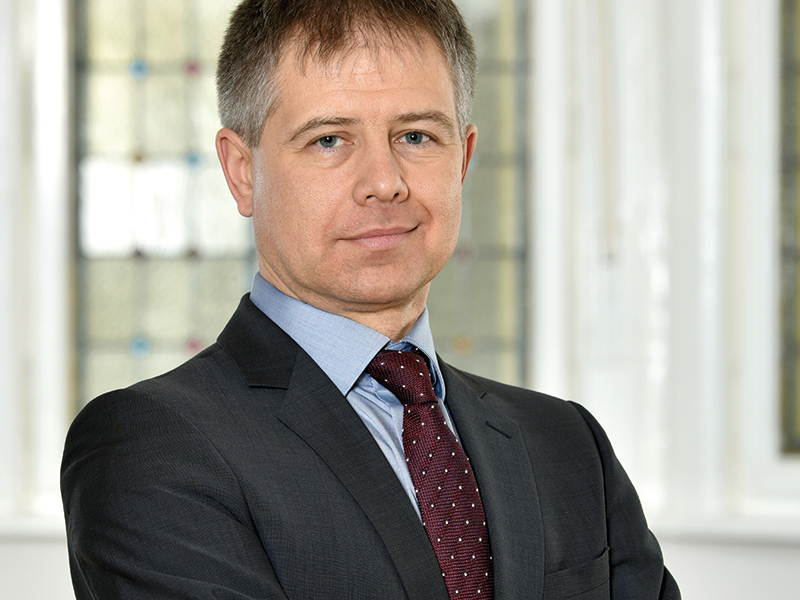
“Competitorii își reduc numărul de sucursale datorită digitalizării. Noi nu facem asta. Nu spun că nu vrem să ne digitalizăm, pentru că nu mai poți fi o bancă fără digitalizare, dar eu văd că există o perspectivă care spune că nu am mai avea nevoie de sucursale și că vom putea lăsa mașinile să interacționeze cu clienții. Eu mă îndoiesc de aceasta”, spune Gyula Fatér, noul CEO al OTP Bank România, subsidiara locală a celui mai puternic grup bancar din Ungaria, într-un interviu acordat Business Magazin și Ziarul Financiar, primul de când a preluat funcția.
Venit în OTP Bank România în urmă cu aproximativ opt luni și anunțat oficial în poziția executivă în luna iunie, Fatér crede, referin-du-se la digitalizare, că „poate în 10-20 de ani acesta va fi trendul”. „Eu cred că piața înțelege greșit capacitatea oamenilor de a se adapta la digitalizare. Poate că peste 10 ani situația se va schimba, dar în următorii cinci ani credem că oamenii au nevoie de și mai mult contact uman”, spune CEO-ul.
Restructurarea sistemului bancar este în derulare în România, astfel că băncile care activează pe piața locală au ajuns să aibă la sfârșitul primului trimestru din acest an 53.754 de angajați, iar numărul sucursalelor a coborât la 4.350. Între primul trimestru al anului trecut și primul trimestru al anului curent, 1.945 de salariați au plecat din sistemul bancar românesc și 208 sucursale și agenții bancare au fost închise, potrivit datelor transmise de Banca Națională la solicitarea ZF. Ritmul restructurării s-a intensificat față de 2017 atât în ceea ce privește numărul de salariați, cât și în privința rețelei teritoriale a băncilor. Comparativ, în 2017 un număr de 202 sucursale și agenții bancare au fost închise și 352 de salariați au plecat din sistem. Iar pe parcursul anului 2016, restructurarea a vizat 149 de sucursale și agenții bancare și 532 de salariați.
Gyula Fatér, care are peste 27 de ani de experiență internațională în managementul bancar, perioadă în care a condus start-up-uri și bănci de top din Europa Centrală și de Est, observă, referindu-se la regiunea în care ne aflăm, că intermedierea financiară și gradul de bancarizare în societățile fost comuniste evoluează într-un ritm inegal. Astfel, într-un 2019 asaltat de open banking și ghișee care încap într-un ecran de Android sau iOS, mulți români au nevoie de contact uman.
Pe de altă parte, datele BNR arată că una din patru comune din România nu are un bancomat. În mediul rural există 1.045 de
ATM-uri, instalate în 695 de comune. Oamenii din celelalte 2.166 de comune nu au acces la bancomat în localitatea lor. Mulți dintre acești oameni au nevoie de contactul cu un bancher pentru a putea avea încredere să își plaseze banii în conturi sau pentru a apela la alte produse și servicii.
Mai mult, nivelul intermedierii financiare a scăzut de la un nivel record de peste 40% în 2008 la doar 26% în prezent, ceea ce arată că o parte din România are încă nevoie de sucursale bancare și de contact uman, poate „mai mult ca niciodată” în unele locuri, după cum spune șeful OTP Bank.
„Putem spune că vom deschide mai multe sucursale. Nu spun că ne dublăm numărul de sucursale, dar vom face mai multe schimbări, precum modificarea dimensiunii sucursalelor. Vom angaja experți și consultanți în sucursalele unde avem loc și selectiv vom mai deschide sucursale bancare. Nu cred că au nevoie de mai puțină grijă și atenție decât aveau înainte”, spune Fatér.
CEO-ul spune că banca ține pasul cu trendurile digitale, totuși, și chiar anunță în premieră că și banca ungară se pregătește pentru lansarea serviciului Apple Pay. „Lucrăm și noi la Apple Pay și facem toate aceste investiții care țin de digitalizare, lucrăm la aplicația de mobile, lucrăm la soluții complet digitale, dar noi spunem că este o abordare greșită să închidem acum sucursale. Pentru a fi mai exact, cred că trecem exact prin ce s-a întâmplat în SUA în 1969. Când au apărut primele ATM-uri, companiile de consultanță spuneau că în cinci ani nu vor mai exista casieri. Suntem 50 de ani mai târziu și încă există casieri”, explică el.
Mai mult decât atât, bancherul susține că subsidiara locală este conectată la laboratorul de soluții de la Budapesta, care explorează prin programe companii start-up și tehnologii de tip big data, customer experience sau open banking.
„Vreau să subliniez că este importantă digitalizarea, dar ce văd în piețe ca România, Ungaria și alte țări, chiar și în Polonia, este că ei pun accent doar pe digitalizare; anumiți jucători, majoritatea de fapt, uită de relația personală cu clientul”, observă bancherul.
Ca parte din strategia pe care a adus-o în bancă și pe care vrea să o implementeze în perioada următoare, CEO-ul spune că nu poate indica cu exactitate câte sucursale vor deschide, dar o vor face. „Nu pot spune o cifră exactă pentru că nu avem una exactă. Ce pot spune este că nu vom închide sucursale, și față de competitorii noștri noi spunem că oamenii din sucursale nu trebuie înlocuiți de mașini, noi vrem să facem opusul. Dacă găsim locații bune pentru sucursale, vom deschide”, spune el.
Iar strategia lui Fatér pentru bancă reprezintă momentan un plan gândit pe cinci ani, care trebuie să aducă o cotă dublă de piață pentru subsidiara locală a celui mai mare grup bancar cu capital maghiar. În cadrul acestui plan, el vrea să angajeze oameni, dar în principal experți.
„Avem o echipă în transformare, căutăm experți, dar și oameni în sucursale. Vom angaja mai mulți oameni în sucursale. Toate diviziile pe care le avem acum sunt într-un plan complex care include atât digitalul, cât și noile sucursale. Elaborăm un plan pentru a ne crește amprenta la sol și brand awareness-ul. Dacă vrei să îți dublezi cota de piață, nu te poți concentra pe un singur lucru”, explică Gyula Fatér.
OTP Bank România era la finele anului 2018 pe locul 9 în sistemul bancar românesc în clasamentul după active, cu o cotă de piață de 2,45% și active de peste 11 miliarde de lei. În prima jumătate a anului, activele băncii au crescut cu 22%, la 12,2 miliarde lei. Ținta asumată de noul CEO în cadrul planului de cinci ani este de a dubla activele și numărul de clienți ai băncii. „Vrem să creștem constant peste nivelul pieței. Până anul trecut a funcționat, dar trebuie să continuăm. Pe partea de active și pe partea de clienți vrem să menținem ritmul de creștere și să le dublăm în următorii cinci ani. Țintim o cotă de piață de 5%“, spune Fater.
OTP Bank România a reușit să înregistreze o creștere semnificativă a profitului în primul semestru (S1) din 2019, depășind ținta de profit pentru anul acesta, de 50 milioane de lei, și își propune să reinvestească câștigurile, potrivit planului pe cinci ani.
„Deja am realizat în S1 nivelul pe care îl ținteam pentru tot anul. Programaserăm să atingem un profit de 50 de milioane lei și am depășit în jumătate de an ținta. Pentru noi este foarte important să avem profit pe care să îl reinvestim în bancă. Nu va fi distribuit pentru dividende, ci ne va ajuta să ne îmbunătățim serviciile mai departe“, adaugă bancherul.
În ceea ce privește pârghiile de care se va folosi noul executiv pentru a crește dimensiunea băncii în sistemul bancar românesc, acesta propune o abordare bazată pe finanțarea microîntreprinderilor și a persoanelor fizice, aceeași abordare care a contribuit la rezultatul din S1/2019. Pe lângă creșterea organică a băncii, Fater afirmă că rămâne deschis și la oportunitățile de achiziții.
„Țintim să ne dublăm cota de piață în cinci ani, în principal prin creștere organică. În trecut am încercat să facem achiziții și suntem siguri că era achizițiilor și fuziunilor din România nu este gata. Sunt prea multe bănci și îți trebuie neapărat o cotă de piață semnificativă ca să fii profitabil“, crede CEO-ul OTP Bank România.
Potrivit datelor financiare furnizate de OTP Bank România, creditarea a crescut cu 17% de la an la an, susținută de imobiliare, IMM-uri și o dinamică pozitivă pe segmentul corporate, iar executivul vrea să mizeze în continuare pe aceste segmente pentru a susține creșterea.
„Am crescut atât prin vânzări către persoane fizice, cât și pe partea de IMM-uri. Creditarea ipotecară a fost excepțional de bună. La fel, aș mai spune că pe segmentul de IMM-uri creditarea a mers foarte bine. Acum vrem să ne concentrăm pe partea micro din IMM-uri, pe antreprenori mici. Nu este ușor. Toată lumea se concentrează pe linia de sus a segmentului. Dacă există o companie mare este mai ușor să mergi după ea decât după 20 de companii medii. Dar noi alegem ultima alternativă, să mergem în schimb după 200 de companii mici. Bineînțeles că antreprenorii mici au nevoie de mai multă grijă și de aceea costă mai mult, dar noi vrem să mergem după acest segment.“
Legat de ceilalți jucători din piață, șeful OTP Bank susține că peisajul bancar din România trebuie să se schimbe, deoarece mare parte din piață este controlată încă de primii jucători, iar într-un mediu unde marjele de profit sunt din ce în ce mai mici, o bancă cu o cotă de piață de sub 1% nu poate face profit semnificativ.
„O cotă de piață de 1% nu este destul. Jucătorii mai mici din piață trebuie să iasă din pozițiile lor. Băncile de talie medie trebuie să își mărească dimensiunea, nu neapărat cota de piață, ci dimensiunea. Sunt din ce în ce mai multe reglementări în piață. Vedem în fiecare an 2-3 reglementări noi europene care necesită mai multă atenție, mai multe investiții și care se traduc în oameni noi, și în noi aplicații de urmărit. Deci este nevoie de mai multe active și de o dimensiune mai mare.“
De când au intrat în România cei de la OTP au fost interesați de mai multe achiziții, uitându-se chiar și la jucători precum BCR, Banca Transilvania, Banca Țiriac sau Banca Carpatica, însă fără prea mult succes. Singurele achiziții reușite au fost în anii 2000, la intrarea în piață, achiziția Robank și în 2014 tranzacția prin care a preluat subsidiara locală a portughezilor de la Millennium Bank. Grupul ungar a încercat anul trecut să cumpere Banca Românească, de la grupul elen National Bank of Greece, dar tranzacția a fost respinsă de BNR, banca românească cu capital elen ajungând în cele din urmă pe mâna EximBank – instituție bancară controlată de statul român.
„Sistemul bancar din România este condus încă de cei mai mari jucători. Nu am comentarii specifice referitoare la subiectul achiziției Banca Românească. Nu cred că va schimba semnificativ peisajul bancar românesc. Cel mai important este ca oricine deține orice jucător din piață să se supună acelorași reguli. Dacă toată lumea joacă după aceleași reguli, cu aceeași supervizare, este greu să spui cine este un proprietar bun sau nu. Noi am închis capitolul Banca Românească“, explică șeful OTP Bank România.
Pe plan internațional, grupul OTP continuă achizițiile, drept urmare, fostul șef al OTP Bank România László Diósi, care a condus banca mai mult de un deceniu, a fost numit de cel mai mare grup bancar din Ungaria la conducerea Mobiasbanca, o nouă subsidiară a ungurilor achiziționată de la francezii de la Société Générale. Numirea lui László Diósi ca CEO și președinte al Comitetului de Direcție a fost realizată în luna iulie, potrivit datelor oficiale ale Mobiasbanca.
Cine este Gyula Fatér:
Între 1992 și 2000, Gyula Fatér a fost CEO al Europool Investment Fund Management, iar în anul 2000 s-a alăturat Budapest Bank Group în calitate de CEO al Budapest Fund Management, funcție pe care a îndeplinit-o până în 2014. Între 2006 și 2009, el a fost responsabil de supravegherea regională a opt țări, ca manager de capital și investiții, iar din 2009 a asigurat și managementul produselor de retail la Budapest Bank. În ultimii patru ani, Gyula Fatér a fost head of consumer în cadrul aceleiași bănci. În urmă cu opt luni a fost adus de grupul OTP pentru a conduce subsidiar
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?
-
 Irina Barbu, IT Lead, ING Hubs România – Tech Foundation and Channels: „Performanţa apare atunci când oamenii au claritate, sprijin şi spaţiu să-şi facă treaba bine”
-
 Paul Cosmovici, Managing Partner, Cosmovici Intellectual Property: România autentică, dar neprotejată. Gust tradiţional, mândrie naţională, proprietate intelectuală