
De la disruption la integrare financiară
Viitorul finanțelor nu mai depinde de o singură bancă sau aplicație, ci de colaborarea între jucători, tehnologie și oameni. Plățile, creditele și asigurările ajung direct în produsele și serviciile pe care le folosim zilnic. AI poate face recomandări inteligente, în…
Viitorul finanțelor nu mai depinde de o singură bancă sau aplicație, ci de colaborarea între jucători, tehnologie și oameni. Plățile, creditele și asigurările ajung direct în produsele și serviciile pe care le folosim zilnic. AI poate face recomandări inteligente, în timp real, dar contactul uman rămâne esențial în decizii complexe, iar soluțiile digitale trebuie să fie rapide, simple și de încredere.
Finanțele din Europa Centrală și de Est au depășit modelul instituțiilor izolate pentru ca inovația financiară a devenit, prin definiție, un efort colectiv, spune Alexandra Pollack, CEO, Unchain Festival, summit de finanțe și tehnologie din Europa Centrală și de Est. Băncile, fintech-urile, companiile de tehnologie, comercianții și autoritățile colaborează tot mai strâns, integrând servicii și platforme. Așa că viitorul nu mai este definit de un singur jucător sau produs, ci de interconectarea mai multor actori ai unui ecosistem din ce în ce mai complex și integrat.
„Cred că această dinamică este cea «vinovată» pentru accelerarea inovației în industria financiară, în general, iar la nivel regional observăm clar dorința clienților de a primi soluții end-to-end (plată, credit, asigurare), lucru care crește automat și provocările de securitate și de reglementare”, spune Alexandra Pollack. În opinia ei, în Europa Centrală și de Est, colaborarea regională și între verticale este motorul digitalizării. „Vedem, de la un an la altul, la Unchain, cum cooperarea generează oportunități noi atât pentru companii, cât și pentru consumatori.”
Nicio instituție nu mai poate inova singură la viteza unei rețele. Ecosistemele au devenit infrastructura de bază a finanțelor moderne și vor schimba sistemic modul în care interacționăm de aici înainte.
Embedded finance, adică integrarea serviciilor financiare (plăți, creditare, asigurări, conturi bancare) direct în platforme, aplicații sau site-uri nefinanciare, elimină necesitatea de a accesa un serviciu bancar tradițional separat. Dar, explică Alexandra Pollack, embedded finance mută serviciile financiare în produse și platforme nonbancare, iar acest lucru schimbă distribuția puterii. Retailerii și platformele câștigă teren deoarece pot oferi plăți, creditare sau asigurări exact în momentul de nevoie (de exemplu, BNPL la checkout), fără ca banca să mai fie vizibilă. Cine deține interfața cu clientul și contextul devine mai influent, iar băncile riscă să fie percepute drept „motorul din culise” dacă nu se adaptează. „De aceea, băncile trebuie să se redefinească: fie devin furnizori de infrastructură (BaaS), alimentând produsele integrate ale altora, fie concurează prin experiențe digitale și propriile ecosisteme.”
BIO
Alexandra Pollack și-a dezvoltat parcursul profesional în zona de organizarea a evenimentelor tech, având peste 15 ani de experiență în târguri B2B, conferințe de inovație și programe pentru startupuri, de la evenimente restrânse la festivaluri cu 15.000 de participanți. A fost CEO la How To Web (2019–2021), contribuind la relansarea festivalului și extinderea internațională. A lansat GoTech și Bucharest Tech Week, a dezvoltat MyConnector și este fondator & CEO Unchain Fintech Festival.
Puterea se mută către cei care dețin datele și relația primară cu clientul. „Banca poate rămâne emitentul, dar relația poate aparține aplicației. Pe termen lung, echilibrul se construiește prin încredere și alianțe. Embedded finance transformă rivalii în parteneri și redefinește ce înseamnă o instituție financiară”, afirmă Alexandra Pollack.
În cadrul summitului, ajuns anul acesta la a cincea ediție, se discută despre o Europă mai armonizată economic și financiar, cu piețe care funcționează mai coerent. „În acest scenariu, Europa Centrală și de Est poate juca un dublu rol, de catalizator și liant, deoarece este atât un hub de inovație, cât și un laborator regional. În ultimii ani, am văzut cu toții soluții fintech relevante născute în această parte a lumii, dar am și adoptat soluții din restul Uniunii Europene, acestea devenind din ce în ce mai integrate”, potrivit Alexandrei Pollack. Și, adaugă ea, Unchain facilitează de cinci ani alinierea de viziune pentru a reduce decalajele Est-Vest, pentru a accelera incluziunea financiară, pentru modernizarea infrastructurii și pentru creșterea cooperării în gestiunea riscurilor. „Dacă țările regiunii se aliniază prin standarde tehnice și recunoaștere reciprocă, pot propune modele scalabile la nivelul UE; însă este nevoie de încredere și cooperare la nivel decizional. Regiunea poate demonstra, în mod practic, beneficiile integrării și poate deveni o voce unită și puternică pentru competitivitatea Europei la nivel global. Avem un potențial mare.” Fintech-ul nu mai este o verticală separată; este integrat în banking, plăți, retail, mobilitate și infrastructură publică. Agenda summitului din 2026 va aborda teme critice precum piețele de capital programabile, modelele de finanțe integrate dincolo de momentul check-outului, experiențele bancare hibride digital-umane și rolul AI ca motor de eficiență internă, nu ca instrument brut orientat către client. Care este următorul pas al finanțelor integrate, dincolo de check-out? „Embedded finance a pornit vizibil din zona plăților și a creditelor la check-out, însă următorul pas este integrarea profundă, invizibilă, în experiențele zilnice. Vom vedea, probabil, credite și asigurări contextuale, cu oferte instant, în funcție de nevoie – travel, gadgeturi, logistică – sau chiar fluxuri B2B de finanțare a capitalului direct integrate în platforme.”
Finanțele programabile și integrarea în infrastructură sau IoT nu mai sunt nici ele science-fiction, potrivit Alexandrei Pollack. Este posibil să apară plăți și tranzacții machine-to-machine sau contracte financiare smart, integrate by design în tehnologiile emergente. Un concept cu potențial ridicat îl reprezintă asistenții AI, capabili să recomande economisire, investiții, FX sau asigurări în contextul planificării, nu după producerea unui eveniment.
„Per ansamblu, finanțele integrate devin o utilitate omniprezentă: orice companie poate livra servicii financiare ca parte a produsului său, iar utilizatorii primesc acces fără pași suplimentari, exact în momentul în care au nevoie. Trăim vremuri interesante, iar finanțele joacă un rol-cheie în schimbările socio-economice ale prezentului.”
Vorbind despre edițiile anterioare ale summitului, reprezentanta evenimentului spune că lecția-cheie este că puterea reală stă în ecosistem, nu în jucători individuali. În cinci ani, fintech-ul a trecut de la disruptor la mainstream, iar colaborarea dintre bănci, startup-uri și autorități a devenit motorul progresului. „Tocmai de aceea, Unchain crește anul acesta de la fintech pur la toate verticalele financiare. Dacă totul este fintech acum, ne lărgim orizonturile de definire a ecosistemului.”
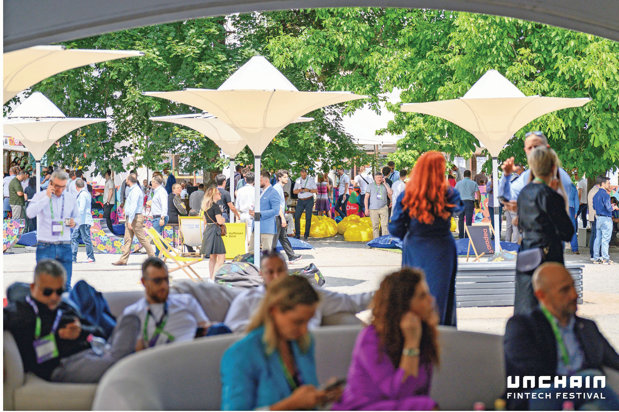
Festival, ediția 2028, va avea loc la Oradea în perioada 17-18 iunie, cu o participare estimală la peste 800 de lideri seniori și decizionali din
40 de țări
Și pentru că inovația se construiește prin încredere, dialog și viziune comună, oamenii care construiesc viitorul industriei simt nevoia să se vadă față în față, argumentează Alexandra Pollack. Faptul că summitul adus la aceeași masă bănci comerciale și naționale, instituții de reglementare, asociații profesionale, fintech și big tech, dar și ecosistemul de early-stage startups, precum și multe alte verticale, a confirmat că viitorul se cocreează. „Creșterea festivalului de la o comunitate restrânsă la o platformă internațională reflectă această dinamică: construim și creștem o piață regională împreună. Asta este misiunea noastră.”
O lecție-cheie? „Faptul că, deși pare fragmentată istoric, Europa Centrală și de Est are o identitate financiară comună și puternică, iar cooperarea regională devine un avantaj competitiv.”
Care este conversația esențială la Unchain 2026? Sunt mai multe puncte care, împreună, formează conversațiile mari ale industriei. „Embedded finance și embedded insurance fac parte din soluții și integrări axate pe comercianți. Apar teritorii noi, atât în termeni de business – de la stablecoins la tranzacții de obligațiuni tokenizate -, cât și în termeni de țări și platforme. Așa cum spuneam, inovația se răspândește cel mai rapid prin parteneriate strategice”, declară Alexandra Pollack.
Tot ea spune că AI-ul devine norma, este prezent peste tot și începe să transforme modelele de business. Totodată, exercită o presiune semnificativă asupra cybersecurityului, redefinind complet regulile securității.
Soluțiile digital-first nu mai pot funcționa izolat – în banking, finanțe, asigurări etc. Ele devin platforme deschise, prin care toți actorii din ecosistem se pot integra. „EUID vine să accelereze acest proces și ne împinge pe toți înainte în această direcție. Liderii sunt, așadar, provocați să evolueze pentru a colabora în reglementarea și regândirea piețelor, în contextul social mai larg.”
În acest context, cum arată experiența bancară ideală în era digital-umană? „Cred că experiența ideală combină viteza și inteligența digitalului cu empatia și încrederea umană. Digitalul trebuie să fie seamless și personalizat – operațiuni uzuale rapide, aplicații intuitive, insighturi și notificări relevante, disponibile oricând”, punctează reprezentanta summitului. Însă contactul uman rămâne crucial în momente importante: decizii complexe, investiții, fraude sau situații sensibile. „Pentru că finanțele se bazează pe încredere și stabilitate. Asta nu se va schimba niciodată. Trecerea de la digital la expert uman ar trebuie să fie fără fricțiuni, cu un context păstrat – handover inteligent. În plus, omnichannel real înseamnă continuitate între telefon, laptop, call center și sucursală, fără reluarea poveștii, fără sa mai pierzi timp. Ideal, banca devine un partener proactiv. AI-ul oferă coaching financiar, iar oamenii intervin când contează. Diferența o face echilibrul”, conchide Alexandra Pollack.
De vorbă cu Alexandra Pollack, CEO, Unchain Festival
Unde aduce AI-ul cea mai mare valoare reală pentru bănci?
Aș spune că AI-ul aduce valoare pe mai multe planuri. În operațiuni, vedem la partenerii noștri un impact imediat și măsurabil: automatizează sarcini repetitive, reduce erorile și întărește managementul riscului. Uneori, detectează fraudele în timp real și poate genera credit scoring avansat pe volume mari de date, ceea ce crește incluziunea financiară, inclusiv pentru segmente fără istoric bancar clasic.
Ce rezultă: mai multă eficiență operațională, costuri mai mici și o reziliență mai mare a sistemelor?
În front-end, în acest moment, AI-ul îmbunătățește experiența clientului prin recomandări personalizate, produse inteligente, chatboți disponibili 24/7 și interacțiuni mai simple în aplicații, ceea ce poate crește eficiența, retenția clienților și, implicit, veniturile. Poate că astăzi cea mai mare valoare tangibilă se vede în operațiuni, dar front-end-ul devine tot mai important pe măsură ce clienții cer servicii smart, iar Agentic AI se dezvoltă din ce în ce mai mult.
Băncile care reușesc să implementeze AI „la dublu” — eficiență internă și experiență superioară pentru clienți — vor avea, probabil, un avantaj competitiv considerabil.
Dacă fintechurile nu mai sunt disruptori, cine dictează ritmul inovației?
Fintech-urile au trecut din zona de underdogs în mainstream și au devenit parteneri esențiali. Ritmul inovației nu mai este dictat de o singură verticală, ci de ecosistem.
Trei factori ies în evidență mai mult decât ceilalți. Primul este cooperarea banking Ă fintech Ă big tech: bănci și fintech-uri care au trecut de la competiție la colaborare, combinând agilitatea cu capitalul și scalarea, ceea ce ridică standardele de viteză și experiență digitală.
Al doilea factor este chiar consumatorul, din ce în ce mai digitalizat, cu așteptări pentru servicii instant, personalizate și fără fricțiune. Cine nu livrează rapid și calitativ pierde teren.
Al treilea factor, poate surprinzător, este reglementarea ca accelerator. Inițiative precum PSD2 și Open Banking forțează, în cele din urmă, deschiderea infrastructurii și stimulează apariția de soluții noi – sandboxuri și standarde comune care pot crește viteza și inovația.
Pe scurt, schimbarea este generată de colaborare, cererea pieței și politicile publice. De aici și mutarea conversației pe care Unchain Festival o propune în 2026: de la disruption la integrare financiară.
Ce ar trebui să înțeleagă mai bine autoritățile despre viteza inovației financiare?
Reglementatorii sunt extrem de importanți, iar Unchain Festival pune un accent deosebit pe relația bună pe care o are cu toate băncile centrale din regiune. Aceștia au misiunea de a proteja stabilitatea sistemului și consumatorii, fără a sufoca inovația — fără îndoială, o misiune dificilă, care implică multă responsabilitate.
Tehnologia evoluează mai rapid decât reglementările, lucru vizibil în orice domeniu, motiv pentru care este nevoie de o reglementare agilă, adaptată unui ciclu iterativ. Acest lucru presupune o actualizare continuă a cadrelor existente: multe reguli sunt construite pentru o lume care deja s-a schimbat. Noțiuni precum crypto, blockchain, AI, platforme globale, CBDC-uri sau DeFi/DAO sunt astăzi mainstream; au ieșit din cercurile rebele ale Web3 și au ajuns pe mesele băncilor centrale.
În plus, reglementatorii pot încuraja experimentarea protejată. Practica sandboxurilor permite ca inovațiile să fie testate sub supraveghere, într-un mediu în care autoritățile pot intui, din mers, direcția practică a pieței.
Probabil cel mai important element rămâne însă dialogul constant și deschiderea. Aici încercăm să jucăm un rol esențial în construirea unei platforme pentru repere mai rapide, grupuri de lucru relevante și includerea cât mai multor verticale, pentru a extrage idei din industriile adiacente – asigurări, retail, creditare.
Ca abordare generală, observăm că accentul se mută către principii – date, stabilitate, colaborare – și mai puțin către proceduri rigide.
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?
-
 Irina Barbu, IT Lead, ING Hubs România – Tech Foundation and Channels: „Performanţa apare atunci când oamenii au claritate, sprijin şi spaţiu să-şi facă treaba bine”
-
 Paul Cosmovici, Managing Partner, Cosmovici Intellectual Property: România autentică, dar neprotejată. Gust tradiţional, mândrie naţională, proprietate intelectuală