
De ce contestă guvernul procentul de 9,4% din PIB convenit cu UE pentru pensii, de vreme ce nu a depășit niciodată în cash acest procent
Problema pensiilor este complicată azi și se va complica și mai mult pe viitor. Pentru că sistemul de pesnii de tip PAYG (pay as you go) îi face pe pensionari dependenți de numărul celor care contribuie la sistemul de pensii.
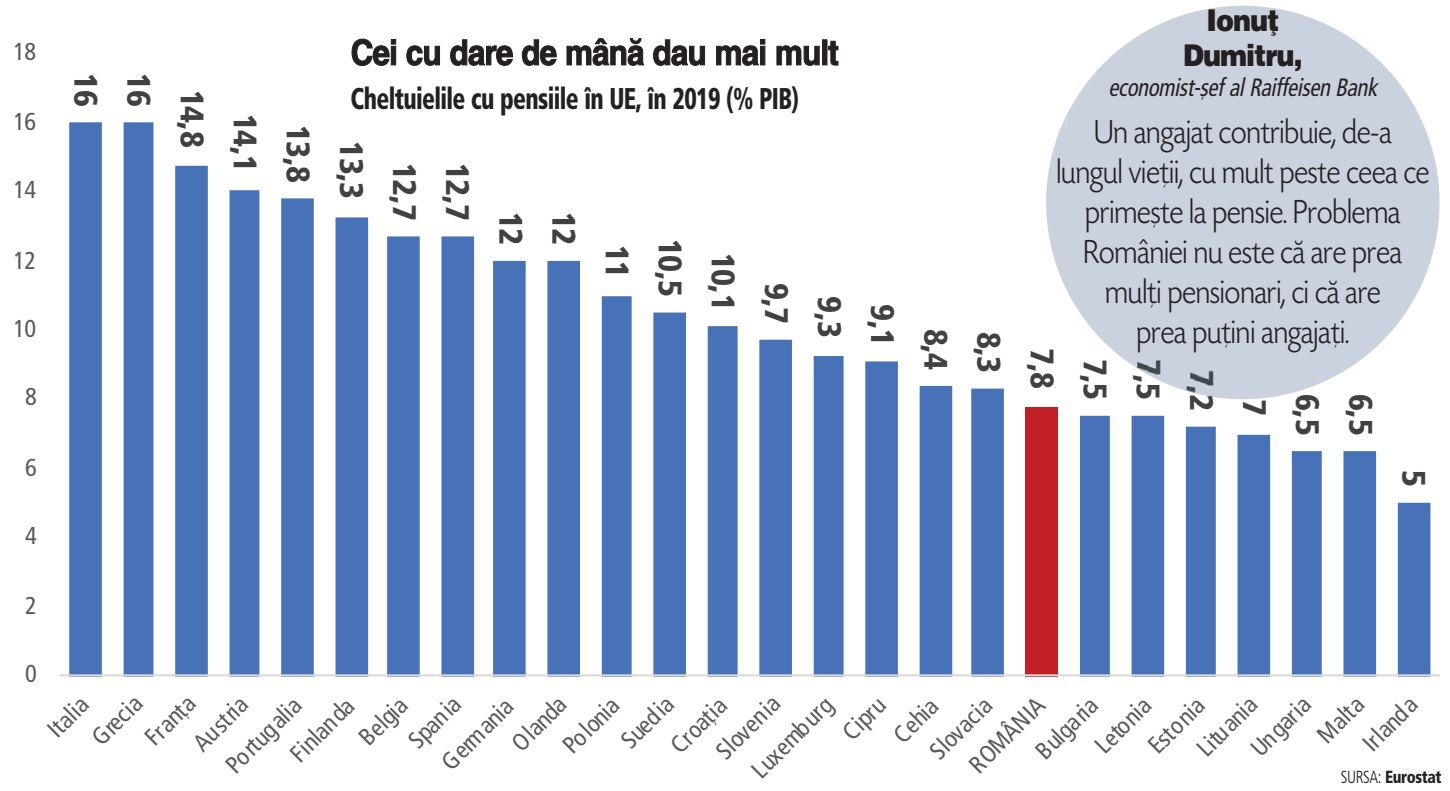
♦ România și-a asumat prin PNRR să nu depășească 9,4% din PIB pentru plata pensiilor, iar premierul Nicolae Ciucă spune că e puțin. Este corect să plafonezi ceva, de vreme ce, acel ceva, reprezintă o contribuție de o viață activă a unui om?
Problema pensiilor este complicată azi și se va complica și mai mult pe viitor. Pentru că sistemul de pesnii de tip PAYG (pay as you go) îi face pe pensionari dependenți de numărul celor care contribuie la sistemul de pensii. În plus, pensia publică este și o treabă politică, prin felul în care este calculat punctul de pensie. Are guvernul bani, mai trage de punctul de pensie, o crește în funcție de inflație, o majorează cu 50% din creșterea economică – povestea este că azi o crește, mâine nu. Nu are bani, nu crește nimic sau doar cu puțin, cum se întâmplă în acesta an, de pildă. La o inflație de 8%, pensiile ar trebui să crească, în 2022, în România cu 8%, plus jumătate din creșterea economică de aproape 7%. Adică peste 11%. Cresc pensiile cu 11%? Nici vorbă. Ci pe undeva la 4%.
„Un angajat contribuie, de lungul vieții, cu mult peste ceea ce primește la pensie. Problema României nu este că are prea mulți pensionari, ci că are prea puțini angajați“, explică Ionuț Dumitru, economist-șef al Raiffeisen Bank.
În 2019 (ultimele date publice ale Eurostat) pentru pensiile a 100 de oameni, media angajaților-contribuabili îm UE a fost de 169,2. În Bulgaria a fost de 133, în Ungaria de 168,9, în Polonia de 180,3. În România a fost de 109,6. Aceasta este prima problemă – nu numărul mare de pensionari, ci numărul mic de angajați. A doua problemă este cea a veniturilor statului. România adună la buget, din taxe și impozite, echivalentul a 27% din PIB, față de o medie europeană de 40%. În aceste condiții, arată Dumitru, realmente nu ai cum să dai mai mult și faci ca Moromete: „Dacă n-am, n-am, de unde să-ți plătesc foncierea?“
Cei care au mai mult, dau mai mult. Italia plătește 16% din PIB pentru pensii, Franța 15%, Spania 13%, Germania 12%. România? 7,8% în 2019 și în jur de 8,8% anul trecut. Dar veniturile fiscale la buget ale tuturor acestor țări, cu excepția României, sar de 40% din PIB. România? 27%!
Prin Planul de Reziliență (PNRR), România s-a angajat față de Comisia Europeană să nu cheltuiască mai mult de 9,4% din PIB, anual, pentru pensii. Dacă era vorba de salarii, era de înțeles. Salariile la stat vin din taxe și impozite. Dar aici, la pensii, vorbim de contribuții, cum e și numele sistemului: plătești azi pentru mai târziu.
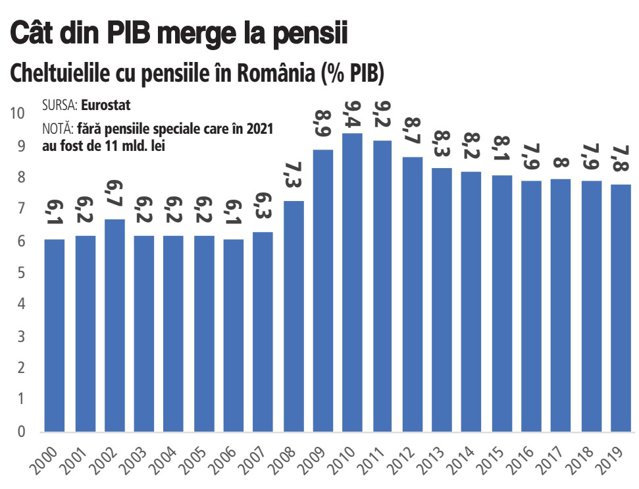
Premierului liberal nou instalat i se pare puțin procentul de 9,4% din PIB pentru pensii, ca și cum ar avea în spate un sac cu bani, iar Comisia Europeană nu-l lasă să împartă banii săracilor. Și ar vrea să „negocieze“. Ce să negociezi cu visteria goală? În ultimii 20 de ani România nu a depășit niciodată pragul de 9,4% din PIB plătit pentru pensii. Pragul a fost atins în 2010, dar s-a întâmplat pentru că PIB-ul s-a prăbușit sub criză iar pensiile a trebuit să fie plătite. În rest, pragul e undeva între 7 și 8% din PIB- cam 8,8% anul trecut. Premierul Nicolae Ciucă a spus recent că a discutat în ianuarie cu miniștrii despre plafonul de 9,4% din PIB pentru pensii, asumat în PNRR, și că aceștia cred că nu e suficient. Săptămâna trecută, ministrul muncii a declarat la Digi24 că PSD vrea să renegocieze PNRR pentru că plafonul de 9,4% din PIB agreat de Comisia Europeană pentru cheltuielile cu plata pensiilor este mic și vârstnicii sunt „condamnați la sărăcie“.
Problema nu este însă acest procent, ci că procentul de venituri ale bugetului, ca pondere în PIB, este cel mai mic din UE (cu excepția Irlandei care este un semiparadis fiscal, deci o poveste dintr-un alt film). Nu poți susține un stat, nu poți pretinde venituri înalte pentru salariați și pentru pensionari, când, din 100 de lei cheltuiți de stat, 27 de lei înseamnă împrumuturi.
Desigur că pensiile sunt mici, o pensie înseamnă cam 40% din fostul salariu. Derizoriu.
Soluția? Mai mulți contribuabili, spune Ionuț Dumitru: „Nu sunt prea mulți pensionari, ci prea puțini contribuabili la sistem. Și, între cei care sunt, unii plătesc cât vor ei, alții deloc. Nișe fiscale peste tot. De unde bani la buget? Și de-ar fi un plafon de 9,4% din PIB pentru pensii, unde-i răul? PIB-ul crește an de an. Înseamnă că, automat, și pensiile ar crește. Ai certitudinea că, an de an, pensiile cresc! Măcar atât!“
Este nevoie de mai mulți contributori, dar de unde? Natalitate este în scădere, emigrația este în floare. Speranța de viață în România este mai mică decât în UE, dar asta pentru noi socotim speranța de viață la naștere, nu la pensie. Pentru că mortalitatea este mare în rândul celor mici. Speranța de viață la pensie este însă în media europeană.
Așadar, problema nu este că poți să dai sau nu un anume procent din PIB pentru pensii, ci dacă ai să dai acei bani cash, că procentele sunt praf în ochi.
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?
-
 Irina Barbu, IT Lead, ING Hubs România – Tech Foundation and Channels: „Performanţa apare atunci când oamenii au claritate, sprijin şi spaţiu să-şi facă treaba bine”
-
 Paul Cosmovici, Managing Partner, Cosmovici Intellectual Property: România autentică, dar neprotejată. Gust tradiţional, mândrie naţională, proprietate intelectuală