
De astăzi 1 iulie nu mai sunt plafonate tarifele RCA. După doi ani, un nou start pentru piața RCA de 2 mld. euro. Întrebarea este cine va câștiga și cine va pierde
După doi ani în care prețurile polițelor RCA au funcționat sub umbrela unei forme de plafonare aceasta va dispărea. Această plafonare a reprezentat de fapt o înghețare a tarifelor practicate de asigurători la nivelul lunii februarie 2023, iar de acum încolo vom vedea care va fi noua realitate din piața RCA.
♦ Asigurătorii, în ciuda plafonării din ultimii doi ani pe zona asigurărilor RCA, au înregistrat creșteri ale volumului de prime brute subscrise, rata combinată a daunei a coborât sub 100%, însemnând că segmentul a devenit profitabil, chiar dacă într-o mică măsură, în timp ce, cu mici ajustări pe anumite segmente, prețul polițelor nu a rămas preponderent același, pentru că plafonarea a fost de fapt o limitare pentru asigurători a primelor la nivelul lunii februarie 2023 ♦ Acum, odată cu ridicarea formei de plafonare, prețul polițelor RCA ar putea crește cu cel puțin 5% din comisionul brokerilor, care și acesta a fost plafonat, cu cel puțin 10% la nivelul întregii țări, aceasta fiind o ajustare cu inflația, iar punctual în București-Ilfov creșterile vor fi cu 15% din cauza frecvenței mari a accidentelor, a explicat Viorel Vasile, CEO, Safety Broker, pentru ZF ♦ ASF spune că nu sunt motive pentru o creștere generală de valori mari.
După doi ani în care prețurile polițelor RCA au funcționat sub umbrela unei forme de plafonare aceasta va dispărea. Această plafonare a reprezentat de fapt o înghețare a tarifelor practicate de asigurători la nivelul lunii februarie 2023, iar de acum încolo vom vedea care va fi noua realitate din piața RCA.
Până acum, creșterile prețurilor, chiar și sub efectul formei de plafonare, au avut la bază fie mutarea dintr-un segment în celălalt a clienților de către asigurători, fie mecanimsul de bonus-malus, după cum a explicat Sorin Mititelu, vicepreședinte al ASF responsabil de zona asigurărilor, pentru ZF. El a spus că nu ar fi motive pentru o creștere generalizată a tarifelor.
„Dacă ne uităm pe raportul pe T1/2025, rezultatele tehnice pe clasa A10 (RCA) arată un echilibru între veniturile pe care le încasează și cheltuielile pe care le au cu acest produs. Așadar, la nivel de piață este o situație pe care am putea să o considerăm normală. Referitor la rezultatul agregat general, argumentație care să fie folosită la modificarea întregului tarif RCA, în momentul acesta nu s-ar justifica. În plus, trei jucători au intrat după introducerea acestui mecanism de plafonare și aceștia au operat decent“, a spus Sorin Mititelu.
Totuși, vicepreședintele ASF a punctat că sunt diferențe de performanță pe unele segmente, pe categorii de vehicule, iar în aceste zone vor fi ajustări, însă exclude o eventuală creștere în masă a tarifelor la nivel generalizat.
„Sunt clar diferențe de performanță a unor segmente pe categorii de vehicule, iar acolo vor fi ajustări. Nu sunt motive de o creștere generală, de valori foarte mari. Fiecare asigurător trebuie să aibă o justificare când vine cu un nou preț. Nu pot veni din condei să pună x% sau y%. Sunt puține justificări pentru o creștere generală. În privința zonelor unde se intervine pentru actualizare, nu au cum să fie creșteri mari“, a mai explicat Sorin Mititelu, pentru ZF.
Din perspectiva lui Viorel Vasile, CEO, Safety Broker, care este atât liderul întregii piețe de brokeraj în asigurări, dar și în special liderul pieței de brokeraj pe zona RCA, sunt două motive de creștere a prețurilor RCA, eliminarea plafonării comisionului brokerilor și ajustarea cu creșterile de prețuri și inflația.
„Sunt două motive de creștere a prețurilor RCA începând cu 1 iulie, primul este eliminarea plafonării comisionului brokerilor. Asigurătorii se vor duce, marea majoritatea lor, către un comision de 12%. Noi deja am primit notificări. Atunci, o creștere de 5% va veni din comision. Pentru că noi avem acest mecanism de primă netă, orice creștere a comisionului va veni peste prețul poliței, deci suportată direct de client. De asemenea, cam toți asigurătorii, suplimentar se vor duce cu minimum o creștere de 10% a prețului polițelor RCA pe toată țara și s-ar putea cu cel puțin 15% pe zona București și Ilfov pentru că aceste zone sunt cu cea mai mare frecvență a accidentelor. Creșterile acestea sunt date de inflație pentru că de doi ani de zile nu și-au mai modificat prețurile“, a mai explicat Viorel Vasile. În ceea ce privește prima medie RCA la finalul primelor trei luni din 2025, la nivelul întregii piețe nivelul a ajuns la 1.330 lei, în creștere cu 3% față de perioada similară a anului trecut. Față de primul trimestru din 2022, creșterea este de 20%, iar față de primul trimestru din 2021, când încă activau atât City Insurance, cât și Euroins România, companiile falimentare care au creat haosul din piața RCA, prima medie este de două ori mai mare.
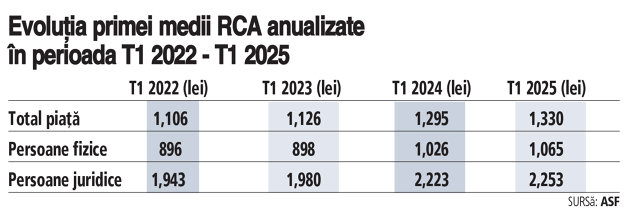
Diferența primei medii între zona persoanelor fizice și cea a persoanelor juridice este semnificativă, de peste 1.000 de lei. Astfel, pentru persoane fizice, prima medie la finalul lunii martie 2025 se afla la 1.065 lei, în creștere cu 4%, față de primele trei luni din 2024, în timp ce la persoane juridice prima medie RCA la finalul lunii martie 2025 era de 2.253 lei, în creștere cu puțin peste 1%, față de aceeași perioadă a anului trecut.
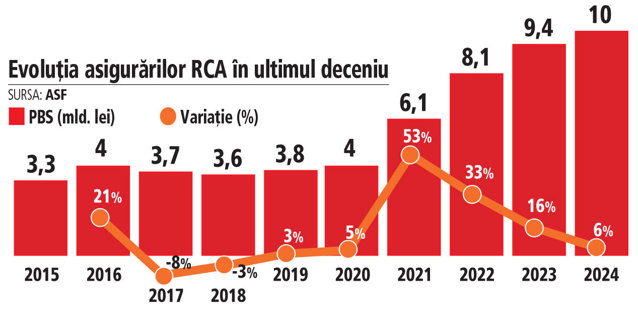
Din perspectiva volumului de prime brute subscrise pe zona RCA, piața a ajuns de la 3,3 mld. lei în anul 2015, la 10 mld. lei în 2024, ceee ce înseamnă o triplare la nivelul întregii piețe în ultimul deceniu. Cele mai accelerate creșteri pe care zona RCA le-a înregistrat au venit în anii 2021-2023, ritmul de creștere depășind 50% în anul 2021. În ceea ce privește primele trei luni din 2025, volumul de prime brute subscrise a ajuns la 2,4 mld. lei, creșterea fiind de 11% față de perioada similară a anului trecut.
Forma de plafonare a tarifelor RCA a fost inițial o măsură impusă prin hotărâre de guvern după prăbușirea a doi lideri din zona asigurărilor RCA, respective City Insurance și Euroins. Deși după căderea City Insurance din septembrie 2021 plafonarea a fost pe masă, această măsură nu a fost luată decât după încă un an, după ce și al doilea lider, care preluase ștafeta de la City Insurance, respectiv Euroins, s-a prăbușit.
Astfel, pentru a limita pe cât posibil șocul, dar și presiunea pieței de a crește prețul polițelor RCA pentru a face față vulumului consistent de clienți care urmau să își facă polițe RCA noi la asigurătorii rămași în piață, s-a recurs la această plafonare, care de fapt a fost limitare a prețului polițelor RCA la nivelul practicat de asigurători în luna februarie 2023. Forma de înghețare a tarifelor RCA era menită pentru o perioadăde 6 luni, iar ulterior aceasta a fost prelungită până în prezent, o dată la fiecare trei luni.
De-a lungul ultimilor doi ani, care au marcat cea mai lungă plafonare din istoria pieței asigurărilor, piața RCA a funcționat cu aceste limitări, și-a crescut volumul, trei noi asigurători au intrat pe această piață, care nu au fost supuși formei de plafonare, dat fiind că nu erau prezenți pe piața locală la momentul la care face referire această formă de plafonare, iar acum, după cum a spus și vicepreședintele ASF, putem considera piața RCA ca fiind normală. Dacă într-adevăr piața RCA s-a normalizat și dacă această normalizare va fi perturbată în perioada următoare, rămâne de văzut.
-
 Cât de mult s-au chinuit doi corporatişti din România să îşi deschidă o afacere şi cum au reuşit să ajungă de la marfă luată pe datorie la afaceri de milioane de euro?
-
 Povestea tinerei care a combinat arta cu tehnologia şi a creat una dintre cele mai originale afaceri din România
-
 Este sau nu este bine să îţi cumperi acum o locuinţă şi care este una dintre cele mai frecvente greşeli făcute de români atunci când vor să îşi cumpere o casă?