
Cum vrea Volksbank să recâștige teren în România
Nevoia de capital a băncilor și discuțiile recente de la BNR despre trecerea de la un model de afaceri bancare bazate pe creditarea abundentă în orice condiții la unul bazat pe economisire și creditare prudentă și încep să-și arate efectele.
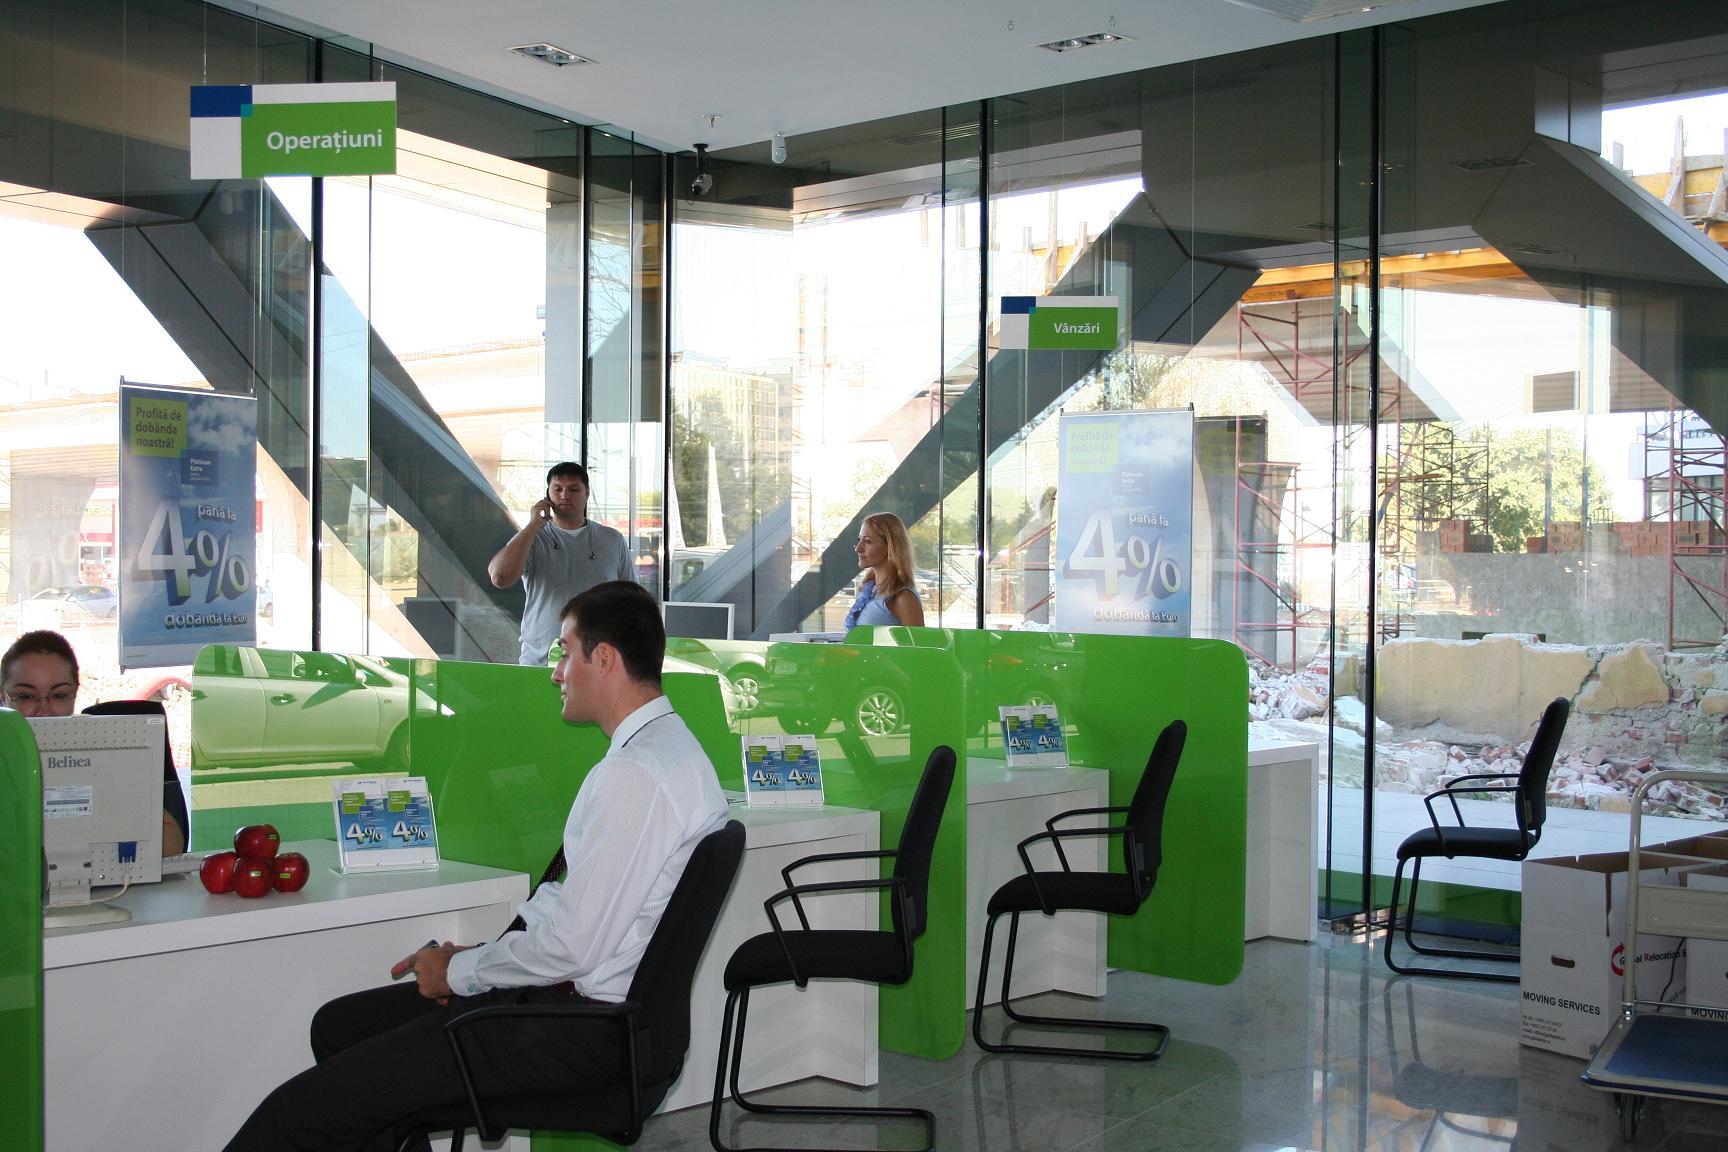
După doi ani de pauză, Volksbank România a anunțat că se repoziționează ca bancă pentru clasa de mijloc și IMM, repornește creditarea cu câteva produse simple și lansează în premieră un plan de economii cu bonusuri anuale la dobândă și alimentare automată a contului.
Planul de Economii poate avea o scadență maximă de 5 ani. Începând din al doilea an, la aniversarea depozitului, Volksbank acordă un bonus între 7,5% și 15% din dobânzi, în funcție de maturitatea Planului de Economii. Dobânda oferită este de 7% în primul an, nivelul pentru anii următori urmând să fie actualizat la fiecare aniversare. Clienții pot opta pentru alimentarea manuală sau automată, respectiv pentru stabilirea unei sume fixe ce va fi retrasă automat din contul curent în fiecare lună sau trimestrial sau pentru stabilirea unui prag minim al disponibilului din contul curent.
“Lansarea Planului de Economii confirmă strategia de repoziționare a Volksbank România ca bancă universală, care acordă egală atenție atât activităților de economisire, cât și celor de creditare”, a spus Lucian Cojocaru, vicepreședinte al Volksbank România. “Pe zona de retail, Volksbank își propune să devină o ‘bancă de casă’ pentru clasa de mijloc. În sectorul companiilor, banca pune accent pe servicii oferite segmentului microîntreprinderilor și IMM-urilor.” Repoziționarea și campania pentru susținerea noii oferte de produse au costat 2 milioane de euro.
Produsele de creditare oferite acum sunt overdraftul pe card de credit, creditul auto și creditul CASA, care are scadență maximă la 30 de ani și este destinat achiziției de imobile și refinanțărilor de credite imobiliare. Suma maximă acordată în acest sens este de 250.000 de euro sau 1.000.000 de lei, dobânda este Euribor 3 luni + 5,45% la euro și Robor 6 luni + 2,95%, iar avansul minim este de 20% din prețul de achiziție/valoarea imobilului.
Lucian Cojocaru, vicepreședinte executiv al băncii responsabil cu activitatea de retail, a declarat pentru BUSINESS Magazin că nu vede un “potențial strălucitor” al pieței imobiliare, însă un credit de profil nu putea lipsi din ofertă, având în vedere că în perioada în care banca nu a mai dat credite, “am avut întrebări de la clienți, tocmai pentru că avem o reputație în finanțări imobiliare”. Cojocaru a precizat că banca nu mai are în ofertă credite franci elvețieni. Cât privește restructurarea creditelor existente, vicepreședintele Volksbank a spus că “de restructurat am restructurat destule credite până acum, ca toată lumea. Dar nu e o deosebire majoră între creditele în franci și cele în euro; suferă cam la fel și unele, și celelalte, statistic vorbind.”
Președintele Directoratului Volksbank, Johann Lurf, a anunțat la rândul său că acționarii băncii vor majora capitalul cu 100-200 mil. euro în următoarele luni, conform solicitării BNR, la o zi după ce șeful Erste Group, Andreas Treichl, făcea cunoscut că BCR va beneficia la rândul său de o majorare de capital cu circa 100 mil. euro până la finele anului.
Volksbank România, deținută de Volksbank International AG, divizia est-europeană a grupului austriac Österreichische Volksbanken-AG, a avut profit de 1,3 mil. euro după primele opt luni ale anului, conform standardelor contabile internaționale, în timp ce după standardele contabile românești a consemnat o pierdere de 9 mil. euro. La sfârșitul lui iulie, activele Volksbank România se ridicau la 4,8 miliarde de euro. Banca are acum 140 de sucursale, față de 182 la sfârșitul anului trecut.
-
 A murit interlopul Viorel Oarză, găsit împuşcat într-o pădure de lângă Iaşi
-
 Ministrul de Finanţe, Alexandru Nazare, după reuniunea ECOFIN: România nu poate alege între consolidare şi creştere. Avem nevoie de amândouă. Trebuie să reducem cheltuielile ineficiente şi să organizăm mai bine marile servicii publice, dar trebuie în acelaşi timp să protejăm investiţiile, infrastructura, apărarea, energia şi conectarea economică a ţării
-
 Ce spune Iulian Stanciu, investitor, despre dialogul dintre mediul de business şi cel al administraţiei de stat: „Avem nevoie de un dialog între nişte lumi care nu se întâlnesc în fiecare zi. Putem să identificăm probleme, oportunităţi, ne putem gândi împreună la soluţii”