
Cum și-a propus Revolut să câștige o felie tot mai mare din terenul băncilor
Revolut, fintech-ul care a acaparat milioane de clienți ai băncilor din Europa, plănuiește să devină o bancă în toată regula, care raportează inclusiv datele financiare precum activele la BNR începând de anul viitor. Dar în mixul de fintech și bancă,…
Revolut, fintech-ul care a acaparat milioane de clienți ai băncilor din Europa, plănuiește să devină o bancă în toată regula, care raportează inclusiv datele financiare precum activele la BNR începând de anul viitor. Dar în mixul de fintech și bancă, care dintre ele predomină, care capătă amploare și care sunt planurile?
 Revolut, marele perturbator al piețelor europene, a început ușor, dar sigur să ofere servicii financiare în ultimii ani, de la credite de nevoi personale până la diverse alte produse, cel care se află în lucru și pe care încearcă să îl lanseze și pe piața locală fiind creditul ipotecar. Dar care este de fapt direcția celui mai mare fintech din zona bancară, practic inițiatorul sau, mai concret, acceleratorul noului trend, care a pus pe jar băncile tradiționale, acestea ajungând chiar să-și creeze bănci digitale separat de modelul tradițional doar pentru a putea concura cu această nouă tornadă din zona financiară?
Viziunea internațională
Victor Stîngă, CFO al Revolut, a spus într-un interviu pentru ZF că Revolut este o companie mai ales de fintech, pe zona bancară, iar compania urmărește să ofere soluții de lifestyle complementare serviciilor de banking.
 „De aici avem un plan proeminent în zona de călătorie. Am lansat Stays, am lansat Experiences, acestea sunt produse nonfinanciare, dar sunt complementare. Recent am lansat rewards în anumite piețe prin care li se permite clienților să aibă oferte la brandurile lor preferate. Obiectivul este de a face experiența Revolut mult mai atractivă. Bankingul este coloana vertebrală, iar produsele pot fi financiare sau nonfinanciare. Da, deci noi noi încercăm să ne gândim cum serviciile de plăți, serviciile de depozite, serviciile de credit apar în contextul clienților noștri. Știm că clienții folosesc produsul pentru shopping, folosesc produsul pentru călătorie, așa că ne gândim, e parte din experiența asta, poate din contextul ăsta care sunt produsele pe care putem să le oferim, să facem experiența folosind Revolut mai completă și poate fi vorba despre soluții financiare sau nonfinanciare”, a explicat Victor Stîngă.
Pentru Revolut, Marea Britanie și Europa sunt hipe markets, iar în aceste zone se observă creșteri accelerate. „Acum trei ani, probabil eram foarte puternici în Europa de Est, incluzând România, UK și Irlanda. În celelalte piețe eram puțin în spatele competitorilor. Dacă ne uităm în 2023 și 2024, suntem cea mai downloadată aplicație financiară în peste 17 țări în Europa, inclusiv România. Deci nu câștigăm doar la nivel global, dar în fiecare piață câștigăm împotriva competiției locale”, susține CFO-ul. În ceea ce privește România, Victor Stîngă a mai explicat că rămâne în continuare una dintre cele mai importante piețe ca număr de clienți, atât pe partea de retail, cât și pe partea de business. „Continuăm să ne concentrăm pe România și pe echipele de produs din România să lanseze produse targetate pentru piață și pentru consumatorii din România”, a mai adăugat CFO-ul Revolut.
Din perspectiva dezvoltării, Victor Stîngă spune că fintech-ul se uită la piețe și în afara Europei precum America de Sud sau America de Nord. Revolut are prezență în APAC, Austrialia, Singapore, Japonia și Noua Zeelandă, iar acum atenția este îndreptată și către India. „Considerăm că Europa este regiunea mamă, dar avem ambiții și ne gândim la Revolut ca la o companie globală, nu atât de mult o companie europeană sau companie din UK. În momentul în care lansăm sucursala locală și IBAN local, noii clienți ai Revolut din primele luni își depun salariile în Revolut, mult mai mult decât în trecut. Clienții care sunt deja clienți ai Revolut durează un pic de timp ca mesajul să ajungă la ei și să-și depună salariul în Revolut. Există distincția aceasta. Traiectoria este în direcția pozitivă, deci vedem un impact pronunțat al unui IBAN local”, a mai explicat Victor Stîngă. Din punctul de vedere al poziționării, CFO-ul susține că se observă că în toate țările Revolut este înaintea băncilor digitale. El consideră că există o migrație de la băncile tradiționale care este ireversibilă, ba chiar accelerează. „Obiectivul nostru este să avem cel mai bun produs în comparație cu celelalte bănci tradiționale în România, bănuiesc că Salt Bank sau George sau alte aplicații bancare. Noi considerăm că ce construim noi este foarte diferențiat de cel mai bun produs din fiecare piață din Europa la momentul actual. Nu am văzut până acum o competiție care să ne pună în pericol poziția noastră în niciun fel. Până în momentul acesta nu vedem o alternativă atât de puternică încât să ne facă să ne regândim strategia. Suntem lideri de piață și nu prea are sens să ne gândim la proiecte de achiziții. Trebuie să continuăm să executăm strategia pe care o avem și care ne-a pus lideri de piață ani la rând, atât ca număr de clienți, cât și ca rată de creștere.”
 Viziunea locală
Din perspectivă locală, Gabriela Simion, CEO al Revolut România, consideră că viziunea companiei este de a schimba felul în care lumea se uită la serviciile financiare, pornind de la zona de banking. „Dar nu ne oprim aici, pentru că piața financiară a unui om nu stă numai în ce credite și depozite accesează, ci pur și simplu aplicația noastră este un ecosistem care-ți aduce împreună toate elementele de care ai nevoie. Deci, pornind de la basics, o intermediere financiară de bază, credite, depozite și apoi te duci în zona de lifestyle, de asigurări, de trading, options, stock și alte elemente. Dar niciodată nu am vrut să devenim o altă bancă tradițională, ci pur și simplu vrem să identificăm problemele și nevoile pe care clienții le au și să le simplificăm. Vrem să ne adresăm oricărei persoane, indiferent de nivelul de educație financiară pe care îl are. Deci aici cred că este marele avantaj și marele diferențiator pe care Revolut îl aduce față de ceilalți jucători de pe piață.”
Gabriela Simion a mai adăugat că Revolut a fost mereu asociat ca fiind o aplicație pentru tineri, dar acum nu mai este neapărat adevărat. „Probabil că așa am început cu early adopters și tineri care au fost sau sunt digital natives, dar acum portofoliul nostru, cel puțin cel global, este foarte echilibrat pe categorii de vârstă. Deci acum avem clienți ca orice instituție financiară din toate categoriile de vârstă, dar avem servicii, produse și servicii personalizate, astfel încât să fim alături de fiecare categorie de-a lungul vieții și să le oferim produse de care au nevoie la momentul respectiv. Revolut încă nu a introdus produsul de credit ipotecar, dar intenționează să îl introducă pe prima piață în a doua jumătate a anului. Ne propunem două piețe anul acesta și apoi vor urma și celelalte. România nu se află în primul val.”
Motivul pentru care România nu se află în primul val al introducerii creditelor ipotecare prin Revolut este că, din perspectiva reglementărilor, trebuie să existe un flux digital end to end care să permită acest lucru, a mai spus Gabriela Simion. „Începem cu țări care sunt mult mai dezvoltate din perspectiva reglementărilor care permit un flux digital end to end. Noi nu suntem în România în această fază. Lipsește un singur element pe care cumva va trebui să începem să-l adresăm local cu autoritățile, dar în principiu va fi un flux end-to-end digital, așa cum este și creditul de personal, cardurile de de credit, onboardingul, adică nu ne abatem de la această strategie de a fi o bancă exclusiv digitală.”
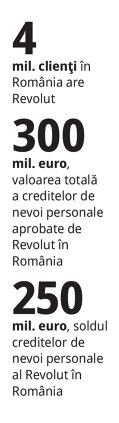
Din perspectiva creditării și a produselor de creditare, CEO-ul Revolut România a explicat că fintech-ul se raportează la venitul mediu într-o anumită piață, dar nu este neapărat target market-ul companiei. „Deci suntem o bancă pentru toată lumea, dar evident, profilul de risc este foarte important, ne uităm la profilul de risc al clientului în momentul în care solicită un credit și analizăm cererea. Cererea este foarte mare pentru creditele de nevoi personale, noi suntem destul de selectivi, dar, încă o dată, profilul este extrem de important și cred că avem mult mai multe criterii la care ne uităm când analizăm o cerere de credit față de, să zicem un jucător în mod general tradițional, care are și opțiunea de a vedea clientul în sucursală. Sunt criterii care țin de profilul tranzacțional cu noi, pentru că în momentul de față oferim credite numai clienților existenți și atunci adăugăm elemente legate de profilul lor tranzacțional în momentul în care analizăm.” În ceea ce privește piața din România, Gabriela Simion este optimistă și susține că Revolut nu simte competiția din piață în niciun fel și nici nu se observă o încetinire din perspectiva dezvoltării Revolut și a evoluției pe piață. „Suntem deja banca numărul doi din România din punctul de vedere al numărului de clienți, dar, ținând cont că noi am început creditarea abia acum doi ani, cu un singur produs, din punct de vedere al activelor mă aștept să fim undeva în top 10, cu siguranță în următorii doi ani nu vom provoca top 5, dar cine știe. Revolut a aprobat credite în vlaoare totală de 300 de milioane de euro și avem un sold de aproape 250 de milioane de euro, acestea fiind numai credite de nevoi personale. Am lansat acum două luni și refinanțarea, care se bucură de multă notorietate”, a mai adăugat CEO-ul Revolut România.
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?
-
 Irina Barbu, IT Lead, ING Hubs România – Tech Foundation and Channels: „Performanţa apare atunci când oamenii au claritate, sprijin şi spaţiu să-şi facă treaba bine”
-
 Paul Cosmovici, Managing Partner, Cosmovici Intellectual Property: România autentică, dar neprotejată. Gust tradiţional, mândrie naţională, proprietate intelectuală