
Cum se va termina conflictul dintre Rusia și Ucraina. Scenariile care ar putea zgudui economia lumii
În mod aproape ironic, ceea ce regretam în urmă cu nu mulți ani, faptul că nu ne-am îngrijit să recucerim piața rusească pentru afacerile românești, ne devine de folos acum, în contextul sancțiunilor UE față de Rusia și al măsurilor de retorsiune ale acesteia.
UN RAPORT AL CREDIT SUISSE DIN LUNA MAI, ALTMINTERI DELOC CATASTROFIC, anticipa că dintre toate categoriile de riscuri geopolitice cu impact asupra piețelor financiare (conflictul din Orientul Mijlociu, ascensiunea forțelor politice antieuropene și separatiste în UE, criza economică din zona euro, crizele politice din SUA, Japonia etc.), cel mai important rămâne conflictul dintre Rusia și Ucraina, atât prin prisma complicațiilor reprezentate de sancțiunile financiare și comerciale ale UE contra Rusiei, cât și prin prisma duratei lungi și a dificultății de rezolvare a conflictului.
Autorul raportului, expertul în strategii de investiții Robert Parker, vedea posibil un scenariu de bază în care conflictul se va termina cu secesiunea și alipirea la Rusia ori semiindependența regiunilor de est ale Ucrainei, susținute de Rusia, într-un proces care va dura circa doi sau trei ani. Un scenariu optimist, cotat cu 20% șanse de reușită, viza rezolvarea în mai puțin de un an a conflictului, prin retragerea forțelor rusești și neintervenție în politica Kievului, iar un scenariu negativ ar fi o invazie rusească în estul Ucrainei, cu probabilitate de 30% și care ar atrage extinderea sancțiunilor financiare și comerciale din partea UE și a SUA, plus intensificarea amenințărilor militare ale NATO cu scopul descurajării Rusiei. În acest din urmă scenariu, Parker vedea o scădere cu cca 10% a piețelor globale de acțiuni în decurs de trei luni, în timp ce piețele din Europa Centrală și de Est ar fi urmat să piardă 15% sau mai mult.
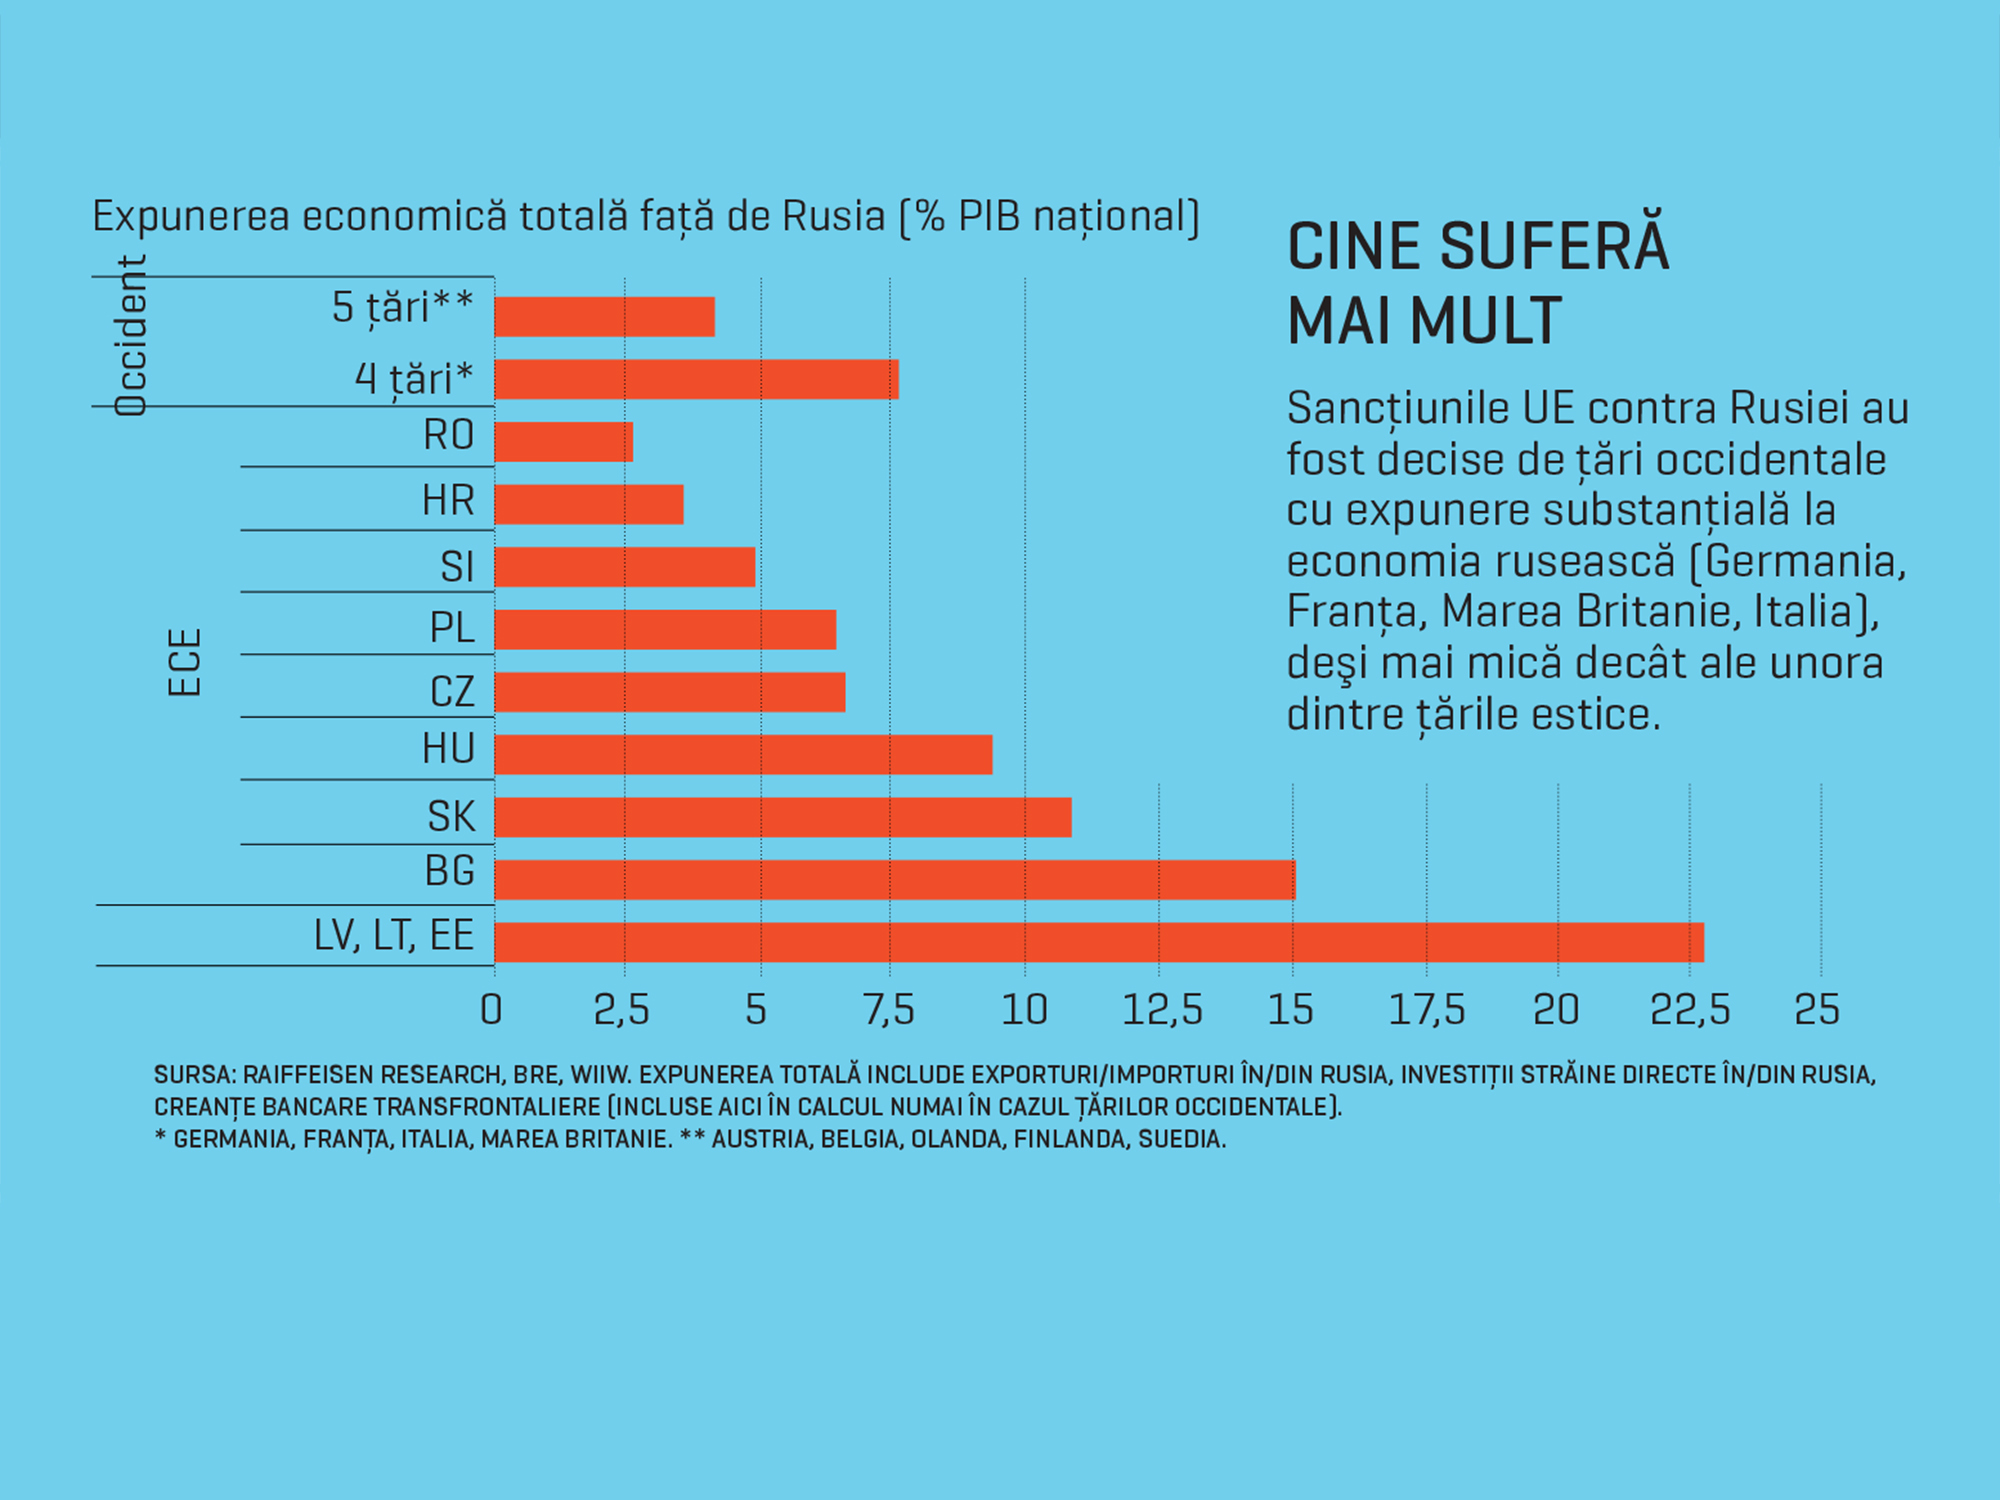
Acest gen de analiză, unde pentru fiecare gen de daune resimțite de economiile dezvoltate (în cazul de față cele din UE), cele emergente (în cazul de față cele din Estul Europei) au întotdeauna mai mult de suferit, din cauza percepției de risc mai mare asociate cu ele, a predominat și în lunile următoare. În iulie, odată cu primele sancțiuni europene contra Rusiei, plecarea investitorilor spre zări mai sigure făcea deja să scadă spectaculos bursele și monedele est-europene, iar analiștii financiari vehiculau deja pentru țările estice previziuni de încetinire a creșterii PIB. Acum, cea mai recentă evaluare din partea economiștilor de la Erste Group conchide că disputa ruso-ucraineană reprezintă un risc la adresa creșterii economice a statelor est-europene pentru 2015, pornind de la constatarea că pe ansamblul regiunii este deja vizibil fie impactul primar al scăderii comerțului cu Rusia și Ucraina, fie impactul secundar al scăderii investițiilor și al cererii de import din zona euro.
Dacă pentru unele dintre țările luate în calcul concluzia este că estimările de creștere economică pentru anul viitor vor fi afectate (Ungaria, Croația, Slovenia sau Polonia), România iese însă cel mai bine din această analiză. Explicația ține de trei factori esențiali: importanța redusă în PIB a comerțului cu Rusia, absența băncilor rusești și cvasiindependența față de livrările de gaze rusești (vezi grafice). ”Ponderea în totalul comerțului exterior a exporturilor către Rusia și Ucraina a crescut de la 4,3% în S1 2013 la 4,4% în S1 2014, întrucât, deși exporturile spre Ucraina au scăzut cu peste 6%, cele către Rusia s-au majorat cu 17%, în condițiile creșterii cu peste 20% a exporturilor de echipamente industriale și utilaje de transport„, notează analiștii de la Erste. Nici impactul sancțiunilor europene și al măsurilor de retorsiune luate de Rusia n-ar afecta însă perspectiva PIB: ”Presupunând pentru 2015 exporturi zero spre Rusia, un embargou similar la importurile rusești și zero importuri de gaze naturale, impactul asupra PIB va fi cel mai probabil nul, având în vedere că deja consumul intern de gaze a scăzut și faptul că România se poate baza pe o majorare a producției interne de gaze„.
În opinia experților de la institutul olandez de studii geostrategice Clingendael, cea mai mare problemă pentru est-europeni – deși în proporții variabile, în funcție de ponderea gazului rusesc în consumul lor energetic – o constituie însă dependența de Ucraina ca țară de tranzit pentru gazele importate din Rusia. La scara Europei, această dependență s-a redus în ultimii ani grație conductelor NorthStream (spre Germania, care alimentează și Belgia, Marea Britanie și Franța) și Blue Stream (spre Turcia), însă esticii rămân în continuare expuși la orice perturbare sau oprire a livrărilor de către Moscova, întrucât sunt conectați la o singură sursă de aprovizionare – gazoductul Drujba (Frăția), prin care intră aproape jumătate din gazul rusesc spre Europa, în timp ce planurile de construcție a gazoductului South Stream, de care ar fi beneficiat Austria, Bulgaria, Ungaria, Slovenia și Croația, s-au oprit la cererea Bruxellesului.
În același timp, un efect secundar al conflictului ruso-ucrainean pentru Europa de Est va fi majorarea treptată a cheltuielilor militare, pentru a le apropia de nivelul de 2% din PIB cerut de NATO. Cel mai aproape de acest nivel se află Polonia, cu aproape 2% din PIB, iar cel mai departe se află Ungaria, cu numai 0,8% din PIB, însă un program ferm de majorare rapidă a cheltuielilor lipsește în unele țări (Cehia are în program să ajungă la 1,4% din PIB abia în 2020), iar în alte țări, ca Slovacia, sprijinul politic pentru majorarea cheltuielilor rămâne legat de planurile care circulă la ora actuală la nivelul UE fie de a excepta bugetul apărării de la calculul deficitului bugetar sau structural, fie de a relaxa țintele generale de convergență cu zona euro (faimosul MTO). În cazul României, Erste notează că România alocă 1,4% din PIB pentru armată, a suplimentat deja pentru acest an cheltuielile cu 0,1% din PIB, iar cifra va atinge 2% în 2017, inclusiv prin achiziția programată a celor 12 avioane de luptă F16 de la statul portughez, în valoare de 628 mil. euro.
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?
-
 Irina Barbu, IT Lead, ING Hubs România – Tech Foundation and Channels: „Performanţa apare atunci când oamenii au claritate, sprijin şi spaţiu să-şi facă treaba bine”
-
 Paul Cosmovici, Managing Partner, Cosmovici Intellectual Property: România autentică, dar neprotejată. Gust tradiţional, mândrie naţională, proprietate intelectuală