
Cum se schimbă peisajul pieței bancare
Raiffeisen Digital Bank, bancă digitală separată de instituția de credit tradițională Raiffeisen Bank România, dar care aparține aceluiași grup austriac, a intrat pe piața din România în urmă cu 9 luni, cu doar o ofertă de cont curent și zero…
Raiffeisen Digital Bank, bancă digitală separată de instituția de credit tradițională Raiffeisen Bank România, dar care aparține aceluiași grup austriac, a intrat pe piața din România în urmă cu 9 luni, cu doar o ofertă de cont curent și zero costuri. Acum merge mai departe și urmează să lanseze primul produs de creditare. Cum își face loc în industrie un astfel de model bancar?
Raiffeisen Digital Bank, competitorul direct al Revolut, începe să facă pași către primul produs de creditare, după ce a tatonat terenul cu pachetele de cont curent virtuale, având zero costuri. Odată cu accentuarea digitalizării, băncile digitale încep să prindă contur peste tot în lume, iar urmărind exemplul Revolut, Raiffeisen Digital Bank și-a propus, de fapt, să fie o bancă secundară ca opțiune pentru clienți, având în vedere că trendul este de a avea mai multe conturi bancare.
Această mișcare ar putea fi doar începutul unei noi așezări pe piața bancară, având în vedere că băncile locale încep să-și consolideze puternic pozițiile prin achiziții și repoziționări. Astfel, în timp ce principalele produse ale băncilor tradiționale sunt cele de creditare, băncile digitale urmăresc mai mult numărul de clienți înrolați și volumele tranzacționate. Practic, strategia este din start orientată către a fi o bancă secundară pentru clienții lor. Sorin Stanciu, country manager pentru România la Raiffeisen Digital Bank, a explicat că al doilea card fizic nu este absolut necesar pentru clienții pe care îi targetează pentru că majoritatea clienților din segmentul țină efectuează tranzacții digitale, iar cardul fizic este perceput din ce în ce mai mult ca fiind un element de rezervă. „Obiectivul nostru este de a deveni alegerea clienților care au nevoie de o bancă secundară și din această perspectivă operăm exclusiv cu cardul virtual: considerăm că un al doilea card fizic nu este absolut necesar pentru clienții pe care îi targetăm.
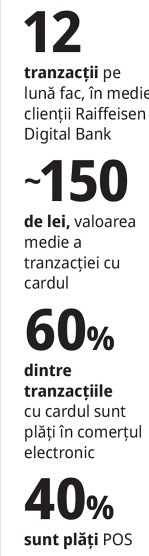
Majoritatea clienților din segmentul nostru țintă efectuează tranzacții digitale, iar cardul fizic este perceput din ce în ce mai mult ca fiind un element de rezervă. Între principalele moduri de utilizare pot menționa comerțul electronic, datorită funcționalităților suplimentare care permit efectuarea tranzacțiilor într-un mod mai sigur, călătoriile fără comisioane de retragere de numerar sau de schimb valutar percepute de bancă, sau pur și simplu folosirea unui cont curent gratuit pentru transferuri sau plăți contactless de zi cu zi”, susține Sorin Stanciu. El a mai adăugat că, în medie, clienții Raiffeisen Digital Bank fac 12 tranzacții pe lună, însemnând proape o tranzacție la fiecare două zile. „Valoarea medie a tranzacției cu cardul este de aproximativ 150 de lei. Cardul Raiffeisen Digital Bank este complementar unei relații bancare deja existente, iar în acest context suntem mulțumiți de nivelul actual de utilizare. Majoritatea tranzacțiilor cu cardul sunt plăți, cu o pondere de 60% comerț electronic și 40% POS. Cardul nostru virtual este preferat în cea mai mare parte pentru tranzacțiile online, clienții apreciind contul dedicat pentru plățile de tip e-commerce și cardul virtual flexibil, care poate fi gestionat și reemis simplu în aplicația RDB”, susține Sorin Stanciu.
„Poligamia” bancară, noul trend
În ciuda unui nou curent bancar care își face loc pe piață, clienții au în continuare sau cel puțin tind să se ducă spre un comportament bancar care să înglobeze un comportament mai pronunțat în jurul contului bancar. De exemplu, Sorin Stanciu a explicat că a observat la anumiți clienți un comportament care să ducă spre a-și seta contul Raiffeisen Digital Bank pentru salariu. Pe de altă parte, acest comportament al clienților nu este reprezentativ pentru întregul portofoliu.
 „Cred că definiția actuală a băncii principale, respectiv banca unde se transferă venitul lunar, nu mai este de actualitate. Din ce în ce mai mulți clienți primesc venitul într-o anumită bancă, dar fac tranzacții și cu alte bănci. Ușurința accesării serviciilor bancare digitale și dezvoltările actuale în domeniul plăților, precum plățile instant, fac posibil transferul fondurilor între bănci în câteva secunde. Dorim să fim una dintre băncile folosite de clienți pentru tranzacții si credem că aceștia vor aprecia utilitatea contului nostru digital pentru situații de utilizare specifice. Astfel, deși majoritatea clienților vor avea mai multe relații bancare concomitent, cum va putea fi definită banca lor principală? Răspunsul devine din ce în ce mai complex, deoarece trebuie să luăm în considerare noi dimensiuni, cum ar fi suma totală în depozite și investiții sau frecvența de utilizare, nu doar unde anume este transferat salariul”, explică Sorin Stanciu.
În ceea ce privește piața bancară, șeful Raiffeisen Digital Bank consideră că este un moment al consolidării pieței, mai ales că se văd tot mai multe tranzacții în piață, dar în același timp el susține că ar fi momentul și pentru o delimitare mai clară a categoriei de bănci exclusiv digitale. „Aceste bănci sunt cunoscute ca bănci challenger sau neobănci, dar în cele mai multe cazuri ele nu targetează întregul model de afaceri al băncilor tradiționale, ci mai degrabă anumite părți ale acestuia. Dacă privim din perspectiva clienților, ceea ce observăm este că numărul mediu de relații bancare pe care aceștia le au va crește, fiind din ce în ce mai ușor să deschizi o nouă relație bancară la distanță. Clienții își vor împărți tranzacțiile între mai multe bănci, iar identificarea comportamentului tranzacțional global va fi mai dificilă pentru orice bancă”, completează Sorin Stanciu.
Decizia de a opera cu un brand suplimentar reflectă tendințele pieței, a mai adăugat executivul. El este de părere că aceasta este modalitatea corectă de a stimula achiziția de clienți pentru anumite segmente specifice în căutare de bănci digitale, în special ca bancă secundară. „Provocarea este că, în calitate de brand secundar, trebuie să ne construim propria identitate și să ne diferențiem. Brandingul este un proces care necesită timp și nu se va întâmpla peste noapte. Facem toți pașii necesari pentru a deveni din ce în ce mai clar pentru piață cine suntem și ce reprezentăm. Dar, în cele din urmă, facem parte din același grup bancar, Raiffeisen Bank International, iar acesta este unul dintre avantajele noastre față de alți jucători fintech, deoarece ne permite să îmbinăm agilitatea și viteza noastră cu credibilitatea grupului. Prezența noastră ca al doilea brand Raiffeisen pe piață arată, de asemenea, angajamentul grupului Raiffeisen față de România și viziunea pe termen lung atunci când vine vorba de această piață.”
Produsul de creditare, nucleul oricărei bănci
În ciuda unei noi abordări care se conturează pe piața bancară, cea a băncilor digitale care cu strategii de a deveni a doua opțiune tranzacțională pentru clienți, o bancă nu este o bancă dacă nu oferă măcar un produs de creditare. Astfel, Raiffesien Digital Bank și-a programat deja lansarea unui produs de creditare pe piață, la 9-10 luni de la lansarea pe piața din România, mergând în direcția Revolut. „Primul nostru obiectiv a fost să lansăm și să începem să extindem produsul nostru de cont curent, care vine la pachet cu un card de debit virtual gata de utilizare, deschiderea unui cont curent fiind realizabilă de către client oricând, online, prin intermediul aplicației mobile. Am petrecut primele luni perfecționând acest proces, pentru a asigura o experiență cât mai bună pentru clienții noștri în aplicație și suntem bucuroși să vedem feedbackul lor pozitiv, care se reflectă în evaluările actuale ale aplicației. În al doilea rând, ne concentrăm eforturile pentru a aduce un nou produs și pe piața din România, creditul nostru de nevoi personale. În prezent, suntem în etapele finale de implementare a acestuia și ne așteptăm ca produsul să ajungă pe piață în scurt timp. Creditul de nevoi personale va fi un produs 100% digital, disponibil prin intermediul aplicației mobile, pe care suntem nerăbdători să îl lansăm pentru clienții români”, detaliază Sorin Stanciu.
El a mai explicat că atunci când Raiffeisen Digital Bank se lansează pe o piață, primul pas este de a găsi rețeta potrivită, combinația optimă de canale de achiziție, la costul potrivit. „Marketingul digital, care este o activitate de bază pentru noi, înseamnă explorare și îmbunătățiri continue. În ciuda provocărilor inerente de la începutul activității, performanța noastră în ceea ce privește deschiderea de conturi arată o tendință de creștere consistentă de la o lună la alta, reflectând o tendință pozitivă în operațiunile băncii. Ne bucurăm să vedem un nivel crescut de interes, tradus prin peste 80.000 de instalări ale aplicației Raiffeisen Digital Bank în 2023. În același timp, ne extindem rețeaua de parteneri cu care colaborăm.”
Suntem mulțumiți de traiectoria noastră de creștere și suntem încrezători că activitatea noastră va continua și în 2024 păstrând aceeași tendință ascendentă.”
Sorin Stanciu a mai explicat că există potențial de creștere pentru bncile digitale în România, clienții sunt deschiși la produse bancare accesibile, ușor de utilizat și disponibile 100% digital. „Avem deja dovada că accentul pus pe simplitate și utilitate funcționează și atrage clienți pentru al doilea brand Raiffeisen prezent pe piață, susținând obiectivul grupului Raiffeisen Bank International de a crește în România. Fiind o bancă online, cel mai important obiectiv este acela de a avea un produs adaptat pieței, și ne bucurăm să vedem cum evoluează contul nostru curent gratuit și că are din ce în ce mai mult succes. În aceste luni ne-am concentrat eforturile pentru a putea adăuga noi caracteristici relevante contului curent și suntem mulțumiți de modul în care a evoluat produsul. În iunie am început să explorăm funcționalitatea Pay & Rate, care se referă la evaluări reale ale comercianților făcute de consumatori de încredere. De asemenea, am lansat recent trei caracteristici noi pentru piața din România: plăți instant, care permit transferul de bani în doar câteva secunde către băncile care oferă acest serviciu, gestionarea limitelor cardului pentru un control mai bun asupra banilor și convertorul valutar, care oferă informații despre cursul de schimb în mod transparent pentru cei care folosesc cardul în străinătate.”
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?
-
 Irina Barbu, IT Lead, ING Hubs România – Tech Foundation and Channels: „Performanţa apare atunci când oamenii au claritate, sprijin şi spaţiu să-şi facă treaba bine”
-
 Paul Cosmovici, Managing Partner, Cosmovici Intellectual Property: România autentică, dar neprotejată. Gust tradiţional, mândrie naţională, proprietate intelectuală