
Cum se schimbă meseria de bancher
François Bloch a preluat conducerea BRD SocGen la sfârșitul lui 2016, iar rezultatele înregistrate în primul său an de mandat au dus instituția pe primul loc în ceea ce privește profitabilitatea din sectorul bancar, cu câștiguri de aproape 1,4 miliarde de lei. Într-un interviu acordat Business Magazin, francezul vorbește despre planurile sale de transformare a băncii, dar și despre impactul tehno…
”Căutând pe Google imagini cu un bancher din secolul trecut, vei găsi pe cineva cu un stilou, cărți mari și care stă aplecat asupra unor foi pline de calcule. Într-o anumită măsură, oamenii tot asta își imaginează și azi când se gândesc la bancheri“, spune François Bloch. ”Chiar dacă în anumite zone imaginea încă există, în altele se schimbă și cred că se va schimba peste tot. Prin urmare, una din ideile noastre e aceea de a schimba această percepție – nu doar în România, pentru că e valabil peste tot. De ce e nevoie de acest lucru? Pentru că imaginea e ceva ce folosim în comunicarea cu clienții, dar e și ceea ce folosim pentru a atrage talente. Și e dificil să atragi oameni buni dacă ei percep banca așa cum sunt imaginile acelea de pe Google.“
El nu vorbește însă doar de proiectarea unei imagini diferite, ci de operarea unor schimbări interne și de explicarea, către publicul larg, a faptului că banca s-a schimbat. Bankingul e un segment extrem de atractiv, spune francezul, dar lumea nu știe asta.
”Atunci când vorbim de schimbări aduse de tehnologie sistemului bancar, de multe ori ne referim la lucrurile vizibile pentru clienți. Cel mai bun exemplu e al operațiunilor pe care astăzi le poți efectua pe smartphone; când te uiți la banca de acum zece ani, trebuia să mergi la o sucursală de fiecare dată când trebuia să realizezi o tranzacție; chiar dacă afară ploua sau ningea, trebuia să mergi până acolo, să stai la coadă și să vorbești apoi cu un reprezentant. Acesta a fost timp de 150 de ani modelul în sistemul bancar“, explică CEO-ul BRD.
Pe de altă parte, remarcă el, și tipurile de tranzacții pe care le poți derula astăzi sunt mult mai complexe; toate acestea au schimbat în mod fundamental relația dintre clienți și bancă.
Există apoi și schimbările care nu sunt vizibile – cele legate procesele din back-office. Acestea au fost generate de două fenomene: creșterea numărului de tranzacții în ultimii 20 de ani și nevoia unui grad mai ridicat de securitate. Prin urmare, era imperativ ca băncile să automatizeze o parte din procesele interne, spune Bloch. El vorbește și de un al treilea motiv, respectiv nevoia clienților de a se asigura că tranzacția a fost dusă la bun sfârșit – un soi de feedback din partea băncii: ”Da, dle client, am primit cererea dvs. de a plăti factura la curent, am efectuat plata, acesta este rezultatul pe care îl puteți vedea și în cont“.
Pentru a putea pune la dispoziția clienților astfel de aplicații, a trebuit mai întâi ca procesele din back-office să fie schimbate. ”Sigur că am fost ajutați în acest sens și de dezvoltarea tehnologică; folosim astăzi unelte de dezvoltare sau metode care nu existau în urmă cu 20 de ani, de pildă noi limbaje de programare. Din cauza acestora, avem posibilitatea să facem lucruri pe care nu le puteam face înainte“, spune francezul.
Tehnologii precum blockchain sunt urmărite cu atenție, spune CEO-ul BRD, explicând că în cadrul băncii există o echipă dedicată inovației care urmărește constant piața pentru a înțelege noile tehnologii. Ulterior, oamenii din echipă lucrează alături de cei din alte departamente, încercând să-și imagineze cum putem aplica aceste noi tehnologii în cadrul băncii. ”Chiar dacă vorbim de o tehnologie care nu a fost dezvoltată pentru sectorul bancar, încercăm să vedem cum poate fi aplicată și ce beneficii ne-ar putea aduce nouă sau clienților noștri. Dacă ajungem la concluzia că o tehnologie ar putea funcționa, încercăm să pornim un program pilot asociindu-ne uneori cu universități în acest sens, pentru că ne place să implicăm comunitatea din jurul nostru și pentru că poate fi o experiență foarte bună și pentru studenți. Trecem apoi la faza de testare și dacă tehnologia funcționează, atunci ea intră în faza de producție pentru clienți“, explică François Bloch.
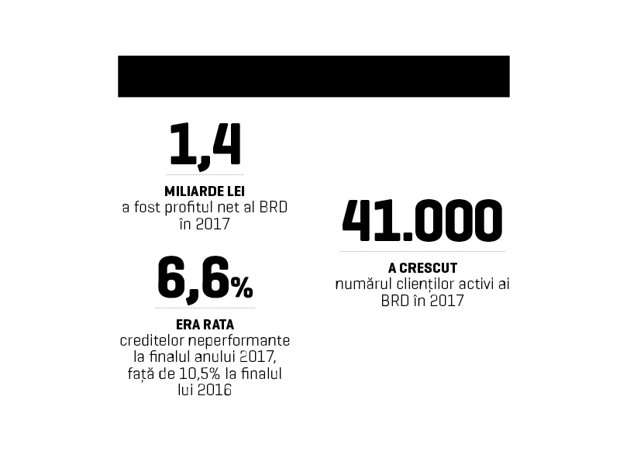
BRD-SocGen, a treia cea mai mare bancă din România după active, a raportat pentru 2017 cel mai mare profit din sistemul bancar românesc, de 1,38 miliarde lei. Creșterea veniturilor, controlul costurilor și costul riscului pozitiv au ajutat BRD-SocGen să obțină anul trecut profitul net record, cel mai bun rezultat anual al băncii. Câștigul de anul trecut a fost aproape dublu față de nivelul din 2016, apropiat de cel raportat de BRD în anul de boom 2008. La nivelul întregului grup BRD, profitul net a fost anul trecut de 1,41 miliarde lei, în creștere cu 85,3% comparativ cu 2016. Soldul creditelor nete acordate de grupul BRD a crescut anul trecut cu 5,3% față de 2016, la 30,3 miliarde lei, evoluția fiind influențată în principal de creșterile înregistrate pe retail și clienți mari corporativi, segment unde BRD are o cotă de piață importantă, potrivit ZF.
Mai mult de trei sferturi din numărul total al instituțiilor de credit prezente în România, respectiv 28 de bănci, au fost pe profit anul trecut, în timp ce doar șapte au înregistrat pierderi, potrivit datelor de la BNR. Rentabilitatea activelor (ROA) și rentabilitatea capitalului (ROE) erau la sfârșitul anului trecut de 1,32% și respectiv 12,68%, în creștere față de 2016, dar sub valorile raportate pentru 2008, de boom economic și explozie a creditării. BRD-SocGen, Banca Transilvania și BCR, cele mai mari bănci după active, au fost anul trecut pe podium și în topul celor mai profitabile instituții de credit de pe piața locală. Profitul cumulat al celor mai mari trei bănci locale a însumat 3,2 miliarde lei anul trecut și a reprezentat mai mult de jumătate din profitul pe întreg sistemul bancar.
Cum se va schimba sectorul bancar?
Atunci când vine vorba de modul în care sistemul financiar evoluează și de schimbările care vor apărea, François Bloch identifică două direcții principale. În primul rând, pătrunderea în sistem a altor instituții în afară de bănci: ”Vedem mulți actori care pătrund în acest sistem bancar, așa cum sunt fintech-urile (fintech sau financial technology descrie o inovație menită să vină în completarea metodelor tradiționale de livrare a unor servicii financiare; în ultimii ani, termenul a fost folosit pentru a descrie companii ce folosesc tehnologii inovatoare în sectorul bancar – n.red.) sau, mai nou, operatori telecom. Am putea să ne gândim și la operatorii de energie care vor intra pe piața bancară, pentru că legătura cu clientul există. În alte țări și marii retaileri își fac loc – de exemplu, Carrefour în Franța – iar asta reprezintă o primă direcție în care sectorul financiar se îndreaptă.“ În al doilea rând, el amintește relația dintre bancă și clienți. ”Trecem de la un model în care trebuie să te întâlnești cu bancherii la un model în care noi îți trimitem servicii pe care tu le poți folosi. Prin urmare, această relație se schimbă; sectorul bancar în sine nu se schimbă, în ultima sută de ani am tot colectat depozite, am tot efectuat tranzacții, am tot oferit credite – aceste aspecte nu se vor schimba.“
Privind la serviciile oferite astăzi de fintech-uri, cele mai multe apelează de fapt la bănci, prin parteneriate, pentru a oferi respectivele servicii, explică Bloch. ”Fintech-urile au abilitatea unică de a fi mult mai rapide, mai agile în livrare. Au abilitatea de a înțelege tendințele și de a vedea ceea ce anume cere clientul. Pentru noi e mult mai dificil, pentru că avem un business de condus, avem 2,3 milioane de clienți pe care trebuie să îi servim zilnic. Responsabilitatea mea principală e față de aceștia, iar abia apoi de a transforma banca, de a progresa și de a oferi noi servicii. Fintech-urile nu au clienți, ele oferă doar soluții, și acesta e și motivul pentru care nu sunt reglementate.“
Bancheri în epoca tehnologiei
”Obișnuiesc să spun că astăzi angajăm oameni pentru poziții care nu existau în urmă cu cinci ani, iar peste cinci ani vom angaja oameni pentru slujbe care nu există astăzi“, descrie François Bloch modul în care automatizarea proceselor se va răsfrânge asupra angajaților din bancă. ”Atunci când se gândesc la automatizare, oamenii au tendința să creadă că asta presupune o reducere a numărului de angajați. Eu o privesc din alt punct de vedere: la nivel micro s-ar putea să vedem o astfel de reducere, pentru că unele sarcini trebuie automatizate; dar vedem de asemenea și apariția unor noi joburi în bănci.“ Spre exemplu, spune el, autoritățile cer din ce în ce mai mult control, iar asta duce la apariția unor noi posturi. Prin urmare, impactul real asupra departamentelor de resurse umane nu va însemna reducerea numărului de angajați, ci pregătirea sau specializarea unor oameni pentru poziții noi.“
François Bloch crede totuși că și dacă un client nu mai apelează la sucursale pentru tranzacții, acesta va avea nevoie să interacționeze, uneori, față în față, cu angajații din filiale. El amintește de acea componentă a bankingului direct legată de consultanța oferită clienților, indiferent că este vorba de persoane fizice sau corporații. ”Spre exemplu, dacă vrei să investești noi te putem sfătui în această direcție. Una din funcțiile băncii e să explice care sunt diferențele între produse, ce riscuri presupune fiecare produs, astfel încât clientul să poată lua o decizie în cunoștință de cauză. E foarte dificil să oferi un astfel de serviciu pe smartphone, vei avea în continuare nevoie de o persoană care să ofere sfaturi. Mai exact, sucursalele trec de la un model bazat pe servicii la un model bazat pe consultanță. Nu automatizarea va decide dacă închidem sau nu o sucursală, ci o analiză asupra rolului pe care sucursala îl are în contextul economic respectiv“, remarcă francezul.
În ceea ce privește evoluția BRD în 2018, François Bloch nu se așteaptă să vadă o creștere a creditării pentru persoane fizice la fel de rapidă ca și cea din 2017. ”Pe de altă parte, creditele pentru companii cresc, iar acesta e un semn extrem de bun. E important de spus că o parte importantă a clienților apelează la credite în lei și nu în euro, e o tendință valabilă la nivelul întregului sector bancar“, notează el. În ceea ce privește strategia de dezvoltare, CEO-ul BRD spune că dimensiunea actuală a businessului e potrivită pentru piața din România, așa că nu se află în postura de a câștiga cotă de piață cu orice costuri.
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?
-
 Irina Barbu, IT Lead, ING Hubs România – Tech Foundation and Channels: „Performanţa apare atunci când oamenii au claritate, sprijin şi spaţiu să-şi facă treaba bine”
-
 Paul Cosmovici, Managing Partner, Cosmovici Intellectual Property: România autentică, dar neprotejată. Gust tradiţional, mândrie naţională, proprietate intelectuală