
Cum se face educație cu dobândă de 100%
Instituțiile financiare nebancare intrigă din cauza dobânzilor care pot să ajungă uneori până la 90%. Pe de altă parte, sunt singura alternativă la îndemâna clienților neeligibili pentru bănci. Nevoile urgente ale celor care apelează la serviciile de finanțare cu sume mici, acordate pe termen scurt, s-au diversificat odată cu criza. Astfel, educația a devenit o nevoie pentru care clienții se împr…
EDUCAȚIA ESTE PARTE DIN ASPECTUL SOCIAL AL AFACERII CU SISTEME DE MICROCREDITARE PENTRU CARE, ÎN 2006, MUHAMMAD YUMUS A PRIMIT PREMIUL NOBEL PENTRU PACE. Soluția pe care a găsit-o în orașul nativ Bangladesh viza ajutorarea săracilor pentru depășirea condiției lor. Cât din modelul acestuia s-a păstrat pe măsură ce instituțiile financiare nebancare s-au răspândit în întreaga lume, cu precădere în țările mai puțin dezvoltate?
Un studiu efectuate de compania de cercetare britanică YouGov la inițiativa grupului International Personal Finance pe clienții din cele șase țări în care sunt prezenți – România, Cehia, Slovacia, Polonia, Ungaria și Mexic – poate ajuta la conturarea unui răspuns. „Un sfert dintre cei care se împrumută de la noi o fac în scopul educației„, spune Vlad Șandru, senior corporate affairs manager al Provident.
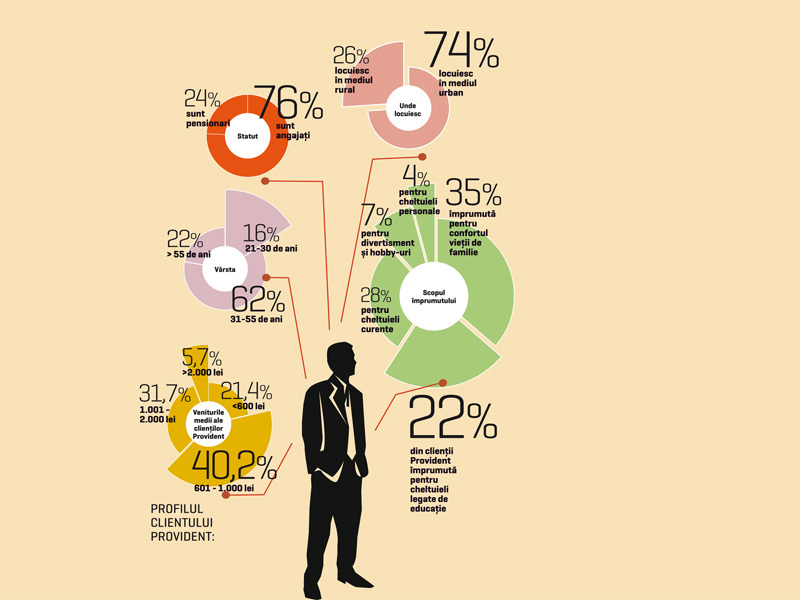
Educația copiilor este cel de-al treilea motiv de împrumuturi rapide pe termen scurt, după „mini-investițiile în confortul vieții de familie„ (35%) și plata cheltuielilor curente (28%). Restul de procente este împărțit între cheltuieli pentru divertisment și hobby-uri și pentru alte cheltuieli personale. Datorită acestora, Provident, cea mai cunoscută instituție financiară nebancară care face astfel de îm-prumuturi în România a avut, de la intrarea pe piață în 2006 și până în prezent, circa 600.000 de clienți.
Creditele acordate au adus un profit de 2,7 milioane de euro și o cifră de afaceri de 106 de milioane de euro în 2012, în creștere cu 10% față de anul precedent. „Nu aș spune că sunt săraci, sunt persoane cu venituri medii și sub medie„, precizează Șandru, referindu-se la profilul clientului
Provident. Potrivit studiului realizat online pe un eșantion de 1.478 de respondenți, veniturile a 40% dintre clienți se situează între 600 și 1.000 de lei, circa 30% au venituri cuprinse între 1.000 și 2.000 de lei, dar există și un procent de aproximativ 20% care câștigă mai puțin de 600 de lei. Un portret-robot al celui care se împrumută prezintă, potrivit aceluiași studiu, o persoană cu vârsta cuprinsă între 31 și 55 de ani (62%), cu un loc de muncă (76%) și dorința de a face un împrumut de 1.500 de lei.
Rambursările medii lunare sunt de aproximativ 300 de lei. Între cheltuielile zilnice ale respondenților primează costurile pentru alimente (30%), pentru facturile lunare (20%) sau pentru medicamente (10%). Printre produsele financiare pe care și le doresc se numără un cont de economii (42%), asigurarea de sănătate (36%) și investiții pe termen lung (27%). Mai mult de jumătate din participanții la studiu au ca principala grijă presiunea cheltuielilor zilnice asupra bugetelor personale, iar aceasta este urmată de preocuparea față de locul de muncă (17%) și de educație(7%). În rândul tinerilor cu vârsta cuprinsă între 24 și 34 de ani, procentul celor preocupați de educație depășește 20%.
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi
-
 Rafinăriile europene rămân fără petrol saudit luna viitoare. Saudi Aramco suspendă livrările pe fondul atacului cu drone de săptămâna trecută a conductei East-West
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?