
Cum a evoluat economia, investițiile și piața de fuziuni și achiziții din România în ultimul deceniu
România a revenit pe radarele investitorilor, iar ultimii ani au adus o creștere a tranzacțiilor. Evoluția nu a fost suficientă pentru a aduce volumul de fuziuni și achiziții (M&A) la cotele existente înainte de criză, cu un deceniu în urmă.
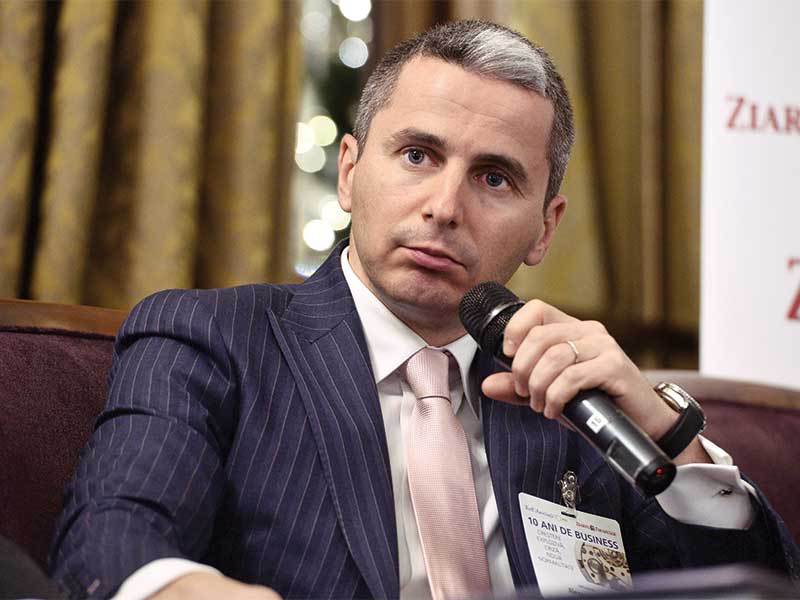
În aceste condiții, piața de M&A rămâne în continuare modestă, anemică, față de anii de boom economic, iar această situație nu se va schimba fundamental atât timp cât nu crește în primul rând atractivitatea României pentru investitorii străini, spune Alexandru Reff, partener al societății de avocați Reff & Asociații, afiliată companiei Deloitte.
Economia, investițiile și piața de fuziuni și achiziții au trecut în ultimul deceniu prin faze extreme, de la extaz (creștere explozivă) la agonie (criză) și apoi la noua normalitate, marcată de o revigorare lentă. Iar casa de avocatură Reff & Asociații, membră a Deloitte Legal, care a aniversat 10 ani de existență în structura actuală, a fost „martor” (activ) la toate aceste faze de evoluție a economiei și tranzacțiilor, fiind un actor important în filmul operațiunilor de M&A.
Tranzacțiile din piața românească întotdeauna au depins într-o proporție foarte mare de capitalul străin – ori intrările de capital s-au prăbușit în criză și s-au reluat de o manieră destul de modestă, amintește Reff.
„Mie mi se pare destul de clar că piața de astăzi de M&A este mai modestă decât cea care a fost înainte de criză și că lucrul acesta nu se va schimba fundamental atât timp cât nu crește în primul rând atractivitatea României pentru investitori. Dacă nu vine capital suplimentar spre România și ritmul în care crește fluxul acesta de capital rămâne lent, este destul de greu să ai o piață activă de fuziuni și achiziții pentru că avem capital local care nu este suficient de consolidat ca să poată să creeze sau să finanțeze tranzacții. Procesele de M&A au fost și rămân dominate de capitalul străin care se investește în România în domenii în care fie vrea să consolideze o investiție existentă, fie vrea să intre într-o piață nouă. Criza a adus o schimbare absolut dramatică în domeniul acesta și încă lucrurile nu s-au reechilibrat întrutotul chiar în ceea ce s-ar putea numi noua normalitate – sau reluarea creșterii”.
Tranzacții am tot văzut, în ultimii ani, însă se menține o relativă anemie în zona de M&A, intensitatea fiind mult diferită față de perioada pre-criză, afirmă Reff, care amintește de cele 85 de tranzacții derulate anul trecut pe piața locală.
„Să nu neglijăm totuși o creștere a volumului tranzacțiilor. Cred că fiecare din ultimii doi ani a adus un progres față de anul anterior. Din statisticile ultimilor ani rețin că în fiecare an a fost un progres, însă el nu este suficient ca să aducă volumul de M&A la cotele existente înainte de criză.” Din acest punct de vedere, argumentează Reff, se poate vorbi în continuare de o revenire oarecum anemică și pe termen foarte scurt, de 1-2 ani. Principala diferență pe care o vede între creșterea dinainte de criză și creșterea reluată – poate nici măcar atât de timid, pentru că la nivel de PIB creșterea a ajuns din nou la cote destul de impresionante – este la nivel de investiții „unde lucrurile rămân deprimate și afectează foarte negativ un business ca al nostru”.
În absența investițiilor străine, procesul de M&A nu poate să fie dinamizat pentru că între antreprenorii români consolidările sunt foarte puține având în vedere că nu s-a acumulat capitalul necesar, dar nu există nici know-how-ul de integrare pentru a consolida un business, apreciază Reff.
„Nu cred că există know-how‑ul de integrare pentru a consolida un business, a-l integra și a extrage valoarea care se poate extrage dintr-o consolidare. Nu este un lucru simplu, necesită capacități manageriale foarte evoluate, o cultură organizațională avansată, instrumente de management, inclusiv sisteme IT avansate. Și, în general, multinaționalele sunt cele care operează cu tipul acesta de resurse. De multe ori grupurile antreprenoriale românești nu sunt tocmai acolo și atunci eforturile de integrare pentru un astfel de business este mare chiar dacă ar exista capitalul, chiar dacă cineva ar putea să finanțeze într-o formă sau alta achiziția, eu cred că efortul de integrare și de extragere a valori și de potențare a sinergiilor nu este tocmai ușor de făcut.” Pe lângă revigorarea lentă a investițiilor străine, un alt factor care frânează redresarea pieței de M&A ar fi de natură psihologică, respectiv faptul că așteptările vânzătorilor nu s-au ajustat în suficientă măsură și nu s-au aliniat cu cele ale investitorilor. Iar atât timp cât capitalul străin nu se prea înghesuie să vină în România, este clar că ar putea să persiste decalaje între percepțiile vânzătorilor despre valoarea unor active și cele ale cumpărătorilor despre ceea ce poate fi rentabil și cât de cât sigur pe un termen mediu sau lung pe care faci o investiție, explică Reff.
„O cauză a relativei anemii în zona de M&A, cel puțin a intensității mult diferite față de perioada pre-criză, ține și de ajustarea așteptărilor și de alinierea între așteptările investitorilor și cele ale vânzătorilor, ale antreprenorilor. Așteptările nu s-au ajustat în suficientă măsură și o serie de antreprenori nu au reușit să accepte ideea că nu se întorc exact timpurile foarte bune de dinainte de criză și că această criză nu a însemnat doar o paranteză într-un ciclu economic”. În continuare, antreprenorii se raportează, cel mai probabil, la multipli sau randamente din trecut, dar aceste repere nu coincid cu perspectiva investitorilor din prezent. Investitorii sunt acum mult mai prudenți, în condițiile în care există foarte multă incertitudine și volatilitate la nivel global, iar piețele emergente au rămas cu un deficit de credibilitate din perioada de criză.
O altă cauză care limitează revenirea efervescenței pieței de fuziuni și achiziții adusă în discuție de Alexandru Reff poate ține și de calitatea afacerilor care sunt de vânzare. „Am auzit discutându-se inclusiv și despre calitatea afacerilor care sunt de vânzare, pentru că înainte de criză s-au dezvoltate destul de multe afaceri performante, iar unele dintre ele au fost deja vândute. Au fost mai ales multe privatizări care au însemnat cred că o parte destul de importantă din volumul de M&A precriză: unele au fost afaceri private, antreprenoriale, dezvoltate cu succes și vândute.” Deja o primă parte din succesul economic al acelor ani a fost valorizat sub forma unor exituri făcute la niște multipli foarte buni la acea vreme; a urmat o perioadă în care multe din societățile care nu au fost vândute au întâmpinat mari dificultăți – unele au dispărut, altele au devenit total neinteresante pentru cumpărători din cauza rezultatelor modeste. Altele, puține, s-au consolidat, au acumulat cotă de piață. Tocmai acestea, campioanele, „nu sunt neapărat toate de vânzare, pentru că de multe ori cei care le conduc vor să continue să le crească, mai ales dacă se așteaptă să le ducă la un nivel superior – și eventual atunci să facă exitul. Dacă strategia familiei lor este una de exit, pentru că poate să fie una de succesiune”.
Reprezentantul Reff & Asociații crede că în prezent candidații la exit au devenit, în mod firesc, mai puțini decât au fost cu șapte-opt ani în urmă. Pe de o parte pentru că unii s-au vândut, pe de altă parte pentru că mulți au fost slăbiți, iar cei care au trecut cu bine de perioada tumultuoasă sunt puțini și nu toți au perspectiva că vor un exit imediat.
Sectorul financiar-bancar s-a numărat în ultimii printre vedetele pieței de fuziunii și achiziții. 2015 a fost un an în care au demarat și chiar s-au finalizat tranzacții importante, dispărând patru instituții de credit din peisajul bancar românesc: Volksbank – preluată de Banca Transilvania, RBS – portofolii de retail și corporate preluate de UniCredit Bank, Millennium – cumpărată de OTP Bank – și Montepio – exit. Iar sistemul bancar a dat cele mai mari tranzacții din piață, singurele cu o valoare de peste jumătate de miliard de euro. Totodată, 2015 a fost anul în care multe bănci au scăpat de portofolii de credite neperformante care atârnau greu în bilanțuri. Însă 2016 a fost mai sărac în tranzacții, consolidarea pieței bancare încetinind.
„Domeniul bancar a fost unul dintre primele noastre «nave amiral», practici de referință. Și este domeniul în care am asistat tranzacțiile cele mai mari. Cred că întâmplător cele mai mari proiecte ale perioadei de început au fost finanțări bancare”, povestește Reff despre începuturile funcționării casei de avocatură în forma actuală în anul 2006, când echipa era formată din 12 avocați. În ultimii ani, casa de avocatură afiliată Deloitte a asistat Piraeus Bank și Intesa Sanpaolo Bank în vânzarea unor pachete de credite neperformante, precum și Bank of Cyprus la momentul în care a vândut credite performante către Banca Transilvania. Totodată, Reff&Associates a asistat fondul de investiții Nepi în diverse achiziții.
În ce privește viitorul, Alexandru Reff amintește că în context regional România performează bine și, fiind și o piață mare și cu o poziție bună, se așteaptă ca pe termen mediu cel puțin interesul investitorilor să crească semnificativ. „Cred că România are avantaje certe, unele dintre ele sunt destul de vechi și consolidate la nivel de stabilitate politică și economică, de echilibru bugetar, de politici care – cu toate criticile aduse – au fost preponderent probusiness, atașamentul nostru la valorile și la agenda euro-atlantică, creșterea PIB care poate a fost modestă un timp, dar de ceva vreme este una dintre cele mai mari din Europa. Sunt destui analiști care spun că România deja nu se mai poziționează ca fiind la periferia regiunii, ci o țară din nucleul central european.”
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?
-
 Irina Barbu, IT Lead, ING Hubs România – Tech Foundation and Channels: „Performanţa apare atunci când oamenii au claritate, sprijin şi spaţiu să-şi facă treaba bine”
-
 Paul Cosmovici, Managing Partner, Cosmovici Intellectual Property: România autentică, dar neprotejată. Gust tradiţional, mândrie naţională, proprietate intelectuală