
Cum a ajuns Ebury, companie intrată în România anul trecut, un fintech unicorn
Câteodată trebuie să îți alegi direcția, dar sunt momente în care trebuie pur și simplu să prinzi oportunitatea din mers, altfel riști să treacă pe lângă tine, crede Johan Gabriels, actualul country manager al Ebury RomÂnia și Bulgaria. Care sunt planurile lui, la scurt timp după ce compania pe care o conduce a fost cumpărată?
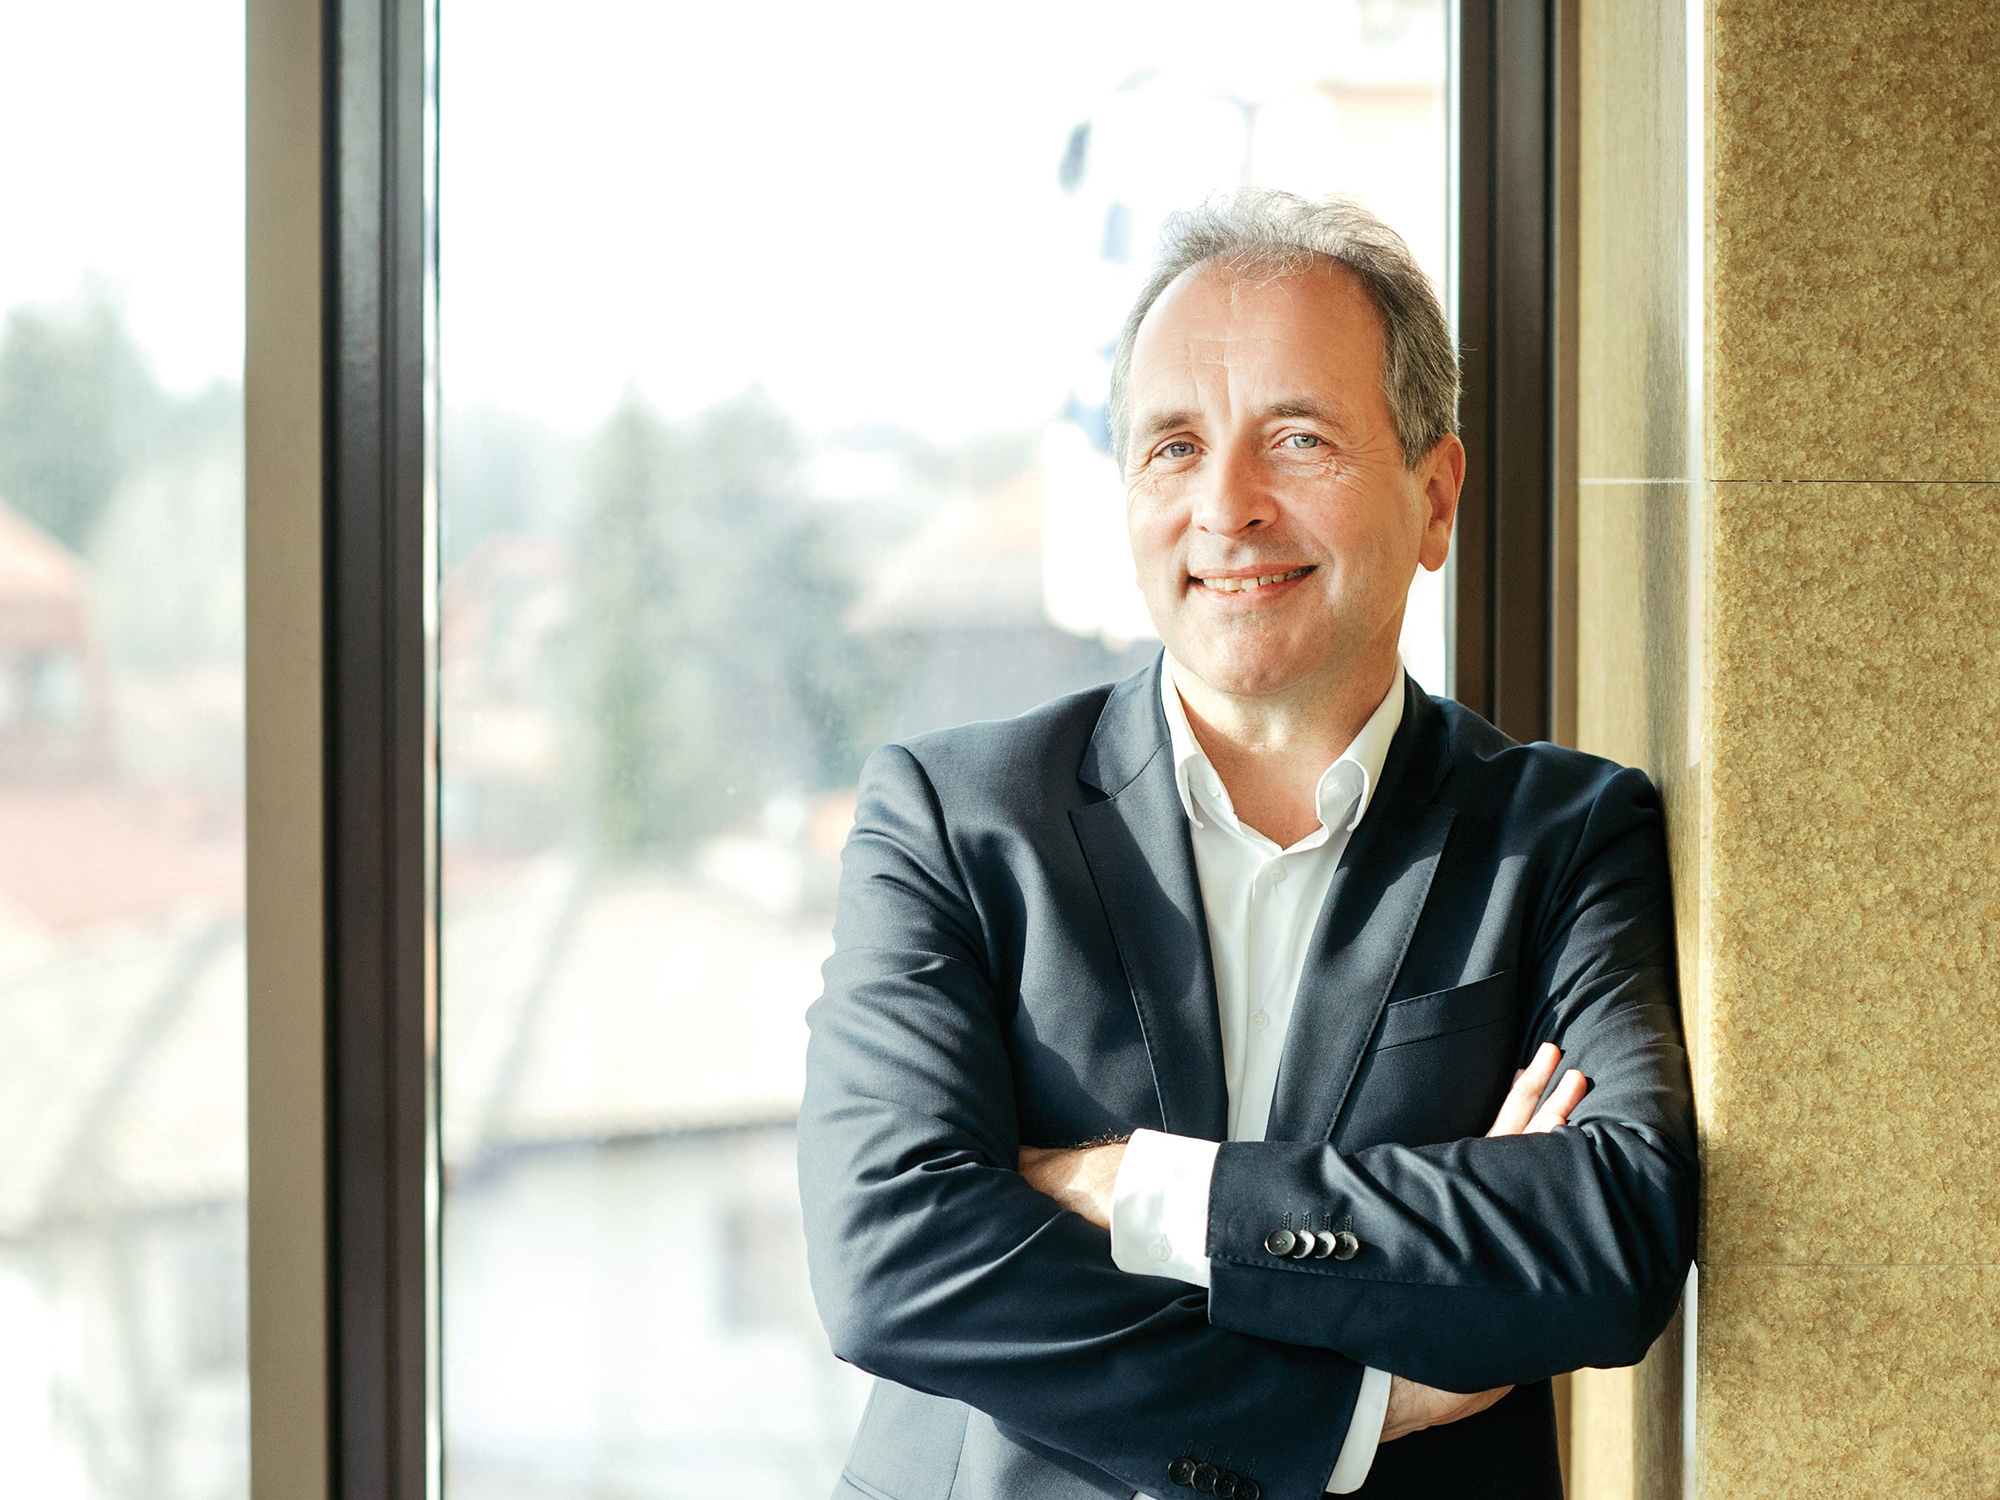
Johan Gabriels, actualul country manager al Ebury România și Bulgaria, a fost martorul unei evoluții rapide, prin care fintech-ul Ebury nu numai că a ajuns în România în luna mai a anului trecut, dar la un an de la deschiderea filialei locale în România s-a extins cu un birou și în Bulgaria. Înființată în 2009, Ebury este una dintre companiile fintech cu cea mai rapidă creștere. Cu sediul central în Londra, Ebury oferă companiilor soluții bancare pentru comerțul global. Compania deservește peste 24.000 de clienți corporativi, cu tranzacții în peste 140 de valute.
Recent, Banca Santander, una din cele mai mari bănci din Spania, a achiziționat 50,1% din acțiunile companiei. „Suntem foarte bucuroși că una dintre cele mai mari bănci globale a investit peste 400 de milioane de euro în Ebury, ceea ce înseamnă că fintech-ul este evaluat undeva la peste 1 miliard de euro, devenind un fintech unicorn. Banca Santander deține acum 50,1% din acțiunile Ebury. De ce 50,1%? Pentru că vor să vadă evoluția Ebury în cifrele lor. Ceilalți investitori sunt prezenți și ei. Toată lumea crede că Ebury va crește rapid. Cu toate acestea, Ebury va rămâne o entitate independentă. Ideea de bază este că Banca Santander vrea să aibă mentalitatea de fintech. Au cumpărat Ebury pentru felul cum administrează tranzacțiile internaționale, iar prin achiziția aceasta au câștigat un avans de 4-5 ani din punctul de vedere al tehnologizării”, a explicat Johan Gabriels recenta decizie.
Country managerul Ebury a vorbit și despre modul în care au apărut fintech-urile, subliniind că „fintech-ul a început pentru că băncile, probabil, nu își făceau treaba cum trebuie. Băncile aveau la dispoziție multe date, dar nu erau inovative și nu ofereau soluții pentru produsele lor. De aceea, toate companiile disruptive (n. red. – companii cu produse și servicii inovatoare, care în cele din urmă înlocuiesc companiile tradiționale din fruntea pieței) au intervenit. Acum le numim fintech-uri pentru că folosesc tehnologii noi, inovatoare pentru a fi mai rapide și mai eficiente decât băncile.” De-a lungul timpului, nevoia de digitalizare a companiilor din toate domeniile s-a intensificat. Astfel, au apărut mai multe firme care preiau funcția de bază dintr-un domeniu și aduc un aport mult mai inovativ prin dezvoltarea unor soluții digitale menite să ușureze atât activitatea internă, cât și accesibilitatea clienților la serviciile sau produsele oferite. Cu toate acestea, nu tehnologia s-ar putea să ajungă criteriul definitoriu în alegerea pe care o fac clienții, ci modul în care pui accent pe nevoia clienților.
„Eu consider că diferența de bază dintre un fintech și un techfin o reprezintă clienții. Un fintech își orientează soluțiile tehnologice în funcție de nevoile clienților, iar un techfin se concentrează mai mult pe dezvoltarea tehnologiilor noi și inovative. Un techfin trebuie să vorbească cu directorul de IT privind tehnologiile pe care trebuie să le implementeze. Clientul vrea rapiditate, eficiență la un cost mic. Cum ajungem acolo ține de tehnologie. Companiile mari techfin încă se zbat cu problema unei licențe bancare. Având în vedere platformele de care dispunem la Ebury, nu este nevoie să avem un birou, dar noi avem birou și vrem să avem angajații prezenți fizic pentru a putea oferi clienților suportul și soluțiile de care au nevoie. Eu cred în continuare că marea diferențiere în viitor o va face nivelul de satisfacție a clientului”, a explicat Johan Gabriels.
Din punctul de vedere al băncilor, dezvoltarea tehnologică a ajuns un factor important. În România, băncile încearcă să se digitalizeze prin crearea și dezvoltarea soluțiilor tehnologice, dar cultura inovativă nu se regăsește în această abordare. „Este foarte dificil ca într-o organizație mai mare să ai o gândire mai agilă. De aceea, Banca Santander a ales această abordare. Trebuie să te adaptezi mentalității de fintech pentru că aceasta este direcția spre care ne îndreptăm”, a spus Johan Gabriels. Pe parcursul carierei sale, Johan Gabriels a fost președinte și director general al RBS România din septembrie 2009 până în 2012 și CEO al Băncii Carpatica din 2013 și până când Banca Comercială Carpatica a fuzionat cu Patria Bank (fosta Nextebank) în 2017. „Am fost CEO-ul unei bănci din România. Fiecare bancă are sistemul ei. Din punctul acesta de vedere este foarte greu să atingi un nivel de inovare și digitalizare având sisteme destul de tradiționale. Este mai ușor să construiești de la zero decât să reabilitezi”, a explicat Johan Gabriels.
Pe lângă experiența din sistemul bancar din România și branduri precum Arthur Andersen, Eli Lilly, PepsiCo și MasterCard, country managerul Ebury a trecut în CV și Capital One, care este a treia cea mai mare bancă de retail din SUA.
„Nu știu sigur când am decis exact să intru în domeniul financiar-bancar. Am avut un job pe retail înainte de domeniul bancar. La un moment dat am fost contactat de un specialist în recrutare, care mi-a zis că are o companie pentru mine. În mod normal ți se spune că au un job pentru tine, nu o companie, iar acest detaliu mic mi s-a parut interesant. Am întrebat care este numele companiei, iar răspunsul a fost Capital One”, își amintește executivul. Nu auzisem de acea companie pe atunci, iar el credea „că este o companie de radio sau ceva de genul”. Capital One astăzi este a treia cea mai mare bancă de retail din America. La început era doar un start-up, care a luat naștere din cardurile de credit în Washington. „Propunerea lor de afaceri era «Noi nu suntem o bancă». Teoretic m-am alăturat cuiva care nu dorea să fie o bancă. În 2-3 ani au devenit foarte mari, cu 2-3 milioane de carduri de credit în America. Această creștere rapidă i-a forțat să își ia licența de bancă, iar în final au devenit o bancă.” România poate fi un hub al fintech-urilor datorită ritmului de adopție foarte mare și dorinței de a experimenta diferite abordări de business. Johan Gabriels crede că „40-50% din companii vor lucra cu fintech-urile. Clienții sunt mult mai deschiși la asta acum decât cu ceva timp în urmă. Dacă ne uităm în ultimii ani în România, ritmul de adopție a avut un boom. Mă gândesc foarte pozitiv când vine vorba de România”, crede Meyers.
În România, dacă se întamplă ceva, fie pozitiv, fie negativ, se vede imediat, mai observă executivul. „De exemplu în țările nordice, dacă începi să faci ceva, o afacere sau un proiect, auzi din stânga și din dreapta că s-a mai încercat, că s-a mai testat, dar în România este altfel, ai loc pentru a experimenta.” El mai spune că a adus câțiva români din vest înapoi în România pentru că „dacă ai mentalitatea care trebuie și un loc în care se pot dezvolta, nu mai ai motiv să pleci. Câteodata mă întreb de ce mai fac ce fac”. Adevărul este că dacă ai noroc, sunt câteva momente în carieră în care se prezintă anumite oportunități și nu realizezi cât de norocos ești cand aterizezi într-un asemenea loc. „La început am avut 4 oameni, iar acum avem 25 de oameni, plus încă 3 proaspăt angajați. Drumul pe care l-am parcurs până acum este unul foarte bun și vreau să interacționez în continuare cu oamenii. Contactul uman s-ar putea să valoreze în continuare și să cântărească destul de mult la un anumit moment.”
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi
-
 Rafinăriile europene rămân fără petrol saudit luna viitoare. Saudi Aramco suspendă livrările pe fondul atacului cu drone de săptămâna trecută a conductei East-West
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?