
Cum a ajuns Bursa de la București campioana Europei? Evoluția principalilor indici bursieri europeni
♦ În clasamentul european, Bucureștiul nu are rival l Cel mai aproape vine Ungaria, cu un avans de 24,6% de la începutul anului, urmată de Austria cu 22,3%, Spania cu 12,7%, iar Franța abia a bifat 2,3% ♦ Pe ultimele 12 luni, decalajul…
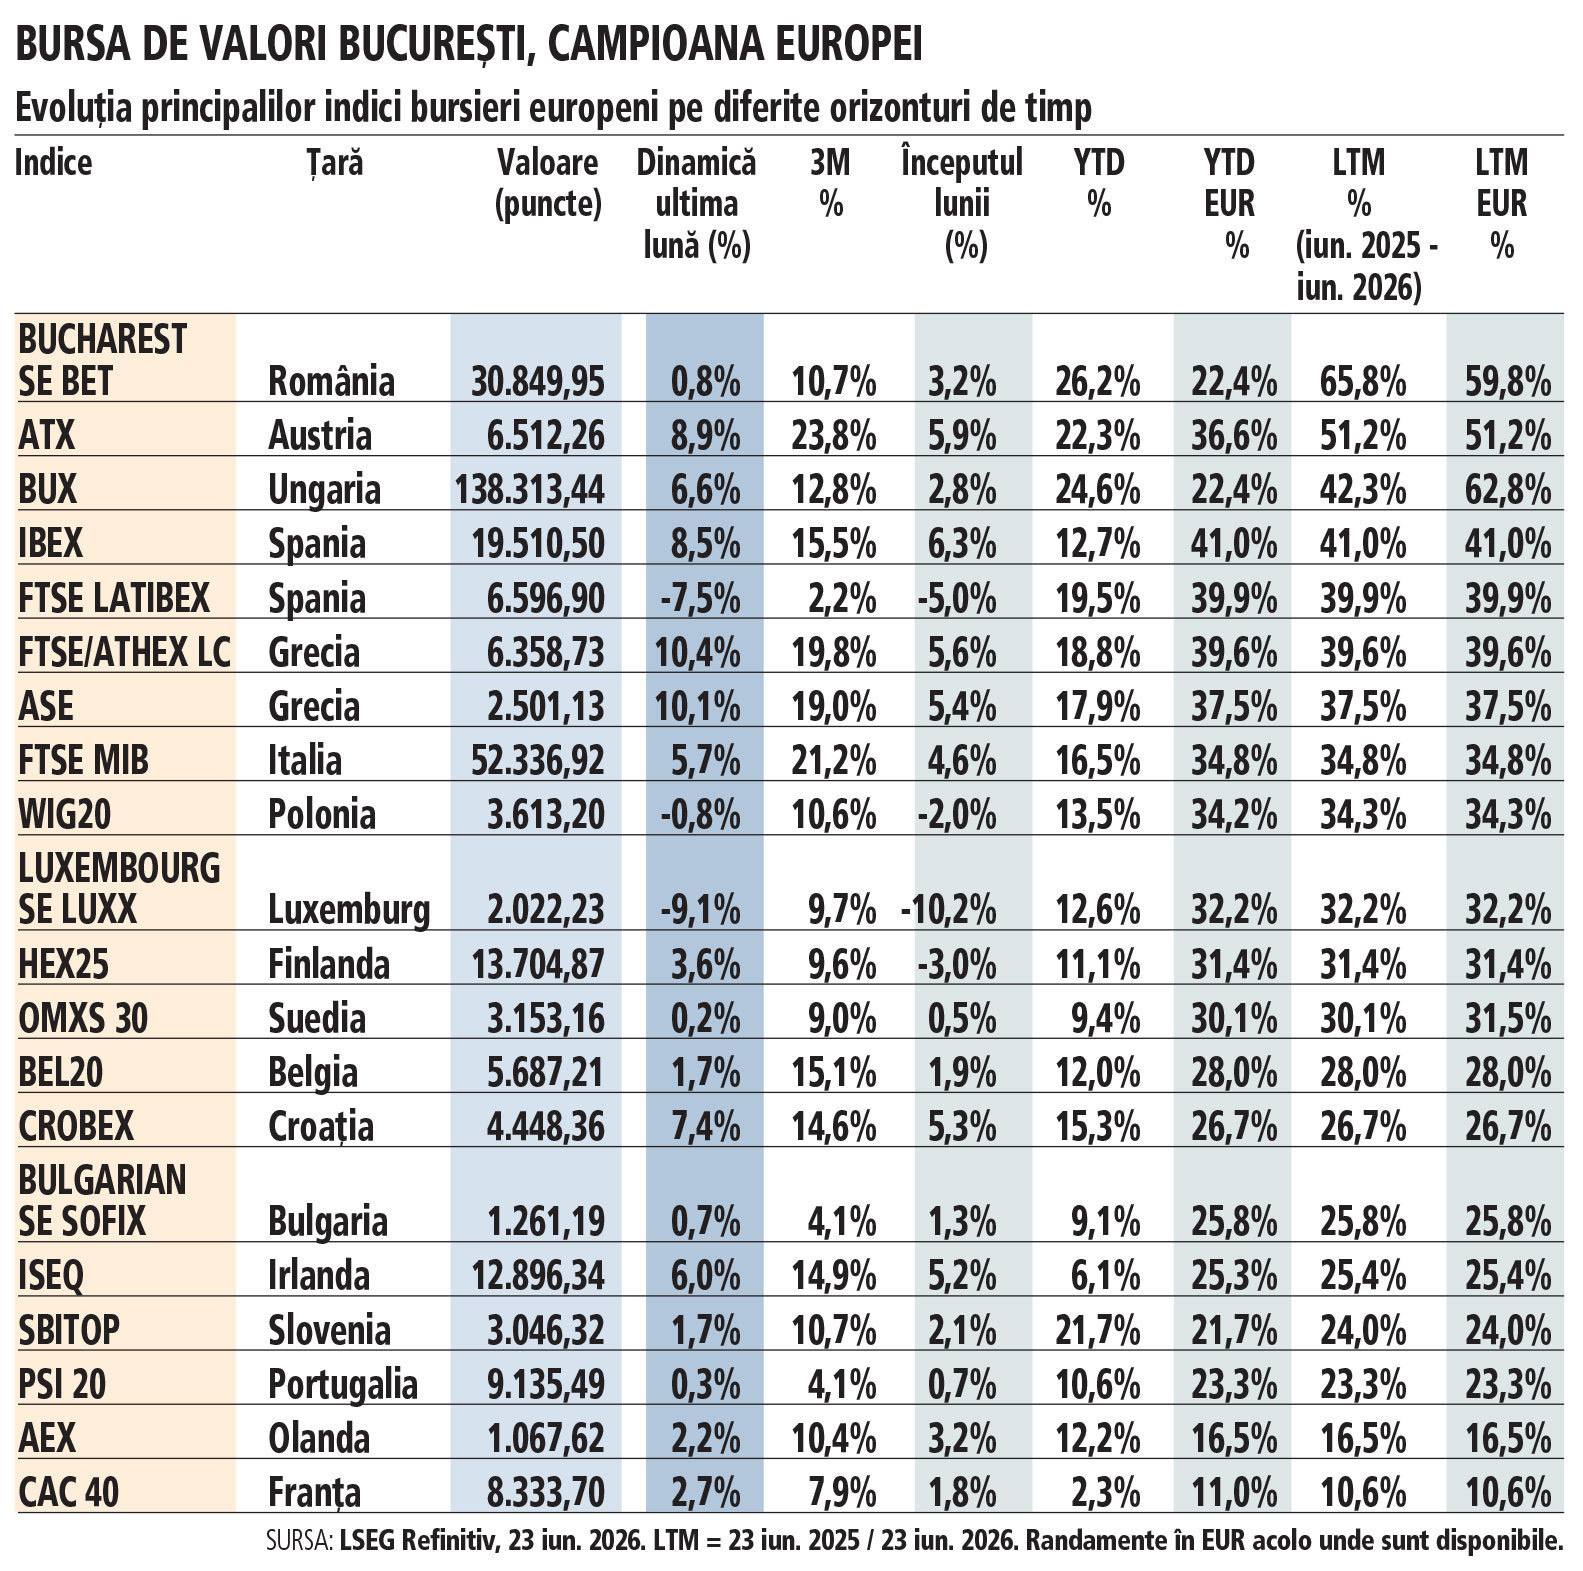
♦ În clasamentul european, Bucureștiul nu are rival l Cel mai aproape vine Ungaria, cu un avans de 24,6% de la începutul anului, urmată de Austria cu 22,3%, Spania cu 12,7%, iar Franța abia a bifat 2,3% ♦ Pe ultimele 12 luni, decalajul este și mai vizibil: BET a urcat 65,8% în lei și aproape 60% în euro, față de 51% pentru bursa austriacă, 42% pentru cea de la Budapesta și 41% pentru Madrid.
Bursa de la București este campioana Europei la creșteri bursiere, cu un randament de 26% de la începutul anului și 66% în ultimul an, deși activează într-o economie cu cea mai mare inflație din Uniunea Europeană, care erodează puterea de cumpărare, cu recesiunea la ușă și fără guvern cu puteri depline din 5 mai încoace, după ce parlamentul a respins și al doilea premier desemnat de președintele Nicușor Dan.
Cu inflația la aproape 11%, economiile din depozite se erodează în termeni reali, dar acțiunile rămân printre puținele instrumente care pot oferi un randament pozitiv, fiind așadar un avantaj amplificat de structura BET, dominat de energie, utilități și bănci, sectoare ale căror profituri nu depind de consumul intern. Investitorii par să fi dezvoltat în timp și o imunitate față de turbulențele politice: BET a câștigat aproape 10% de la moțiunea de cenzură din 5 mai încoace.
În clasamentul european, Bucureștiul nu are rival. Cel mai aproape vine Ungaria, cu un avans de 24,6% de la începutul anului, urmată de Austria cu 22,3%, Spania cu 12,7%, iar Franța abia a bifat 2,3%. Pe ultimele 12 luni, decalajul este și mai vizibil: BET a urcat 65,8% în lei și aproape 60% în euro, față de 51% pentru bursa austriacă, 42% pentru cea de la Budapesta și 41% pentru Madrid. Capitalizarea totală a companiilor listate la BVB a depășit 650 de miliarde de lei, cu circa 120 de miliarde mai mult decât la sfârșitul lui 2024.
O parte din explicație vine din structura fondurilor de pensii private. Pilonul II primește lunar contribuții fixe din salariile angajaților, iar o parte semnificativă din acești bani ajunge în acțiuni românești. Oferta de titluri lichide la BVB rămâne relativ mică față de cererea constantă generată de aceste fluxuri, ceea ce creează o presiune de cumpărare care funcționează indiferent de contextul politic sau economic. La aceasta se adaugă o bază de investitori de retail care a trecut recent de 300.000 de conturi.
Unele acțiuni din indice au urcat spectaculos în ultimul an. Electrica a câștigat 165%, Premier Energy tot 165%, Transgaz 156%, Digi 125%. Hidroelectrica a raportat rezultate în primul trimestru din 2026 peste așteptări. Banca Transilvania, cea mai mare bancă listată, a urcat 44% în ultimul an. Chiar și companiile mai puțin dinamice din BET au performat decent într-un context în care dobânzile ridicate au susținut marjele bancare, iar prețurile la energie au rămas la niveluri care fac profitabile inclusiv producătorii cu costuri mai mari.
Riscurile însă există și se acumulează. România intră în 2026 pe o traiectorie de contracție – singura țară din regiune care a înregistrat o scădere economică în primul trimestru, potrivit analiștilor Erste Group, care se așteaptă ca România să fie în recesiune în acest an.
Consumul privat a scăzut și el exclusiv în România în T1/2026, pe fondul consolidării fiscale, al creșterilor de taxe și al erodării puterii de cumpărare. Instabilitatea politică a atras atenția agențiilor de rating: incertitudinea privind traiectoria fiscală după 2027 a crescut substanțial, România se află la limita inferioară a categoriei investment grade, iar toate cele trei agenții mari – S&P, Moody’s și Fitch – mențin perspectiva negativă. Erste anticipează că randamentul obligațiunilor românești pe 10 ani va urca la 7% în trimestrul al treilea, cel mai ridicat din regiune – față de 5,27% pentru Polonia, 5,87% pentru Ungaria și 4,48% pentru Cehia – reflectând prima de risc pe care piețele o cer pentru expunerea la România.
BNR a menținut dobânda-cheie la 6,5% și nu sunt așteptate reduceri mai devreme de trimestrul doi din 2027, când presiunile inflaționiste ar trebui să se fi mai disipat. Economiștii Erste estimează că inflația va rămâne la niveluri ridicate în trimestrul al treilea, urmând să coboare spre 5,9% la finalul lui 2026 pe efecte de bază – mult sub nivelul actual, dar în continuare deasupra țintei BNR.
Situația politică rămâne fără rezolvare. După respingerea cabinetului Veștea, președintele Nicușor Dan urmează să inițieze o nouă rundă de consultări. Noul premier desemnat va avea la dispoziție 10 zile pentru a prezenta un program de guvernare și o listă de miniștri. Dacă și al treilea cabinet propus este respins de Parlament, președintele poate dizolva legislativul și convoca alegeri anticipate. Scenariul cel mai probabil pentru deblocarea crizei rămâne un guvern condus de PSD.
Contextul european nu este nici el lipsit de probleme, deși de altă natură. PMI-ul compozit al zonei euro a urcat în iunie la 49,5 puncte – un maxim pe trei luni – dar a rămas sub pragul de 50 pentru a patra lună consecutivă. Zona euro s-a contractat cu 0,1% în primul trimestru, Germania a înregistrat în iunie cel mai slab PMI din ultimele 18 luni, iar Franța a rămas în teritoriu contractionist pentru a șasea lună la rând.
Erste Group a redus prognoza de creștere pentru zona euro la 0,5% în 2026, cu o redresare graduală așteptată abia în 2027. Pe burse însă, piețele globale au rezistat bine – indicele global a câștigat 14% în trimestrul doi, susținut de sectorul tehnologic și de detensionarea conflictului din Orientul Mijlociu – iar analiștii Erste estimează creșteri de până la 5% și pentru trimestrul al treilea, inclusiv pentru regiunea CEE.
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi
-
 Rafinăriile europene rămân fără petrol saudit luna viitoare. Saudi Aramco suspendă livrările pe fondul atacului cu drone de săptămâna trecută a conductei East-West
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?