
Cu Hidroelectrica listată, Fondul Proprietatea va șterge 80% din activ. Care sunt implicațiile pentru BVB? „Vom vorbi de un nou Fond Proprietatea“
Cândva, în urmă cu doar câțiva ani, era cel mai mare investitor privat în sectorul energetic românesc, însă lichidările de acțiuni, prin vânzări inclusiv pe Bursa de Valori București la Petrom, Romgaz, Nuclearelectrica, Transgaz și ulterior distribuirea de numerar către investitori au făcut ca în prezent o singură investiție, cea a Hidroelectrica, să reprezinte 80% din întreg activul Fondului Pro…
♦ Vor mai rămâne americanii de la Franklin Tempelton să administreze un fond cu 2 mld. lei active? ♦ Va mai cumpăra fondul alte participații? ♦ Ce va face cu banii de pe urma IPO-ului Hidroelectrica?
Cândva, în urmă cu doar câțiva ani, era cel mai mare investitor privat în sectorul energetic românesc, însă lichidările de acțiuni, prin vânzări inclusiv pe Bursa de Valori București la Petrom, Romgaz, Nuclearelectrica, Transgaz și ulterior distribuirea de numerar către investitori au făcut ca în prezent o singură investiție, cea a Hidroelectrica, să reprezinte 80% din întreg activul Fondului Proprietatea.
Iar în curând și această investiție, care în 2010 reprezenta doar 21% din activul net al Fondului Proprietatea, față de 80% în prezent, va fi vândută, prin listarea de acțiuni în cea mai mare ofertă inițială deruală până acum la Bursa de Valori București, evaluată de Ziarul Financiar la aproximativ 2 miliarde de euro.
Cu alte cuvinte, Bursa de Valori București va câștiga un emitent de calibru prin listarea Hidroelectrica, ceea ce va duce inclusiv la promovarea într-o altă ligă prin prisma radarului marilor investitori, însă întrebarea este ce se va întâmpla cu Fondul Proprietatea, acolo unde și viitorii pensionari ai României au dețineri semnificative.
Vor mai rămâne americanii de la Franklin Tempelton să administreze un fond cu 2 mld. lei active, va mai cumpăra Fondul alte participații? Ce va face cu banii? Sunt doar câteva întrebări care sunt puse în aceste zile în cercurile restrânse de investitori.
„Dacă vom vorbi despre vânzarea totală a pachetului deținut, evident, Fondul Proprietatea va rămâne o entitate cu active mult mai mici, în condițiile în care acționarii doresc ca banii obținuți din vânzare să fie distribuiți sub forma de dividende speciale“, spune Alin Brendea, director de operațiuni al Prime Transaction, și unul dintre cei mai vechi brokeri bursieri din România.
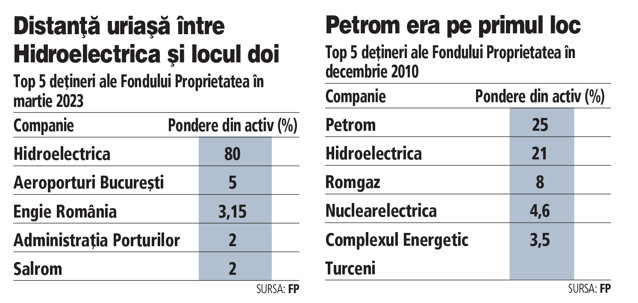
Fondul Proprietatea (FP) deține 20% din capitalul social al Hidroelectrica, iar în activul său, adică averea, dată de valoarea tuturor plasamentelor, investiția la cel mai mare producător de energie electrică din România reprezintă 80%, arată cele mai recente date cele de la martie 2023. Potrivit deciziei acționarilor din noiembrie 2022, încasările Fondului de pe urma listării Hidroelectrica vor fi repartizate acționarilor sub formă de dividende.
„Cu toate acestea, noul Fond Proprietatea, dacă putem să îl numim așa, ar rămâne cu o capitalizare de peste 13 miliarde de lei, ceea ce l-ar menține în top 10 capitalizare al emitenților din indicele BET. Ca atare Fondul Proprietatea, chiar și în ipoteza vânzării complete a participației la Hidroelectrica, va rămâne o companie interesantă atât prin prisma capitalizării de piață cât și prin deținerile sale, reprezentate de pachete de acțiuni la companii de top din economia românească“, spune Alin Brendea.
Potrivit celor mai recente date publice, cele de la martie 2023, Fondul Proprietatea are un activ net de 14 miliarde de lei, respectiv o valoare unitară a activului net (VUAN) de 2,58 lei. Adică pentru fiecare acțiune deținută unui investitor îi revin 2,58 lei pe baza valorii activelor FP. Însă la Bursa de Valori acțiunile FP se tranzacționează la 2,1 lei, așadar un discount față de VUAN de 18,6%. Cu alte cuvinte evaluarea FP este sub valoarea dețerilor acestuia.
La final de martie 2023 Fondul avea active 14 mld. lei iar capitalizarea sa era de 13 mld. lei. Din activele de 14 mld. lei urmează să fie șterse 80%, adică circa 11,2 mld. lei, adică atât cât este evaluată deținerea sa la Hidroelectrica.
Pentru BVB listarea Hidroelectrica va fi, cu siguranță, un eveniment de referință. Un nou emitent de top, care va întregi oferta de titluri energetice, de pe piața locală. Prin prisma apetitului în creștere pentru energie verde, va fi un emitent cu anvergură regională, chiar europeană. Va reprezenta un pas important spre obiectivul pieței locale de promovare spre statul de piață bursieră emergentă, în toate clasificările importante de profil. Cu siguranță listarea Hidroelectrica va adăuga un nou eșantion de investitori prezenți pe piață locală. Atât clienți de retail, cât și instituționali care vor găsi o ofertă de produse bursiere mai atractivă.
Pe baza evaluării KPMG, publicată în raportul Fondului Proprietatea, deținerea de 20% a Fondului este evaluată la aproximativ 11,2 mld. lei. Asta înseamnă că întreaga societate de stat are o evaluare de circa 56 mld. lei, adică de 14 ori profitul net înregistrat în anul 2022.
Pe de altă parte, Verbund, fratele mai mic al Hidroelectrica, fiind cel mai mare producător de energie electrică din Austria se tranzacționează acum la un multiplu față de profitul net de 15,6 ori după ce în 2021 ajunsese chiar și la 43 de ori. Cu alte cuvinte ritmul susținut de creștere a profitabilității Verbund, de 120%, față de 33% la Hidroelectrica, coraborat cu scăderea prețului acțiunii au făcut ca Verbund să fie în prezent la multiplii comparabili cu cei ai Hidroelectrica.
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi
-
 Rafinăriile europene rămân fără petrol saudit luna viitoare. Saudi Aramco suspendă livrările pe fondul atacului cu drone de săptămâna trecută a conductei East-West
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?