
Criza datoriilor suverane: scapă cine poate. Noi cum scăpăm?
În toate analizele de după reuniunea liderilor UE de săptămâna trecută a apărut obsesiv precizarea "pe termen scurt". Ne bucurăm că s-a ajuns la o soluție a crizei datoriilor, piețele sunt mulțumite, băncile nu-și retrag capitalurile, unitatea UE e păstrată, onoarea Europei e salvată - pe termen scurt.
Primul care a venit cu vești bune a fost președintele Traian Băsescu, când a anunțat că UE a inclus în documentul reuniunii de la Bruxelles, la propunerea României, “obligația pentru băncile-mamă de a-și finanța corespunzător subsidiarele, prin menținerea și în anii următori a fluxurilor de capital existente. Acest lucru va permite României atât creditarea economiei, cât și achiziția de resurse financiare pentru acoperirea nevoilor bugetului de stat”.
Am avea deci o reeditare a acordului de la Viena din 2009, prin care nouă bănci au acceptat să-și mențină nivelurile de expunere în statele est-europene? Textul oficial al declarației finale a reuniunii precizează doar că autoritățile de supraveghere naționale, sub auspiciile Autorității Bancare Europene (EBA), “trebuie să se asigure că planurile băncilor de consolidare a capitalului nu conduc la o reducere excesivă a expunerii, inclusiv menținerea fluxului de credit către economia reală și ținând seama de nivelurile actuale de expunere a grupului, inclusiv a filialelor grupului în toate statele membre, fiind conștiente de necesitatea evitării presiunii nejustificate asupra acordării creditelor în țările-gazdă sau asupra piețelor datoriilor suverane”.
Până la noi clarificări, așteptate de la reuniunea din 6-7 noiembrie a Ecofin (miniștrii de finanțe ai UE), singurul lucru cert la ora actuală sunt instrucțiunile tehnice emise de EBA, care precizează că recapitalizarea celor 70 de bănci europene vizate, dintre care 18 operează și în România, se va face în funcție de două repere – mărirea portofoliului de active cu grad înalt de siguranță (capitalul de rang I trebuie să crească la 9% din totalul activelor ponderate în funcție de risc) și crearea temporară a unui stoc-tampon de capital, care să acopere diferența dintre valoarea nominală și cea de piață (măsurată cu datele de la finele lui septembrie, care vor rămâne reper fix, indiferent de evoluțiile ulterioare) a expunerilor la datoria suverană a țărilor din Aria Economică Europeană, respectiv UE plus Norvegia, Islanda și Liechtenstein.
Cât privește reducerea expunerilor, EBA precizează că băncile deja și-au redus expunerile până acum din cauza crizei, că “orice acțiune de reducere a expunerii prin vânzare de active și reorientarea modelului de business trebuie făcută într-o manieră ordonată și sub supravegherea atentă a autorităților naționale de resort”, iar “pentru a evita o criză a creditului și a asigura continuarea creditării economiei reale și a IMM-urilor este nevoie de un plan cuprinzător de politici” – cu alte cuvinte, rămâne în sarcina statelor și a băncilor centrale să evite ce e mai rău.
Până la anunțarea de către bănci, în noiembrie, a datelor financiare de la sfârșitul trimestrului al treilea, necesarul suplimentar de capital a fost estimat de EBA la 106 miliarde de euro, iar estimările preliminare pentru băncile cu prezență în România variază între zero pentru grupul ING și 7,4 mld. euro pentru grupul UniCredit, în timp ce pentru grupul Erste, care deține cea mai mare bancă românească, BCR, estimarea preliminară este de 60 mil. euro. Până la sfârșitul anului, băncile trebuie să prezinte guvernelor din țările de origine planul cu metodele de recapitalizare pentru care optează, iar până în iunie 2012 să încheie recapitalizarea.
Pe termen scurt, România nu are de ce să se teamă că-i fug băncile, că găzduiește niște găuri negre sau că i se prăbușesc ratingul ori moneda. În repetate rânduri, oficialii BNR au explicat că băncile românești cu capital străin, inclusiv cele cu proprietari din Grecia, sunt bine capitalizate, au un grad de solvabilitate chiar mult peste cel cerut de reglementările europene, iar BNR are pregătit un plan complet de intervenție în piața bancară în cazul agravării crizei datoriilor suverane. La rândul lor, oficialii băncilor și analiștii români și străini afirmă, fără excepție, că grupurile-mamă din Vest au tot interesul să-și continue afacerile în Europa de Est, unde perspectivele sunt mai bune decât în piețele dezvoltate. Necunoscutele țin însă de alți factori.
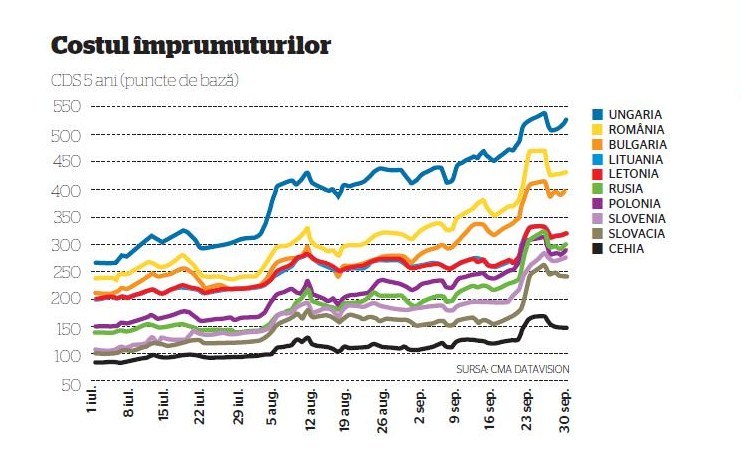
Mai exact, piața nu stă pe loc. Acordul de la Bruxelles a vrut să dea satisfacție piețelor financiare, majorând resursele Fondului European pentru Stabilitate Financiară (EFSF) la 1.000 de miliarde de euro – celebra “bazooka”, destinată acum să funcționeze drept creditor de ultimă instanță atât pentru statele europene cu dificultăți de finanțare, cât și pentru băncile europene care ar avea probleme de pe urma cerințelor de recapitalizare și a asumării de către creditorii Greciei a pierderii de 50% din valoarea nominală a deținerilor de obligațiuni elene. Încă dinainte de aprobarea majorării EFSF, pentru care sursele de finanțare nici nu au fost stabilite încă, estimările din mediul privat citate în presa externă vorbeau de un necesar de 3.000 de miliarde de euro sau chiar mai mult, acoperind necesitățile de finanțare a statelor pe următorii trei ani – opinie la care subscria, săptămâna trecută, și consilierul guvernatorului BNR, Lucian Croitoru.
De aici și obsesivul “pe termen scurt”: euforia piețelor financiare după anunțarea deciziilor de la Bruxelles, reflectată îndeosebi pe piețele valutare și de acțiuni, se poate dovedi temporară, iar presiunile speculative denumite elegant “îngrijorări ale piețelor” să reînceapă la următoarea retrogradare de rating a Italiei sau la următorul set de date macro dezamăgitoare din Grecia. În același sens, Institutul Internațional de Finanțe, reprezentantul băncilor la negocierile cu UE, a avertizat că acordul de ștergere parțială a datoriei elene și noile cerințe de capitalizare a băncilor ar putea antrena “un val de reducere a creditării care va afecta sever activitatea de business, în special în sectoarele dependente de creditare, cum sunt construcțiile”, care va duce la recesiune zona euro în 2012. Într-un astfel de context, ce poate face România, țară dependentă de creditarea externă, spre a-și reduce riscurile?
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi
-
 Rafinăriile europene rămân fără petrol saudit luna viitoare. Saudi Aramco suspendă livrările pe fondul atacului cu drone de săptămâna trecută a conductei East-West
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?