
Cristian Socol, consilier al premierului: Austeritate 2010 versus consolidare fiscală 2012. O analiză comparată
Există câteva voci care susțin asemănări între programul de austeritate fundamentat și implementat de premierul Emil Boc în anul 2010 și programul de ajustare fiscală aplicat începând cu 2012 de premierul Victor Ponta. Să analizăm puțin ipotezele de lucru – condițiile macroeconomice inițiale – și mai apoi să abordăm comparativ asemănările și diferențele dintre cele două programe.…
Există câteva voci care susțin asemănări între programul de austeritate fundamentat și implementat de premierul Emil Boc în anul 2010 și programul de ajustare fiscală aplicat începând cu 2012 de premierul Victor Ponta. Să analizăm puțin ipotezele de lucru – condițiile macroeconomice inițiale – și mai apoi să abordăm comparativ asemănările și diferențele dintre cele două programe. În fapt, diferența dintre austeritate și consolidare fiscală.Primul aspect. Asupra nevoii de ajustare fiscală în România anului 2010 nu există dubii. Opinia consensuală asupra reducerii deficitelor gemene ridicate din România anilor 2008-2009 este corectă din punct de vedere macroeconomic. România se confrunta atunci cu o serie de crize suprapuse – criza externă peste criza economică internă, criza politică plus criza socială, precum și criza de încredere.
România a intrat în criză cu o situație macroeconomică defavorabilă. Alături de Letonia, România era puternic dependentă de influxurile de capital străin atât pe partea de sector public, cât și pe cea a sectorului privat. Problema deficitelor gemene ridicate (5,4% din PIB deficit bugetar efectiv și aproape 13% din PIB deficit de cont curent în 2008) a condus la o marjă de manevră redusă pentru a susține financiar stimuli fiscali adecvați.
S-a impus necesitatea ajustării fiscale. România a încheiat un acord de finanțare multilaterală cu FMI, CE și BM, opțiune care a avut drept avantaj câștigul de credibilitate externă (care au redus riscul de țară de la 800 la 400 de puncte de dobândă în cazul României) și drept dezavantaj adâncirea – posibilă – a recesiunii economice. Principala țintă a programului de ajustare a prevăzut atingerea unui deficit bugetar efectiv pe ESA de 6,8% din PIB în 2010, 4,4% din PIB în 2011 și 3% din PIB în 2012, condiționalitate conformă criteriilor de convergență nominală prevăzute pentru aderarea la zona euro.
O paranteză. Rostogolirea în media interne a ideii că Blanchard și Leigh, în lucrarea Growth Forecast Errors and Fiscal Multipliers, recunosc greșeli de viziune cu privire la măsurile de austeritate promovate de autorități în anumite țări și că acest lucru este valabil pentru România este de natură să ne înșele. Ei arată că multiplicatorii fiscali au fost subevaluați pentru anumite economii și că legătura între consolidarea fiscală și creșterea economică a fost mult mai puternică decât o arătau prognozele. Oricine va da click pe acest link http:// www.imf.org/ external/pubs/ft/wp/2013/ wp1301.pdf va observa că studiul are rezultate cu un grad ridicat de semnificație statistică mai ales pentru țările dezvoltate. La noi oricum diferența dintre rata de creștere economică prognozată inițial și cea constatată la sfârșitul anului este o boală veche, persistentă.
Al doilea aspect. Asupra nevoii de ajustare fiscală în România anului 2012 – din nou – nu există dubii. Programul de austeritate promovat în 2010 nu a creat spațiul fiscal necesar relansării sustenabile a economiei. A fost doar un program de stabilizare macroeconomică (mai corect spus, de calmare a evenimentului fiscal numit criză de lichiditate în Trezorerie), fără a degaja resurse suplimentare pentru stimularea economiei reale. În 2012 a fost punctul nevralgic al ajustării fiscale în România, în condițiile în care reducerea ponderii deficitului în PIB de la 6,8% din PIB în 2010 la 5,5% din PIB în 2011 era insuficientă din punct de vedere al in-fluenței pozitive asupra indicatorilor macro care arată sănătatea finanțelor publice. România se afla încă într-o poziție nesustenabilă. Deficitul bugetar după metodologie ESA 95 trebuia să scadă substanțial, sub 3% din PIB, ceea ce practic asigura premisa ieșirii din procedura de deficit bugetar excesiv. România trebuia să iasă din cercul vicios deficite bugetare ridicate – austeritate – neîncredere – costuri de finanțare ridicate – cheltuieli mari cu datoria publică – lipsa spațiului fiscal – austeritate…
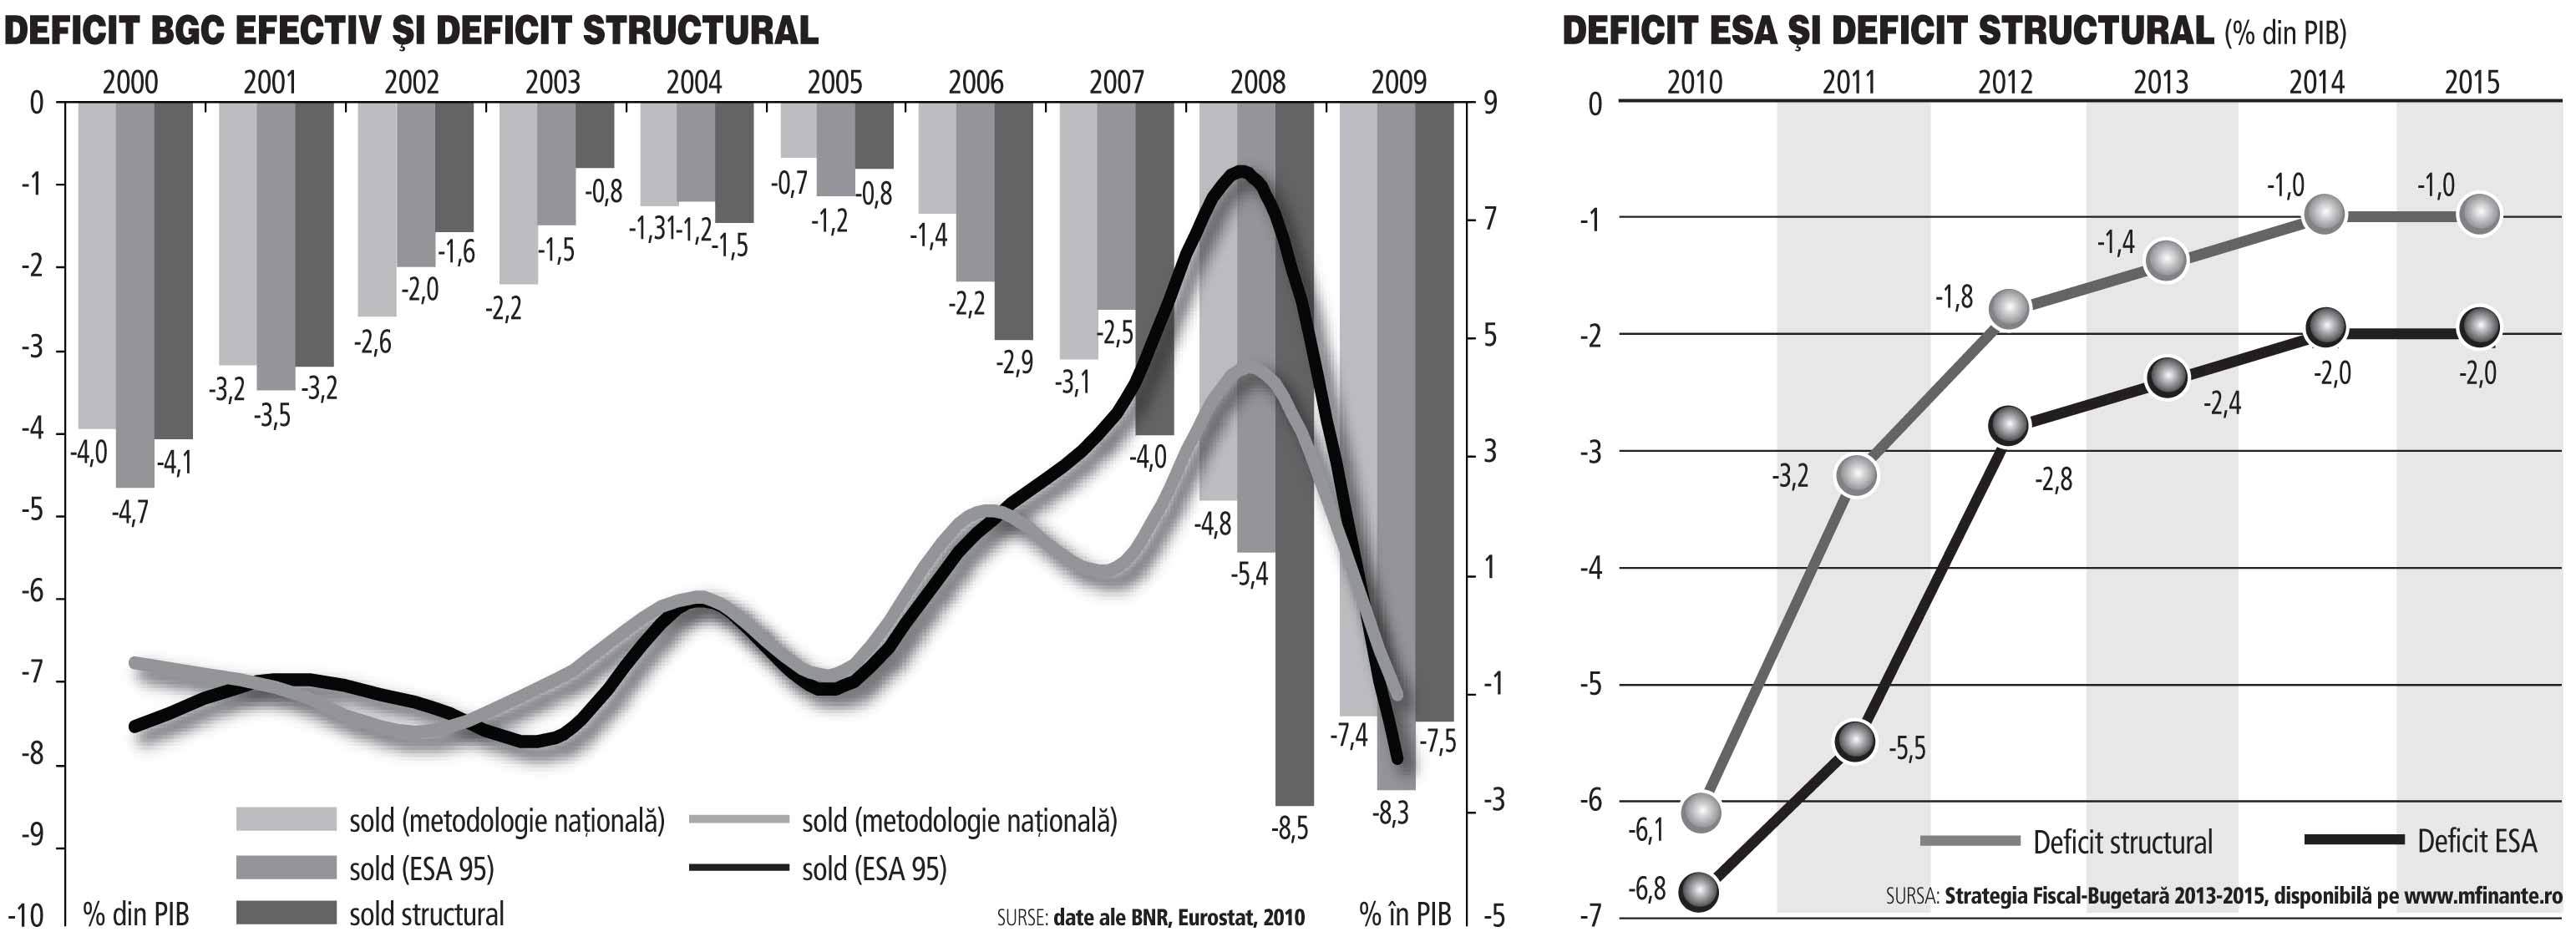
Figura 1 Evoluția soldului bugetar efectiv și al soldului bugetar structural în România în perioada 2000-2009
Figura 2 Evoluția deficitului bugetar efectiv și a deficitului structural
În plus, România trebuia să conveargă pe termen scurt către respectarea țintelor prevăzute în Compactul Fiscal, adică un deficit bugetar efectiv mai mic de 3% din PIB și un deficit structural de sub 0,7% din PIB. Mai adăugăm aici nevoia de creștere a spațiului fiscal pentru investiții în sănătate, educație, infrastructură, cofinanțarea fondurilor europene ș.a.
De îndată ce am argumentat nevoia ajustării fiscale atât în 2010, cât și în 2012, să mergem mai departe și să evaluăm programul de austeritate promovat în 2010 și programul de consolidare fiscală implementat începând cu 2012 și continuat în anul curent. Pentru ca analiza să fie obiectivă, propun să folosim câteva dintre criteriile de evaluare considerate relevante de către economistul-șef al FMI Olivier Blanchard, chiar dacă vorbește din nou mai ales pentru țările dezvoltate (vezi http://blog-imfdirect.imf.org/ 2010/06/24/ten-commandments-for-fiscal-adjustment-in-advanced-economies/) precum și alte criterii de bun-simț economic.
1. Programul de ajustare să aibă ținte credibile, cu o ancoră bine definită. Strategia fiscal-bugetară 2011-2013 prevedea ca țintă obținerea unui deficit de 4,4% din PIB în 2011 și de 3% din PIB în 2012. Ținta nu a fost credibilă pentru 2011, când s-a atins 5,5% din PIB, dar a fost corectă pentru 2012 când obiectivul de reducere a deficitului a deficitului după metodologie ESA a fost îndeplinit.
2. Programul de ajustare fiscală trebuie să țintească reducerea pe termen lung a datoriei publice în PIB. Adică deficitele nu trebuie amânate și puse în cârca generațiilor viitoare. Aici există o mare diferență între calitatea planului de austeritate promovat de guvernul Boc și cel promovat de guvernul Ponta – este vorba despre aruncarea în viitor a problemelor, respectiv amânarea deficitelor. Dacă în urmă cu câțiva ani ajustarea se făcea prin amânarea deficitelor, creșterea datoriei și aruncarea problemelor în viitor (vezi despăgubirile pentru proprietarii de imobile naționalizate, despăgubiri pentru profesori, judecători ș.a., amânări la plata medicamentelor, arierate etc.), anul trecut datoria guvernamentală netă a crescut mult mai puțin decât în anii trecuți, de la 32,6% din PIB în 2011 la 35,5% din PIB în 2012 (creștere de 3,4 puncte procentuale din PIB, mai mică decât creșterea de 4,2 puncte procentuale din PIB în 2011 față de 2010). Pentru 2013 estimările arată o creștere de doar 0,7% din PIB față de 2012. Cu toate că și acum se observă o rezistență puternică a arieratelor la scădere, mai ales a celor de la nivel local și în companiile de stat.
3. Pachetul de ajustare trebuie să cuprindă reforme pro creștere economică sustenabilă. În 2010 unele intenții au fost corecte, dar implementate prost – vezi flexibilizarea pieței muncii, creșterea vârstei de pensionare, programul Rabla ș.a. Altele au fost doar intenții bune – adoptarea Legii Responsabilității Fiscale fără a o completa cu sancțiuni pentru nerespectarea prevederilor ei, a Legii unitare a salarizării, cea a pensiilor ș.a., reglementări neaplicate niciodată în mod real. Multe dintre măsurile fiscale au lovit nu numai cererea agregată, dar și PIB-ul potențial – vezi estimarea Comisiei Europene pe baza modelului QUEST conform căreia creșterea TVA în 2010 a rupt circa 0,5 puncte procentuale din rata de creștere a PIB potențial (și așa redusă la jumătate față de perioada precriză) sau adoptarea impozitului minim pe cifra de afaceri care a avut puternice efecte negative asupra ofertei agregate interne. În 2012 și 2013, în lipsa unui spațiu fiscal de stimulare a economiei, a fost/este nevoie de găsirea unor soluții inovatoare de stimulare a economiei reale. Măsura de stimulare a sectorului IT, creșterea deductibilității la cheltuielile de cercetare dezvoltare de la 20% la 50%, programul Noua Casă, consolidarea instrumentelor de garantare și contragarantare pentru stimularea creditării IMM, crearea de centre de colectare și prelucrare produse agricole, dar și continuarea schemelor de ajutor de stat în domeniul auto și pentru investițiile creatoare de locuri de muncă (ajutor de stat rămas la plată de circa 115 milioane euro pentru investitiții cuprinse între 5 și 30 milioane euro și creatoare de locuri de muncă și 70 milioane euro pentru investiții de peste 50 milioane euro) sunt măsuri de natură a stimula oferta internă, crearea de locuri de muncă și creșterea PIB potențial.
4. Programul de ajustare să fie echitabil. Trebuie să se înceapă cu reducerea risipei și cu evaziunea. În 2010 s-a început cu ajustarea puternică a sectorului privat și a veniturilor indivizilor, dar nu s-a înlăturat risipa banului public. Dimpotrivă, cheltuielile cu bunurile și serviciile au crescut, iar evaziunea fiscală a rămas endemică. S-a început cu tăieri de venituri afectând puternic categoriile vulnerabile. În 2012 s-au reîntregit salariile bugetarilor, iar în 2013 valoarea punctului de pensie va crește cu 4%. Este evident, pentru a avea o consolidare continuă credibilă trebuie să se meargă cu măsuri bine țintite către cei vulnerabili. Este necesar ca reformele să aibă un grad rezonabil de acceptabilitate socială.
5. Programul de ajustare trebuie să cuprindă în mod clar componenta de finanțare, mai bine zis nevoia de finanțare a lui. Stabilirea exclusivă a țintei de deficit nu conferă angajare responsabilă. Trebuie mereu comunicată nevoia de finanțare a programului, mixul de surse de finanțare, capacitatea de a rambursa banii etc. În 2009 și 2010, Guvernul – mai bine zis miniștrii finanțelor din acea perioadă – a fost prins în ofsaid. Bugetele nerealist fundamentate au determinat împrumuturile de urgență și pe termene scurte, mărind presiunea pe costurile de finanțare de la bugetul de stat a cheltuielilor cu dobânzile și eliminarea spațiului fiscal rezultat din măsurile de austeritate. Nu mai este cazul acum. România are un buffer consistent (este corect să spunem că îl are de mai mult de un an și este consolidat), are predictibilitate în finanțare și se împrumută la randamente ce ating noi minime istorice.
6. Măsurile din programul de ajustare să aibă o secvențialitate optimă. Niciunul dintre cele două etape de ajustare nu a fost satisfăcătoare conform acestui criteriu. Mai este de lucrat aici.
7. Comunicarea programului trebuie să fie clară, responsabilă. Nu există termen de comparație între programul de austeritate din 2009 și programul de consolidare fiscală de acum. De altfel, am spus-o și o repet, mare parte din eșecul electoral al fostei puteri a fost cauzată de lipsa de consistență a comunicării. Un program de ajustare de asemenea magnitudine trebuie comunicat zilnic. Cuvinte simple, schimbare de discurs în funcție de publicul căruia se adresează comunicatorul etc. Nu se comunică doar ce se crede că s-a rezolvat, ci se explică cum s-a ajuns aici – fără patimă politică – se spune pas cu pas ce s-a reușit să se facă și ce nu. Se oferă ținte de timp credibile.
Pentru că analiza tinde să devină prea lungă, mă opresc aici. Sunt câteva considerații, cu siguranță incomplete, dar parțial lămuritoare.
Cristian Socol – consilier economic al premierului, conferențiar universitar la ASE
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?
-
 Irina Barbu, IT Lead, ING Hubs România – Tech Foundation and Channels: „Performanţa apare atunci când oamenii au claritate, sprijin şi spaţiu să-şi facă treaba bine”
-
 Paul Cosmovici, Managing Partner, Cosmovici Intellectual Property: România autentică, dar neprotejată. Gust tradiţional, mândrie naţională, proprietate intelectuală