
Creștere pe piața asigurărilor de viață: creștere de 3,6 miliarde lei. De ce sunt românii tot mai interesați de protecție și investiții
Asigurările de viață au început să prindă o tracțiune tot mai mare în ultimul an, iar acest lucru se poate observa prin cea mai mare creștere de până acum a volumului de prime subscrise de asigurători, care se traduce într-un…
Asigurările de viață au început să prindă o tracțiune tot mai mare în ultimul an, iar acest lucru se poate observa prin cea mai mare creștere de până acum a volumului de prime subscrise de asigurători, care se traduce într-un avans de aproape 21% la finalul anului 2024, până la 3,6 mld. lei. Ce atrage cel mai mult la aceste asigurări?
Piața asigurărilor de viață, o zonă care până de curând nu a primit o atenție prea mare din partea populației, a început să-și arate spațiul de dezvoltare și potențialul cu creșteri consistente în ultimul an. Deși asigurările de viață sunt de ani de zile disponibile pentru oricine își dorește o protecție în cazul unui eveniment neprevăzut, asigurătorii au conceput între timp produse care să joace un rol mai important pe partea de economisire și investiție. Promovarea a fost una destul de pronunțată în rândul companiilor de asigurări, dar tracțiunea a fost mai greoaie, principalul motiv pentru care acest segment a fost lăsat deoparte fiind haosul asigurărilor RCA, dar și nivelul de educație financiară.
După falimentul celor mai mari asigurători RCA, City Insurance și Euroins, piața de profil a intrat într-o perioadă de plafonare a tarifelor, care a oferit ocazia asigurătorilor să se uite și pe alte segmente. Astfel, strategiile pe zona asigurărilor de viață s-au intensificat.
Benjamin Turquin, CEO al BRD Asigurări de Viață, spune că polițele de tip unit-linked sunt tot mai căutate, în special zona investițională din cadrul produsului de asigurare. „Polițele de tip unit-linked sunt tot mai căutate. Unul din motive este faptul că acest produs vine cu avantaje diferite față de investițiile propriu-zise. Cel mai important beneficiu este protecția investiției în cazul apariției evenimentului neprevăzut și asigurat, precum și faptul că oferă diversitate și flexibilitate pentru opțiunile de investiții. Astfel, oricare ar fi profilul investițional al clientului, acesta are o paletă largă de opțiuni din care poate alege structura investițională a produsului de tip unit-linked. Și nu în ultimul rând, avantajul fiscal reprezintă un beneficiu important”, afirmă Benjamin Turquin.
 El a mai explicat că asigurările de viață cu componentă investițională, de tip unit-linked, au menținut o pondere substanțială în categoria asigurărilor de viață. „Această evoluție arată că interesul pentru acest tip de produs și oferta de produse au continuat să crească și să se îmbunătățească, răspunzând astfel exigențelor clienților. Piața a susținut eforturile de subscriere în acest tip de produse, majoritatea produselor de investiții suport evoluând pozitiv”, adaugă Benjamin Turquin.
Din perspectiva pieței, Benjamin Turquin consideră că asigurările de viață atașate creditelor au marcat o evoluție bună anul trecut, iar așteptarea este că, împreună cu produsele de asigurări de viață cu componentă investițională, să înregistreze și în 2025 un ritm de creștere bun. „Interesul pentru astfel de produse este în creștere de la an la an, deoarece beneficiul este reprezentat de randamente atractive într-un context securizat (asigurări de viață etc.). Iar BRD Asigurări și-a diversificat în mod constant oferta, încercând permanent să ofere produse care să corespundă așteptărilor și nevoilor pieței.”
Pe această zonă a asigurărilor de viață atașate creditelor, CEO-ul companiei arată că ratele ridicate ale dobânzilor au condus la intensificarea concurenței pe piața creditelor, ceea ce a făcut ca asigurările atașate creditelor, cum ar fi asigurările de viață și de locință, să aducă un plus. „Strategia noastră de bancassurance ne-a permis anul trecut să oferim PAD gratuit pentru primul an clienților de credite ipotecare BRD și condiții favorabile pentru creditele de consum online de la BRD. Asigurarea de viață cu componentă investițională a continuat să ofere randamente puternice, susținute de ratele de dobândă favorabile. De asemenea, perspectivele fiscale pe termen lung pot favoriza produsele de asigurări de viață cu componentă investițională și datorită cadrului fiscal pozitiv pe care îl oferă România.”
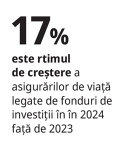
Piața asigurărilor de viață a ajuns la finalul anului 2024 la un volum al primelor brute subscrise de 3,6 mld. lei, înregistrând cel mai mare avans de până acum, respectiv 20,5%, față de anul 2023. Comparativ cu anii anteriori, ponderea asigurărilor de viață în totalul subscrierilor din piața asigurărilor a început să-și recapete semnificația, ajungând la 19% față de 17% în 2023. La finalul anului 2024, asigurările de viață, anuități și asigurările de viață suplimentare reprezentau 58% din totalul subscrierilor pentru asigurări de viață și au înregistrat un avans de 23% față de 2023, până la aproape 2,1 mld. lei. Din perspectiva asigurărilor de viață legte de fonduri de investiții, nivelul a ajuns la puțin peste 1,1 mld. lei la finalul anului trecut, în creștere cu 17%, comparativ cu anul 2023 și reprezenta 31% din totalul subscrierilor pentru asigurări de viață.
-
 După ce a anunţat că renunţă la circa 100.000 de angajaţi până în 2030, unul dintre cei mai mari producatori auro îşi reduce şi mai mult previziunile pentru 2026, pe fondul cifrelor dezastruoase din China
-
 Grindeanu,nou atac la adresa lui Mureşan:Persoanele care fac asemenea lucruri nu pot ocupa demnităţi
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi