
Cresc ratele la bancă: IRCC, dobânda de referință pentru credite, a urcat la 4,06%, de la 2,65%, marcând un avans de 53%, dar totuși rămâne la jumătate față de ROBOR la trei luni, care a închis septembrie la 7,93%
IRCC, dobânda de referință pentru creditele noi pentru populație acordate începând cu luna mai 2019, a urcat la 4,06%, de la 2,65%, potrivit indicelui publicat trimestrial de BNR, marcând un avans de 53% față de valoarea precedentă.
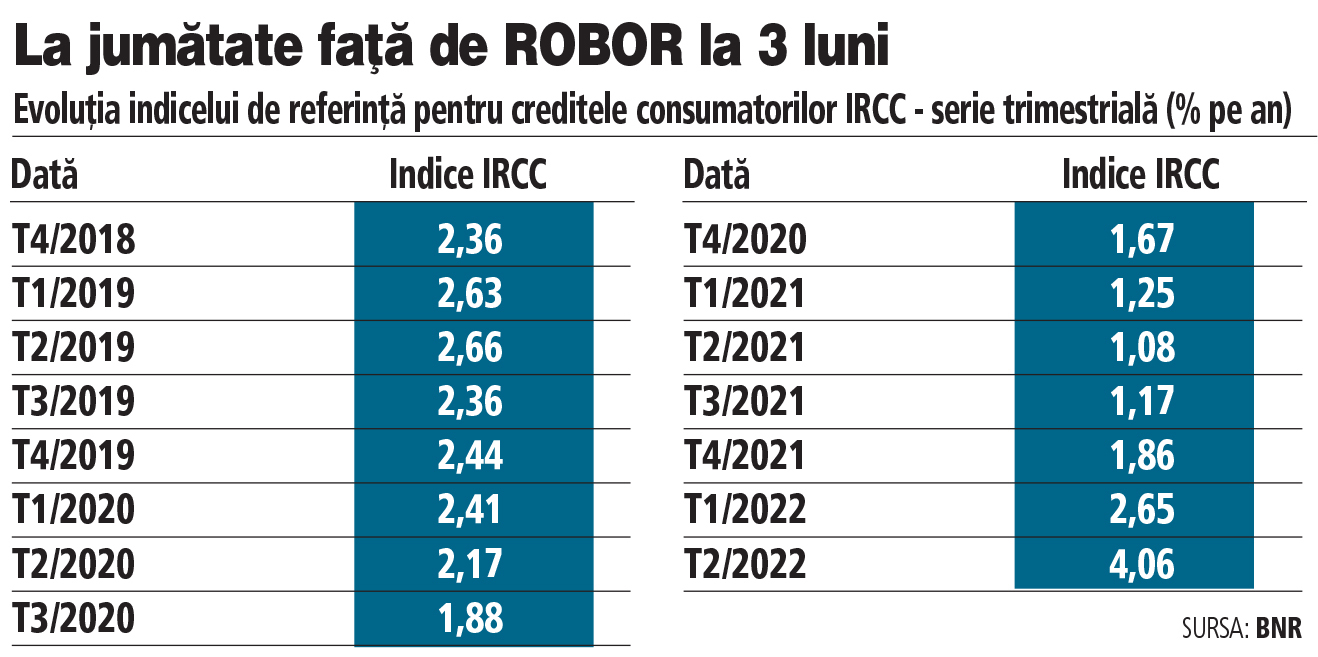
IRCC, dobânda de referință pentru creditele noi pentru populație acordate începând cu luna mai 2019, a urcat la 4,06%, de la 2,65%, potrivit indicelui publicat trimestrial de BNR, marcând un avans de 53% față de valoarea precedentă.
Această nouă valoare a IRCC se va folosi ca referință pentru contractele noi de credit încheiate în trimestrul al patrulea (T4) din 2022, fiind calculată pe baza datelor din T2/2022. IRCC aplicat la creditele din T3 a fost calculat pe baza datelor din T1/2022.
Indicele IRCC este calculat ca medie zilnică pe baza dobânzilor aferente tuturor tranzacțiilor interbancare. Diferența între ROBOR și dobânda la tranzacțiile interbancare, pe baza cărora se calculează indicele IRCC, constă în faptul că ROBOR este o medie aritmetică a dobânzilor afișate de bănci, pe când IRCC este o medie ponderată a tranzacțiilor. IRCC a fost introdus în luna mai a anului 2019 pentru a reflecta mai bine situațiile de pe piața bancară.
În același timp, indicele ROBOR la trei luni, folosit pentru calcularea dobânzilor variabile la creditele în lei contractate înainte de luna mai 2019, a fost cotat în ultima ședință de tranzacționare din septembrie la 7,93%, dublu față de noua valoare a IRCC. Indicele ROBOR la 6 luni, utilizat la calculul dobânzilor la creditele ipotecare în lei cu dobândă variabilă, a staționat la 8,10%. Indicele ROBOR la 12 luni a urcat la 8,23%, de la 8,22% joi. Evoluția ROBOR este influențată de mai mulți factori dintre care cei mai importanți se referă la politica monetară a BNR, lichiditatea de pe piață, inflație și politica fiscală.
De la începutul anului, când indicele a fost cotat la 3,02%, ROBOR la 3 luni a crescut cu 166%, depășind la jumătatea anului 8%.
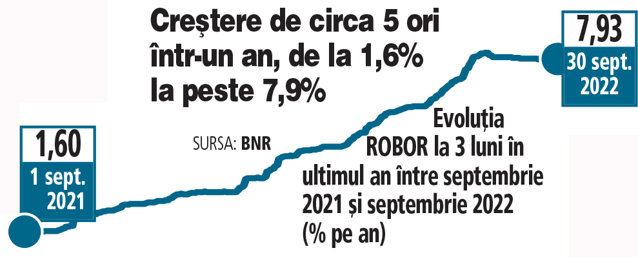
Din luna august, indicele a început să facă pași mici înapoi, dar se menține în continuare la un nivel care îngreunează activitatea multor companii, în special din cauza planurilor de investiții pentru care firmele au nevoie de finanțare. Indicele ROBOR din piața interbancară evoluează în general aproape de dobânda de politică monetară, însă în ultimele 4-5 luni acesta s-a decuplat.
ROBOR la 3 luni și la 6 luni, referințele la creditele cu dobânzi variabile luate de români până în luna mai 2019, au sărit peste 8%, în timp ce în iulie dobânda-cheie a fost stabilită la 4,75%, iar în luna august a fost majorată de BNR la 5,5%.
-
 După ce a anunţat că renunţă la circa 100.000 de angajaţi până în 2030, unul dintre cei mai mari producatori auro îşi reduce şi mai mult previziunile pentru 2026, pe fondul cifrelor dezastruoase din China
-
 Grindeanu,nou atac la adresa lui Mureşan:Persoanele care fac asemenea lucruri nu pot ocupa demnităţi
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi