
Corul piețelor financiare: Avem nevoie de și mai mulți bani. Cum comentați?
Criza de încredere naște crize de lichiditate, de aceea trebuie ca băncile centrale să pompeze bani în piață și să-și joace rolul de creditor de ultimă instanță, spre a evita griparea sistemului financiar și a stimula economia. E perfect plauzibil, numai că sumele mobilizate de băncile centrale deja au ajuns de domeniul fantasticului, fără ca economia mondială să fi reușit să se relanseze.
Cei care susțin întoarcerea la aur ca etalon monetar sunt “o ceată de duși cu pluta”, fiindcă Marea Depresiune din SUA a fost accelerată tocmai de faptul că etalonul aur a împiedicat băncile centrale să-și exercite rolul de creditori de ultimă instanță și să susțină astfel băncile, afirma săptămâna trecută economistul american Nouriel Roubini. Pledoaria lui indirectă îi viza de fapt nu atât pe “dușii cu pluta”, cât refuzul ferm al Angelei Merkel – mai nou, și al lui Nicolas Sarkozy și Jose Barroso – de a accepta pentru Banca Centrală Europeană rolul atât de mult dorit de piețele financiare, de creditor de ultimă instanță, în aceeași formă în care acest rol a fost jucat de Rezerva Federală a SUA, adică de tiparniță de bani.
Tema creditorului de ultimă instanță a îmbrăcat forme din cele mai diverse în ultima vreme, de la observațiile mai curând teoretice ale unor comentatori că Uniunea Monetară Europeană e o construcție incompletă fără o astfel de instituție și până la presiunile deschise făcute de o agenție de rating ca Standard&Poor’s, care a aruncat în luptă cea mai importantă carte – amenințarea cu retrogradarea a 15 țări ale zonei euro, inclusiv a celor cinci țări cu rating maxim AAA, adică Germania, Franța, Austria, Belgia, Olanda, Finlanda și Luxemburg, cu argumentul că “lipsa progreselor în controlarea extinderii crizei financiare ar putea reflecta slăbiciuni structurale în procesul de luare a deciziilor în zona euro și în UE”. Decizia S&P a venit la doar câteva ore după ce Merkel, Sarkozy și Barroso au afirmat că refuză atât emiterea de euroobligațiuni comune ale zonei euro, cât și schimbarea statutului Băncii Centrale Europene astfel încât să-i dea undă verde spre a tipări bani cu care să acopere riscul celor expuși pe obligațiunile emise de statele zonei euro.
Nu în zadar avertiza însă Mark Mobius de la Franklin Templeton că nu există rezolvare a crizei atâta vreme cât piețele financiare sunt în continuare nereglementate, iar circuitul toxic al produselor derivate (bazate pe dobânzi, pe mărfuri, pe valute, acțiuni sau CDS-uri) continuă nestingherit, fără măcar să se știe care e volumul lor total aflat în circulație și în bilanțul cui se găsesc. O estimare a oferit-o recent Banca Reglementelor Internaționale, cu incredibila cifră de 707.569 miliarde de dolari, reprezentând valoarea totală nominală raportată de instituțiile financiare, a produselor financiare derivate nereglementate (overt-the-counter), aflate în circulație la 30 iunie – cu 107.000 de miliarde mai mult decât la sfârșitul anului trecut, cifră care în sine depășește volumul total aflat în circulație în 2001. Viteza de multiplicare în doar șase luni, rezultată din efortul băncilor de a compensa scăderea valorii lor de piață și deci degradarea propriilor portofolii, nu doar dovedește natura desprinsă de orice realitate economică a acestei sfere speculative, ci și indică direcția viitoare de presiune a piețelor asupra statelor. Respectiv spre noi runde de finanțare a sistemului financiar, care să contracareze riscul creditorilor expuși pe diverse categorii de active devenite brusc nesigure, sau mai nesigure decât înainte, așa cum sunt acum datoriile suverane ale statelor din zona euro.
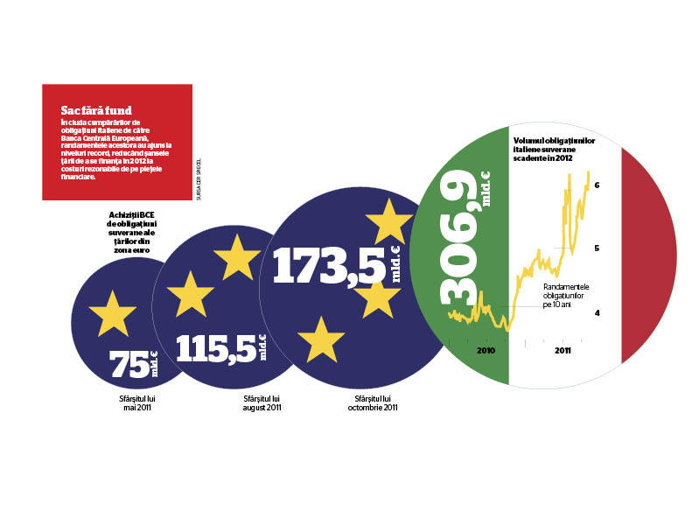
Rolul de creditor de ultimă instanță al Rezervei Federale a ajutat America să treacă de momentul Lehman Brothers din 2008 și să depășească recesiunea, prin împrumuturi pentru bănci, garanții și cumpărări de active în valoare totală de 7.700 miliarde de dolari până în martie 2009 (estimare Bloomberg), din care 2.300 miliarde au reprezentat cele două programe de relaxare cantitativă (cumpărări de obligațiuni federale pentru a stimula băncile să se reorienteze spre creditare și spre piața acțiunilor, stimulând astfel economia). Banca Centrală Europeană s-a prevalat inițial de statutul său limitat la asigurarea stabilității prețurilor, dar criza grecească din primăvara lui 2010 a silit-o să-și încalce pe rând regulile, de la reticența de a cumpăra obligațiuni guvernamentale ale țărilor cu probleme din zona euro și până la calitatea colateralelor acceptate. Președintele de atunci al BCE, Jean-Claude Trichet, declara însă că dacă Rezerva Federală și Banca Angliei s-au angajat în operațiuni de relaxare cantitativă, cu scopul de a crește volumul total de lichiditate din piață, BCE a cumpărat obligațiuni în mod excepțional, într-o situație temporară de criză. A sterilizat apoi toată lichiditatea oferită, prin licitații de depozite, pentru că obiectivul ei nr. 1 rămâne limitarea inflației.
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?
-
 Irina Barbu, IT Lead, ING Hubs România – Tech Foundation and Channels: „Performanţa apare atunci când oamenii au claritate, sprijin şi spaţiu să-şi facă treaba bine”
-
 Paul Cosmovici, Managing Partner, Cosmovici Intellectual Property: România autentică, dar neprotejată. Gust tradiţional, mândrie naţională, proprietate intelectuală