
Condamnați la închisoarea datornicilor
Părerea piețelor că majorarea capacității fondului european de intervenție la 1.000 de miliarde de dolari e insuficientă avea nevoie de o probă: ea a venit imediat, sub forma ridicării la niveluri prohibitive a costurilor de finanțare pentru Italia. Datoria Italiei, de 1.900 de miliarde de euro, depășește evident capacitatea fondului european. QED.
Rezervele valutare și de aur ale Germaniei trebuie să rămână de neatins și nu vom permite ca ele să fie folosite pentru fondul de ajutorare a țărilor îndatorate din zona euro, a fost replica lui Philipp Rösler, ministrul german al economiei, după ce două ziare nemțești au publicat zvonul că la reuniunea G20 de la începutul lui noiembrie, unii lideri au vehiculat posibilitatea ca Bundesbank, banca centrală germană, să vândă rezerve de aur în valoare de 15 mld. euro ca să alimenteze Fondul European pentru Stabilitate Financiară (EFSF). Ca orice zvon de acest gen, însuși faptul că a putut fi răspândit e o măsură a impasului discuțiilor despre viitorul zonei euro.
Ceea ce era însă adevărat era că la reuniunea G20 se discutase despre propunerea franco-britanico-americană ca FMI să emită drepturi speciale de tragere (DST) pentru suplimentarea capacității financiare a EFSF, ceea ce ar implica o contribuție a băncilor centrale europene cu circa 50-60 mld. euro în rezerve cedate către FMI. Germania s-a opus, pe motiv că astfel s-ar știrbi independența Bundesbank, la fel cum s-a opus și până acum tuturor variantelor care ar fi implicat Banca Centrală Europeană (BCE) în finanțarea directă, contra statutului ei, a țărilor cu probleme din zona euro.
Reprezentanții investitorilor și analiștii apropiați lor, ca de pildă săptămâna trecută în Financial Times ori The Telegraph, propun însă tot mai insistent implicarea băncilor centrale și a BCE, care ar urma să garanteze datoriile și să devină creditorul de ultimă instanță fie pentru băncile cu probleme, fie pentru state, ceea ce ar calma piețele fiindcă ar înlătura riscul ca investitorii să nu-și mai poată recupera banii. Aceasta ar însemna ca BCE să imite Rezerva Federală a SUA, cu programele ei de relaxare monetară cantitativă (quantitative easing), adică de creație de monedă cu care cumpără obligațiuni, urmată de export de inflație către restul lumii. Ar fi un deznodământ de care atât BCE, cât și Germania s-au ferit cât au putut până acum.
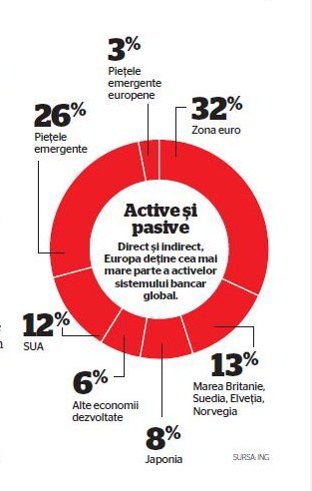
Cel mai clar a cerut-o săptămâna trecută Nouriel Roubini, care susține nici mai mult, nici mai puțin că Uniunea Europeană nu va supraviețui decât dacă BCE se va angaja într-un program de relaxare cantitativă cu tăierea la zero a dobânzilor, împingerea euro la paritate cu dolarul și cumpărări masive de obligațiuni ale statelor cu probleme, urmat de aplicarea în Germania și în alte țări puternice a unor programe de stimulare fiscală menite să contrabalanseze efectul negativ al măsurilor de austeritate din țările slabe. Așa ar fi ideal pentru piețe, inclusiv pentru investitorii americani, având în vedere că orice insolvență în Europa lovește direct în SUA, atât prin expunerea europeană a corporațiilor ca Ford sau GM, dar mai ales a marilor grupuri financiare, ca Goldman Sachs, JP Morgan ori Morgan Stanley.
Ambrose Evans-Pritchard de la The Telegraph (comentatorul care în 2009 susținea că Europa de Est e sursa crizei care va îngropa Vestul) spune chiar că America și China ar trebui să forțeze Germania să accepte schimbarea Tratatului UE și a statutului BCE, fiindcă e deja prea târziu ca Germania să mai vadă criza datoriilor drept o “povestire morală calvinistă” și să aibă rețineri la ideea tiparniței de bani. Iar dacă UE nu vrea și se opune, atunci are în față cazul-test al Italiei, despre care Roubini susține că va fi nevoită să-și restructureze datoria de 1.900 mld. euro și să abandoneze euro în favoarea vechii lire, nu atât pentru că economia ei nu ar avea resurse să achite datoriile, ci pentru că odată ce pierde încrederea piețelor, dobânzile care i se cer pentru refinanțarea datoriei sunt împinse atât de sus, încât dinamica datoriei devine nesustenabilă, țara devine insolvabilă și apare problema spargerii zonei euro, pentru că EFSF nu poate salva o economie de peste șase ori mai mare decât cea a Greciei.
Și într-adevăr, după semnalul dat de speculatori prin creșterea la 7,4% a dobânzilor la obligațiunile italiene, adică peste nivelul la care Grecia, Irlanda și Portugalia au fost silite să ceară ajutorul UE și al FMI, au apărut discuțiile despre Europa cu mai multe viteze și noi scenarii de acțiune propuse pentru salvarea euro. Unul dintre ele le aparține analiștilor grupului american Citigroup, care susțin că se impun patru pași pentru ieșirea din actualul impas:
1) ascensiunea unor guverne stabile și capabile de consens (eventual conduse de tehnocrați, ca Lucas Papademos în Grecia și Mario Monti în Italia), cu concluzia că “piețele preferă guvernele de uniune națională”;
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?
-
 Irina Barbu, IT Lead, ING Hubs România – Tech Foundation and Channels: „Performanţa apare atunci când oamenii au claritate, sprijin şi spaţiu să-şi facă treaba bine”
-
 Paul Cosmovici, Managing Partner, Cosmovici Intellectual Property: România autentică, dar neprotejată. Gust tradiţional, mândrie naţională, proprietate intelectuală