
Cine este investitorul care nu pierde niciodată
MidEuropa, unul dintre primele fonduri de investiții care au pariat pe România în capitalism, consideră că următorii ani stau sub semnul oportunității atât la nivelul regiunii Europei Centrale și de Est în ansamblul său, cât și la nivel local. Matthew…
MidEuropa, unul dintre primele fonduri de investiții care au pariat pe România în capitalism, consideră că următorii ani stau sub semnul oportunității atât la nivelul regiunii Europei Centrale și de Est în ansamblul său, cât și la nivel local. Matthew Strassberg, partner în cadrul fondului de private equity, care a devenit mai activ pe plan autohton în ultimul deceniu, pune în balanță oportunitățile de achiziții cu cele de exit. Încotro înclină balanța?
 Era începutul anilor 2000 – mai exact 2003 – când fondul de private equity MidEuropa, cu sediul la Londra, dar cu focus pe Europa Centrală și de Est, investea pentru prima dată în România, în Connex, operatorul de telecom devenit între timp Vodafone România. De altfel, fondul de investiții a făcut apoi, circa doi ani mai târziu, exit către grupul britanic Vodafone, care și-a făcut astfel intrarea pe piața autohtonă. „Prima investiție în România a fost în compania Connex, am scos din buzunare atunci undeva la 50 mil. dolari. La momentul acela vorbeam în dolari, încă nu apăruse euro”, povestește Matthew Strassberg, partner în cadrul MidEuropa și cel care supraveghează și administrează investițiile fondului în domeniul sănătății. Fondul de private equity a apărut pe piață la finalul anilor ’90, având drept țintă să investească în țările din Europa Centrală și de Est, care abia începeau să facă primii pași mai serioși în capitalism.
La momentul acela, numărul investitorilor străini – fie ei strategici, fie financiari – era relativ mic, statele foste comuniste fiind privite drept unele cu risc considerabil mai ridicat decât cele din Occident. „Am intrat atunci în acționariatul Connex alături de alte fonduri – cam toate fondurile care erau la momentul acela active în regiune, am fost într-un consorțiu. A fost un deal foarte bun, unul dintre cele mai bune, am făcut exit către Vodafone.” Matthew Strassberg nu înaintează cifre, dar spune că aceea a fost o tranzacție care a setat un etalon (benchmark – trad.) nerealist pentru investitorii din spatele fondului.
Ce s-a întâmplat a fost că în sectorul telecom a explodat telefonia mobilă, care inițial avea o rată de penetrare estimată la 10-15%. “Era perceput ca un serviciu de lux, care nu va depăși fixul.” Doar că lucrurile nu au urmat acest curs. Spre comparație, astăzi, ținta MidEuropa este să returneze investitorilor săi, în medie, de 2,5 ori banii. Fondurile de pensii și companiile de asigurări se numără printre investitorii care susțin activitatea MidEuropa. „Scopul nostru e să returnăm de 2,5 ori banii investitorilor. Asta în medie. Uneori le dăm banii înapoi, exact cât au băgat, alteori le dăm de 3-4 ori suma investită”, explică Strassberg. El adaugă că în cazul fondurilor de private equity, cum e și cazul MidEuropa, partenerii seniori investesc și ei semnificativ în fiecare companie. Ei intră peste tot unde intră fondul.
Astăzi, în România, MidEuropa are în portofoliu două companii autohtone – Regina Maria (sănătate privată) și Cargus (curierat). Recent, investitorul a vândut retailerul Profi pentru 1,3 mld. euro, tranzacția așteptând acordul Consiliului Concurenței. Cumpărătorul a fost grupul Ahold-Delhaize, ce deține rețeaua locală Mega Image. Retailerul Profi a fost vândut la un multiplu ajustat la sinergii de 7x EBITDA. Ce înseamnă însă un multiplu ajustat la sinergiile existente în grup? Înseamnă că multiplul „oficial“, care nu ține cont de sinergiile dintre Mega Image (rețeaua pe care Ahold Delhaize deja o deținea în România) și Profi, este mai mare. Multiplul unei tranzacții, calculat de cele mai multe ori ca un raport față de EBITDA, poate varia puternic în funcție de sector și de perspectivele fiecărui jucător în parte. Pot, spre exemplu, să existe multipli de sub 6 x EBITDA dacă vorbim de un sector cu creștere redusă și cu marje mici de profit. Cu cât crește EBITDA și marja, cu cât perspectivele sunt mai încurajatoare, cu atât cresc și multipli.
Contează totodată dacă în negocierile derulate pentru o tranzacție se ia în calcul EBITDA pe 2023, spre exemplu, cel deja realizat, sau cel pe anul curent, mai ales pentru companiile care au rezultate bune și care le pot demonstra după mai multe luni deja trecute din an. Sunt și situații când se ia în calcul o proiecție de EBITDA pe 2024-2025, spre exemplu. E cazul companiilor care lucrează în domenii unde perspectivele sunt încurajatoare. Cel mai concludent exemplu e tehnologia. În cazul comerțului alimentar, multipli nu sunt printre cei mai mari din piață și asta pentru că și marjele de profit sunt printre cele mai mici. Totuși, pentru orice deal contează compania vizată, perspectivele ei și interesul pe care îl generează. Dealul ce a vizat Profi este de departe cea mai mare tranzacție din retailul românesc și totodată cel mai important acord din 2023 din România (dincolo de listarea Hidroelectrica).
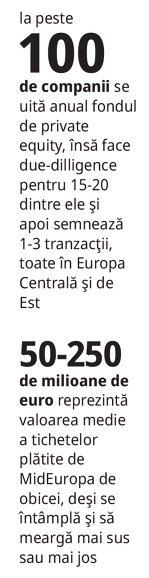
Dealul așteaptă OK-ul autorităților din domeniul concurenței, iar părțile au anunțat că așteaptă ca acordul să fie finalizat astfel în 2024. Matthew Strassberg recunoaște că Profi a fost un exit bun, dar spune că în general fondul nu pierde bani. „Nu ne așteptăm să pierdem bani în niciun deal din România. Fondurile de early stage au câteva tranzacții cu câștiguri wow, dar au și eșecuri.” În circa 40% dintre pariuri pierd bani, dar compensează cu celelalte, explică partenerul MidEuropa. „Noi, care investim în companii mature, nu ne așteptăm să pierdem bani în nicio tranzacție.” MidEuropa se uită la ținte medii (mid cap – trad.), ceea ce înseamnă tichete (equity) de 50-250 de milioane de euro. „Aici e focusul nostru, sigur că putem să mergem și mai jos, dar și mai sus, însă cel mai mult ne concentrăm atenția pe acest interval. Ne uităm către companii mature, profitabile și cu o bună echipă de management.” Domeniile de interes ale fondului sunt retail și FMCG, sănătate (și subsegmente ale acestui domeniu) și servicii de business (vorbim de companii a căror activitate e susținută de tehnologie). „Spre exemplu, avem în portofoliu grupul Symfonia din Polonia, în acționariatul căruia am intrat alături de fondul Accel KKR. Acum vrem să accelerăm dezvoltarea.”
 Grupul Symfonia – lider de piață în Polonia pe soluții software ERP și HCM destinate companiilor mici și mijlocii – s-a extins, de altfel, anul trecut și pe piața locală, prin achiziția firmei românești Softeh Plus, cu afaceri de 7 mil. euro la finalul anului 2023, plus 20% față de anul precedent. „Mai avem în portofoliu și Intiv, un business global de outsourcing de soluții tech avansate.” Compania ce oferă software product design și engineering services lucrează cu producători auto din Germania. „Vorbim inclusiv de companii de IT mici, care au pornit la drum cu un client mic și el, și care au crescut. Lucrăm cu firme disruptive din IT, care evoluează odată cu piața. Acestea oferă servicii și produse care ne diferențiază de concurență.” Partenerul MidEuropa adaugă că și în sănătate fondul investește în companii care integrează tehnologia în businessul lor. „Vorbim aproape de med-tech. Să luăm exemplul Regina Maria, unde am dublat numărul de abonați în ultimii ani și asta pentru că am investit masiv, atât în rețeaua propriu-zisă, cât și în tehnologia din spate.” Acest tip de business este unul complex, este un business care folosește intens capitalul uman, care operează o rețea extinsă, dar care, totodată, funcționează cu mai multe modele de monetizare – abonamente, servicii cu plată ori decontate de CNAS. „Este un business complex, mai complex decât, spre exemplu, Profi. Dar echipa de conducere e aici de mai bine de zece ani și asta contează.”
Spre exemplu, Fady Chreih, CEO-ul companiei, s-a alăturat Regina Maria în 2010, după ce și-a început cariera în domeniul bancar. Alături de echipă, el a dus afacerile rețelei la 1,4 miliarde de lei în 2022 (ultimul an pentru care există date publice), plus 22%. Și doar local, operatorul de sănătate privată mai are loc de creștere, spun cei doi executivi. „În domeniul sănătății, când vorbim de o tranzacție, ne gândim dacă o facem prin intermediul Regina Maria sau dacă pariul va fi direct al MidEuropa. Regina Maria a făcut deja 51 de deal-uri”, explică CEO-ul companiei românești.
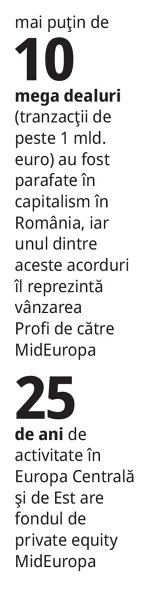
În Regina Maria, MidEuropa a intrat în 2015, deci acum circa nouă ani, plătind la momentul respectiv aproximativ 100 mil. euro, conform datelor de la acea vreme. Spre comparație, fondul a cumpărat businessul Profi în 2016 și a făcut exit în 2023. În mod tradițional, e cunoscut faptul că fondurile de private equity stau, în medie, 3-5 ani într-un business înainte de a vinde. Dacă e vorba însă de un business de tip platformă (cum e și cazul Regina Maria, spre exemplu), perioada se poate prelungi la 6-7 ani, explică Matthew Strassberg.
„Sunt cazuri în care poți considera că mai există loc de dezvoltare, dar totuși trebuie să le oferi înapoi banii investitorilor, așa că poți apela la o tranzacție secondary – ceea ce presupune să convingi alți investitori să intre în business. Asta s-a întâmplat în octombrie 2021 la Regina Maria.” Ziarul Financiar a scris despre acest deal, mai exact a scris că fondul de private equity MidEuropa, unul dintre cei mai importanți investitori financiari din România în ultimele două decenii, a vândut operatorul de sănătate privată Regina Maria, însă cumpărătorul este tot el. Doar că achiziția s-a făcut cu banii dintr-un alt fond. La momentul acela, reprezentanții MidEuropa nu au comentat informația. ZF evalua atunci acordul la circa 250 mil. euro. Matthew Strassberg nu înaintează valori, dar spune că suma a fost mai mare de atât. „Era o perioadă marcată de pandemia de COVID-19. Multă lume nu știa ce urmează. Au existat investitori (din fondurile noastre) care au vrut să facă exit. Plus că și dacă un investitor vrea să continue alături de noi, e posibil să ia banii a doua oară dintr-un alt buzunar.”
Ce urmează însă acum pentru Regina Maria? Matthew Strassberg spune că există pe masă mai multe opțiuni – un exit, atragerea de noi investitori în business ori dezvoltarea în regiune. „Pentru o tranzacție de tip secondary, precum cea pe care am făcut-o noi la Regina Maria în 2021, orizontul de timp e de măcar trei ani.” Asta înseamnă că cel mai devreme am putea vorbi de o vânzare la finalul anului acestea. “Dar putem decide să stă mai mult. Dacă găsim oportunități foarte bune de expansiune în afara României, ne vom regândi termenul de exit.” Dacă totuși MidEuropa decide să vândă, va fi una dintre cele mai mari tranzacții din România, adaugă executivul britanic. „Ne așteptăm să obținem multipli buni pentru că acest sector e pe un trend ascendent și businessul are oportunități de dezvoltare.” El nu înaintează cifre, însă Fady Chreih vorbește despre o nouă megatranzacție pe piața din România. „Ambiția noastră (la Regina Maria – n.red.) este să vorbim de un mega-deal. Dacă <<verișorii>> noștri la Profi au reușit să obțină o evaluare de gen (peste 1 mld. euro – n.red.), putem și noi.”
În ultimii mai bine de 30 de ani de capitalism, economia României a dat mai puțin de zece tranzacții de peste 1 mld. euro, dintre care două anul trecut – vânzarea Profi și achiziția operațiunilor locale ale Enel către grecii de la PPC. „Interesul pentru Regina Maria mă aștept să fie unul echilibrat între investitori strategici și financiari”, completează Strassberg. Afirmația vine în contextul în care în cazul Profi au dominat primii, conform unui interviu Business Magazin cu un alt partener al fondului de private equity.„Până în prezent, în acționariatul Regina Maria au fost două fonduri, mai e loc de încă unul. Când am făcut exit de pe alte piețe din businessuri similare (cu Regina Maria – n.red.), am văzut că cumpărătorii caută stabilitate și predictibilitate.” Iar piața de sănătate din România – atât sectorul privat, cât și cel public – are potențial de creștere pe termen lung, adaugă partenerul MidEuropa. „Trebuie să vedem unde era industria acum zece ani și unde e acum. Și loc de există în continuare.” În România, Regina Maria poate crește și fără să mănânce cotă de piață de la concurență, iar asta pentru că piața în ansamblul său crește. “Totuși, noi sperăm că avansul nostru va fi mai alert decât al pieței, ca și până acum, de altfel.” Executivul de la MidEuropa adaugă totuși că, în ceea ce privește Regina Maria, fondul ar putea să decide să nu vândă, ci să facă o altă tranzacție de tip secondary, precum cea din 2021. „Sau am putea să mergem mai departe alături de alți investitori.”
În România, au apărut deja exemple de fonduri de private equity care atrag alte fonduri în acționariatul unor firme pe care le au în portofoliu, iar asta pentru a grăbi dezvoltarea. Spre exemplu, fondul de investiții Innova Capital a preluat 51% din producătorul de sisteme industriale EMI, intrând în acționariat alături de fondatorul companiei, antreprenorul Jerome France, și de un alt fond, Morphosis Capital. Innova a ajuns să dețină un pachet majoritar printr-o achiziție parțială și o majorare de capital în valoare de 15 mil. euro. Acest tip de acord nu este unul des întâlnit în România, însă poate fi posibil. Contează cât de atrăgătoare e o companie, ce alte ținte există la momentul acela în piață și care e strategia investitorilor. „Regina Maria poate deveni o platformă activă în mai multe țări, are o echipă de management foarte bună, care poate dezvolta businessul.” De altfel, MidEuropa a și făcut un pas în direcția asta. Acum mai bine de cinci ani, fondul a preluat MediGroup din Serbia, un business integrat cu cel autohton. „Experiența pe care am dobândit-o cu Regina Maria la nivel local ne-a permis să facem acest pas. Iar acum vorbim de un business în Serbia de 75 mil. euro cifră de afaceri, ce reprezintă 20% din totalul veniturilor la nivel de grup (Regina Maria și MediGroup – n.red.).”
MidEuropa a intrat în acționariatul acestei companii în 2018, când cifra de afaceri era de 38 mil. euro. Între timp, ea s-a dublat. „Vorbim de un business similar cu cel din România de acum zece ani. Am transferat sisteme de IT și financiare de aici către Serbia, fapt ce a permis dezvoltarea.” Fady Chreih, CEO al rețelei de sănătate Regina Maria, adaugă că experiența din România a ajutat la creșterea rapidă a businessului sârb. „Această expansiune a permis transferul de know-how și de management dinspre Regina Maria spre MediGroup. În afară de mine (el este președintele boardului – n.red.), sunt alți doi manageri de la Regina Maria implicați în dezvoltarea grupului din Serbia.” În eventualitatea unui exit, cele două companii – cea din România și cea din Serbia – poti fi vândute atât împreună, cât și separat. Va depinde de interesul cumpărătorului, mai ales că Serbia nu e parte din UE, iar unii investitori se feresc să depășească granițele Uniunii. „Companiile sunt integrate, dar funcționează separat și pot fi vândute separat. Lucrăm cu mai multe scenarii când vine vorba de exit, dar depindem și de strategia cumpărătorului.”
Până când se va pune problema unui exit, MidEuropa e cu ochii după achiziții, atât pentru a dezvolta platforma ce are în centrul Regina Maria, cât și independent de aceasta. „Ne uităm la câteva țări de dimensiuni mai mari (sizable – trad.) și tatonăm să ne extindem operațiunile din sănătate. E vorba de oportunități care vor permite ca aceste piețe să ajungă, imediat după intrare (printr-o achiziție) sau în decurs de cinci ani, la 20% din business, așa cum s-a întâmplat în Serbia. Vorbim de investiții importante”, spune partenerul de la MidEuropa. MediGroup e lider de piață în Serbia, urmat la distanță considerabilă de Acibadem, potrivit lui. Fondul caută și alte ținte însă, din alte domenii, atât în România, cât și în regiune. „Ne uităm atât la firme pur de tehnologie, cât și la companiile din alte industrii, companii așa-numite tradiționale, în care injectăm tehnologie.
Și dacă luăm exemplul Profi, am dezvoltat rețeaua deschizând noi și noi magazine, dar am și optimizat procesele din spate, am investit în aplicație.” Matthew Strassberg crede că tehnologia trebuie privită nu ca pe un cost, ci ca pe un instrument pentru dezvoltare și pentru loializarea clienților. „Și ce remarc, apropo de tehnologie, este că firmele din Europa Centrală și de Est sunt pioniere în ceea ce privește adopția acestor aspecte. Lucrurile se întâmplă mai repede aici decât în Vest.” De altfel, el descrie Bucureștiul drept un oraș în plin avânt (boom city – trad.), iar România drept una dintre țările preferate ale fondului, și asta pentru că există potențial de creștere pe termen lung la nivel economic, în timp ce din perspectivă geopolitică vorbim de o țară stabilă. „La nivel macro, vedem perspective de creștere și vedem o dezvoltare multilaterală, nu dependentă de un singur sector, ceea ce e un lucru bun. Plus că vorbim de un stat stabil din punct de vedere geopolitic.” Unele țări din regiune nu au o idee clară încotro vor să meargă, dar România da, adaugă el. „România a îmbrățișat modernismul, e o țară deschisă către investitori. Mai mult, vedem o reducere a exodului de creiere”, afirmă Matthew Strassberg, partner and head of healthcare sector în cadrul MidEuropa. El adaugă că vede România drept una dintre țările din Europa care au potențial să crească pe termen lung. Mai mult decât atât, e o țară mare, cu o economie și cu o populație pe măsură. „Polonia și România sunt cele mai mari țări din regiune. E mai ușor să scalezi un business aici și chiar să îl extinzi dincolo de granițe.” Tocmai de aceea, MidEuropa continuă să tatoneze piața și pentru achiziții. Se uită atât după firme antreprenoriale, cât și după tranzacții care au de partea cealaltă a mesei un alt fond de investiții, așa cum a fost cazul și la Profi (preluat de la Enterprise Investors), și la Regina Maria (Advent) sau Cargus (Abris Capital).
În total, fondul a investit în România peste 1 mld. euro, conform estimărilor BUSINESS Magazin. „Avem o serie de ținte în România. Ne uităm și la deal-uri mai mici, ne uităm să intrăm și în afaceri antreprenoriale. Căutăm companii puternice, cu perspective de creștere și cu echipe de management capabile. Nu facem turnaround.” Sunt două tipuri de deal-uri diferite. Fie plătești un preț bun, pentru un business bun, ceea ce face MidEuropa, fie un preț mic, pentru o bătaie de cap, explică el. Fondul de private equity se uită anual la peste 100 de companii, face due-dilligence pentru 15-20 dintre ele și apoi semnează 1-3 tranzacții, toate în Europa Centrală și de Est, regiune despre care executivul londonez spune că va câștiga tot mai multă atenție. „Trăim într-o perioadă în care relocarea producției mai aproape de locul de consum (nearshoring – trad.) se întâmplă, iar asta ar putea să aibă un impact pozitiv în Europa Centrală și de Est, ori asta în următorii cinci ani.” Sunt vizibile deja investiții majore în statele din regiune. În tehnologie, spre exemplu, giganți precum Intel sau Google pariază masiv pe Polonia. Există și în România niște investiții în domeniu, chiar dacă de mai mici dimensiuni, adaugă el. „Vedem tot mai multe businessuri care din această regiune deservesc întreaga lume. Bitdefender este o companie care, virtual, își vinde experienșa la nivel global.” Bitdefender, una dintre cele mai de succes companii de IT din România, care a devenit un lider la nivel mondial pe piața soluțiilor de securitate cibernetică, are prezență în circa 170 de țări. Businessul fondat de antreprenorii Florin și Măriuca Talpeș este unul dintre cele mai cunoscute nume autohtone peste graniță. „Populația din Europa Centrală și de Est este tot mai educată, iar companiile oferă servicii și produse pe măsură. Nu mai vorbim doar de niște țări alese după principalul criteriu că oferă salarii mici. Vorbim de companii de tehnologie care împărtășesc know-how-ul lor la nivel global.” Mai mult, ce s-a mai întâmplat în ultima perioadă a fost că Ucraina (războiul din Ucraina – n.red.) a forțat Europa să îmbrățiseze Europa Centrală și de Est, care multă vreme fusese “verișoara mai săracă” a Occidentului. „Deși exista o relație ghidată mai ales de factori morali, această regiune multă vreme nu a fost în focus. Aderarea la UE a statelor din această regiune, care a adus cu sine și un intens proces migraționist, a creat în Occident o stare de indignare în rândul localnicilor. Estul era privit drept răul necesar. Ce a făcut acum (războiul din – n.red.) Ucraina a fost că a mutat mai la est Cortina de Fier.”
Evoluția lucrurilor va depinde de cum va evolua conflictul din Ucraina, dar, un lucru e cert, Europa Centrală și de Est va atrage mai multe investiții, conchide Matthew Strassberg.
Calendarul activității MidEuropa în România:
2003 – Fondul de private equity cumpără Connex, într-un consorțiu alături de alți investitori financiari.
2005 – MidEuropa vinde Connex către grupul britanic Vodafone, care intră astfel în România.
2015 – Investitorul cumpără operatorul de sănătate Regina Maria într-o tranzacție estimată la momentul respectiv la 100 mil. euro.
2016 – MidEuropa plătește 533 mil. euro pentru a cumpăra retailerul Profi de la fondul de investiții Enterprise Investors, cea mai mare sumă achitată de un fond de investiții pentru o companie din România.
2019 – Fondul de private equity achiziționează compania de curierat Urgent Cargus (denumită între timp Cargus).
2021 – Într-o tranzacție de tip secondary, MidEuropa a vândut Regina Maria, însă cumpărătorul a fost tot el, doar că banii au provenit dintr-un alt fond.
2023 – Grupul olandezo-belgian Ahold Delhaize, proprietarul Mega Image, preia Profi de la fondul de investiții MidEuropa, într-o tranzacție de
1,3 mld. euro (preIFRS).
Un actor secundar și prudent
Până recent, mai exact până când inflația a ajuns la niveluri record, iar dobânzile au început să crească, fondurile de investiții erau alimentate de investitorii lor (instituționali sau privați) cu bani ieftini, pe care să îi parieze pe companii din toată lumea. În acest context, în ultimii circa cinci ani, regiunea Europei Centrale și de Est a ajuns pe radarele multor investitori financiari. Sigur, banii alocați unor țări precum România, Polonia sau Cehia erau mult mai puțini decât pentru statele vest-europene, dar totuși interes exista pentru regiune. Când contextul economic s-a schimbat, s-au schimbat și regulile jocului. De obicei, în vremuri dificile, investitorii – de orice fel, dar mai ales financiari – își întorc atenția către piețe mai dezvoltate și către piețe considerate mai stabile. Totuși, în aceste perioade, chiar și investitorii care încă sunt dispuși să aloce fonduri sunt mult mai atenți la prețul pe care îl plătesc pe companii și asta pentru că și pentru ei costul banilor a crescut. Astfel, discuțiile dintre cumpărători și vânzători sunt mai dure decât anterior. Când vine vorba de investiții, fondurile sunt oricum mai prudente decât jucătorii strategici, iar asta pentru pentru că fondurile investesc pe termen limitat. Mai exact, în mod normal, un fond stă 3-5 ani într-o companie înainte să vândă. Iar când face exit, ținta e să vândă în câștig, astfel că și investitorii din spate să poată să își multiplice banii. Se întâmplă uneori ca, din motive ce țin de evoluția economiei, a unei anume industrii sau companii, vânzarea să fie amânată până la un moment ulterior considerat mai bun. În unele situații – mai rare, e adevărat – fondurile vând în pierdere. Și tocmai astfel de situații vor investitorii financiari să evite, de unde și prudența actuală mult mai pronunțată. În 2023, în România, în aproape 90% dintre tranzacții cumpărătorii au fost investitori strategici, în timp ce 10% este cota de piață a fondurilor de investiții, ponderile fiind relativ similare cu anii anterior. În regiune, raportul e de 80-20%, arată datele companiilor de consultanță, deci loc de noi tranzacții făcute de fonduri există.
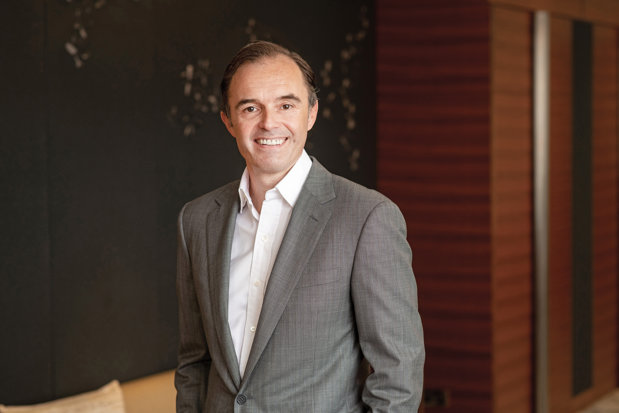
„Polonia și România sunt cele mai mari țări din regiune. E mai ușor să scalezi un business aici și chiar să îl extinzi dincolo de granițe.” – Matthew Strassberg, partner în cadrul MidEuropa
„Ambiția noastră (la Regina Maria – n.red.) este să vorbim de un mega-deal. Dacă «verișorii» noștri la Profi au reușit să obțintă o evaluare de gen (peste 1 mld. euro – n.red.), putem și noi.” – Fady Chreih, CEO-ul Regina Maria
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?
-
 Irina Barbu, IT Lead, ING Hubs România – Tech Foundation and Channels: „Performanţa apare atunci când oamenii au claritate, sprijin şi spaţiu să-şi facă treaba bine”
-
 Paul Cosmovici, Managing Partner, Cosmovici Intellectual Property: România autentică, dar neprotejată. Gust tradiţional, mândrie naţională, proprietate intelectuală