
Cine este femeia ce conduce una dintre cele mai mari bănci din România și care sunt planurile ei pentru viitor
BRD este echipată strategic pentru a contribui la dezvoltarea economiei în România și pentru a impulsiona creșterea în următorii ani. „Din punct de vedere istoric, de-a lungul celor 100 de ani de la crearea acestei bănci, BRD a demonstrat că…
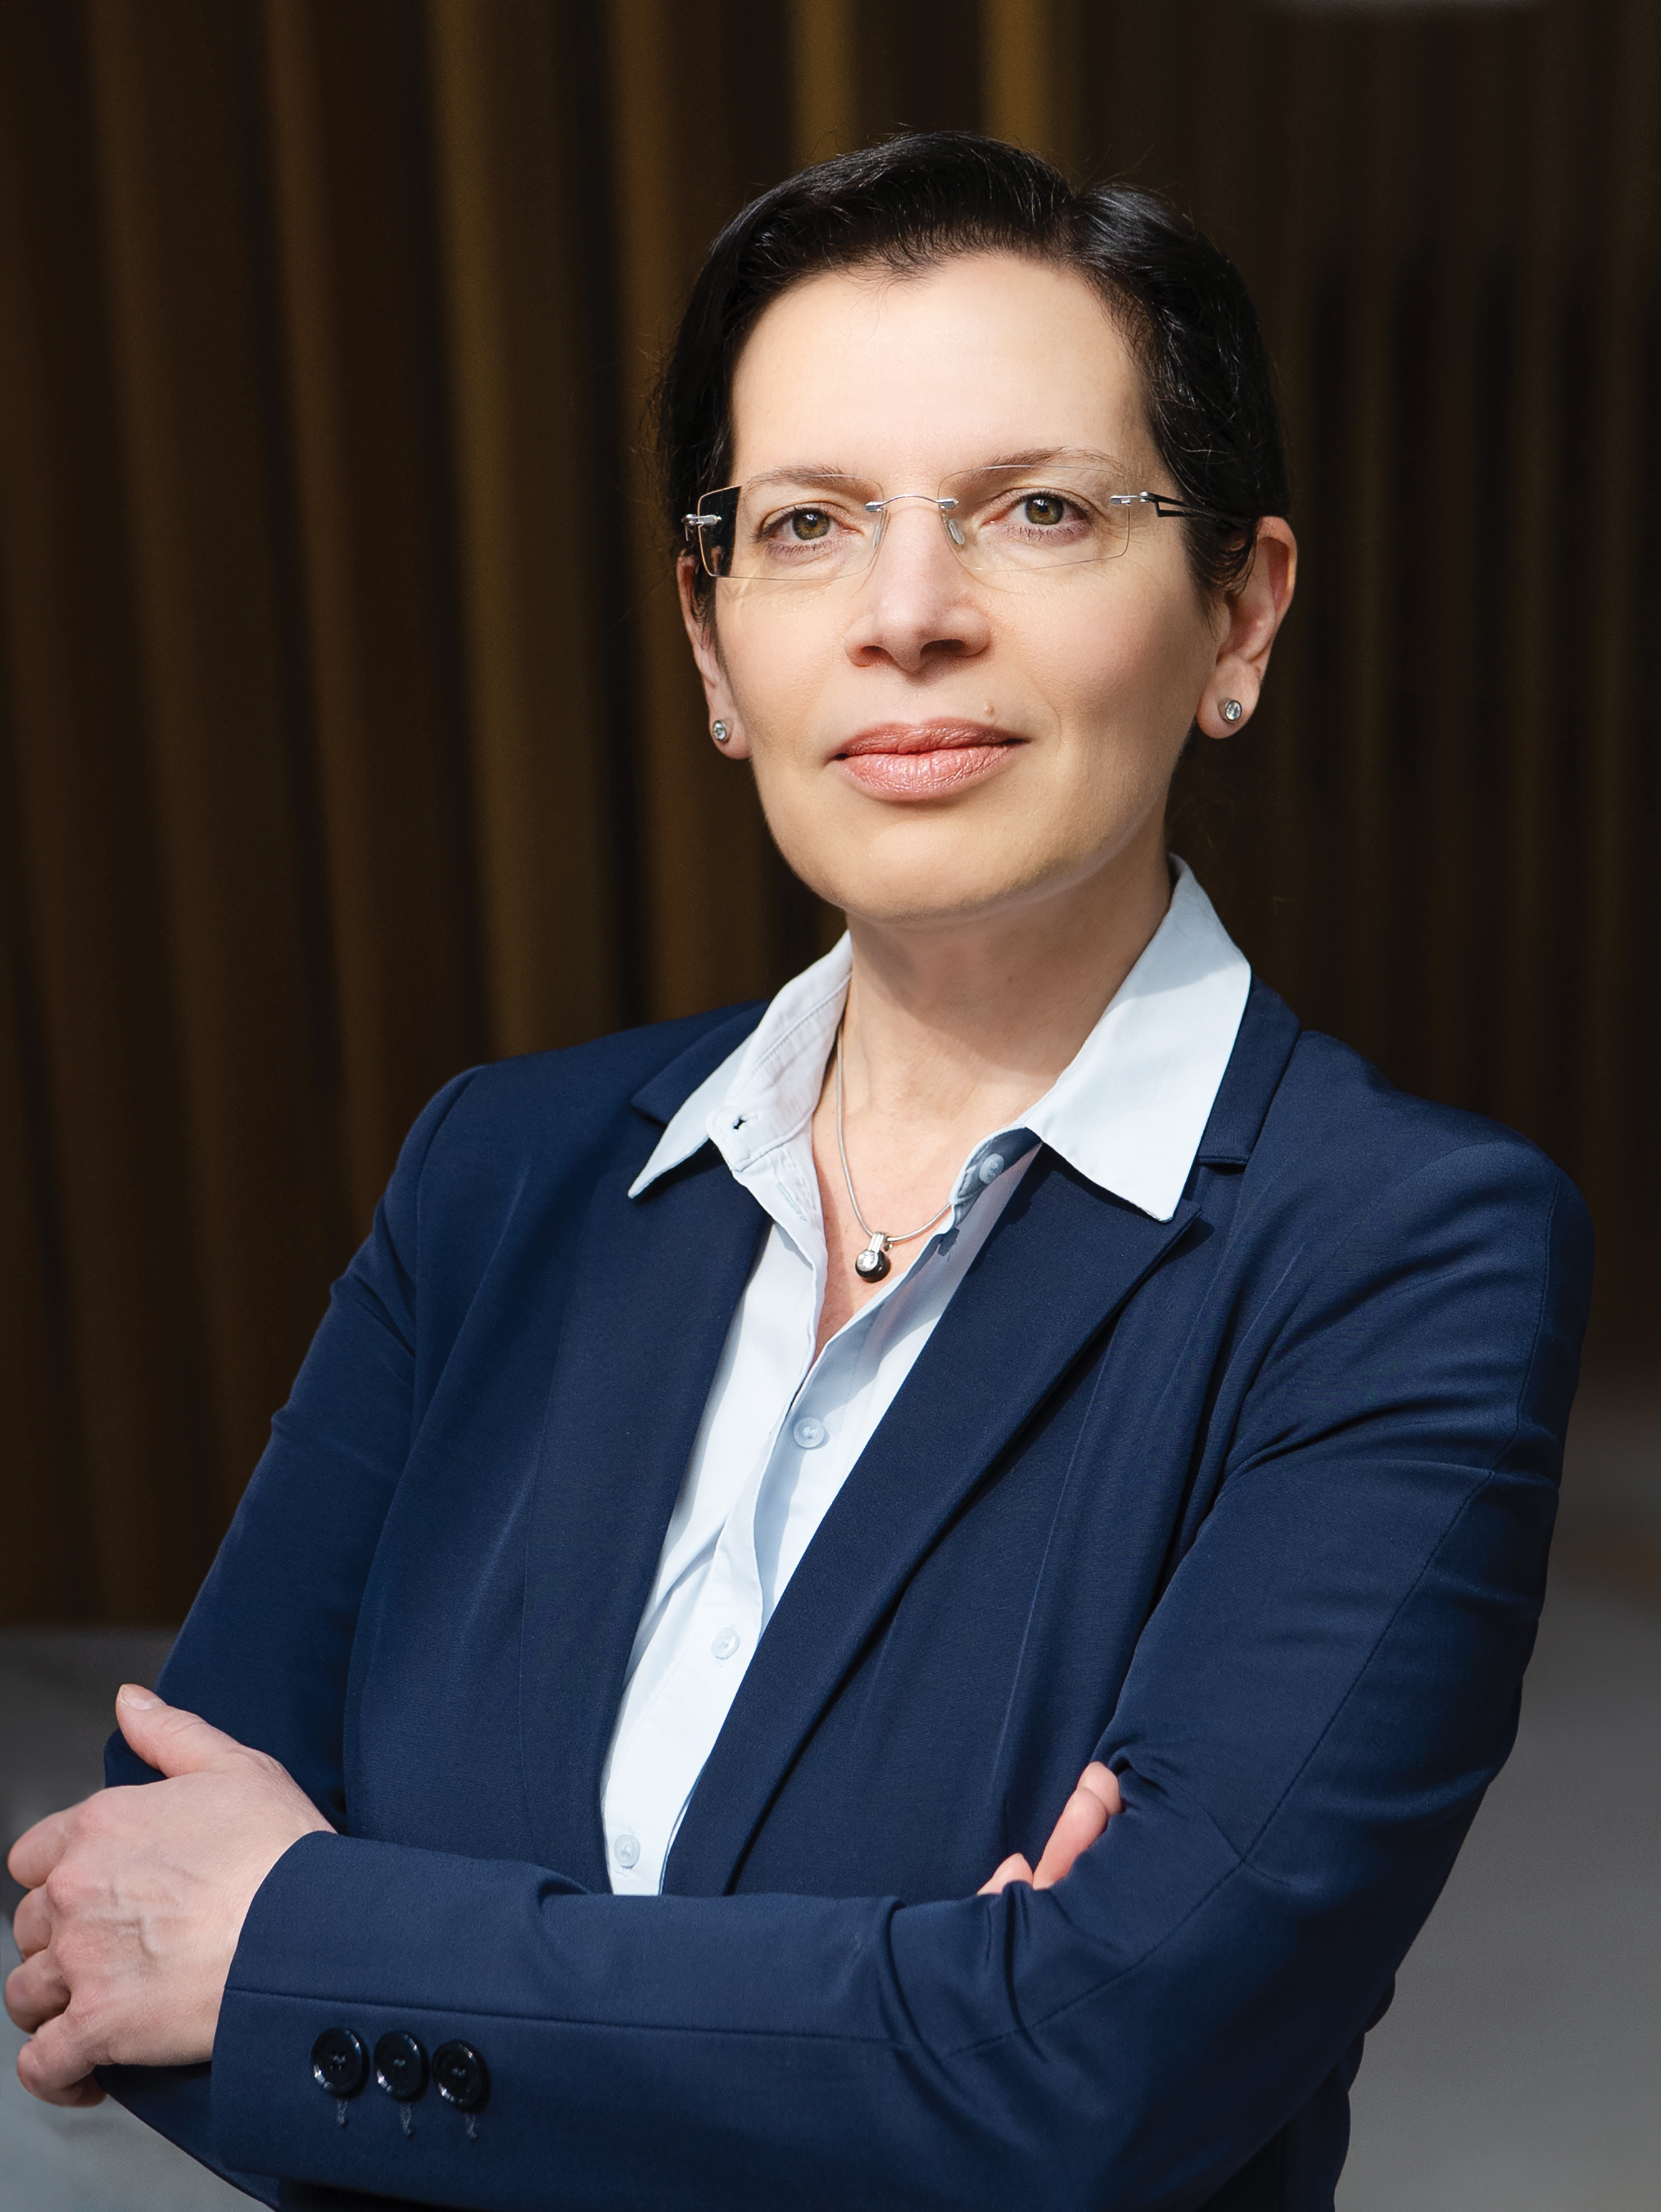
BRD este echipată strategic pentru a contribui la dezvoltarea economiei în România și pentru a impulsiona creșterea în următorii ani. „Din punct de vedere istoric, de-a lungul celor 100 de ani de la crearea acestei bănci, BRD a demonstrat că este banca pentru dezvoltarea României. Prin urmare această creștere este în ADN-ul BRD și, printre alte atribute, este un element diferențiator”, spune Maria Rousseva, CEO al băncii românești cu capital francez.
Privind înainte, ea reafirmă ambiția BRD de a fi o bancă universală de top în România, de a avea eficiență mai mare prin simplificare și rapiditate, precum și de a ocupa o poziție de top în finanțarea tranziției verzi. Iar creșterea organică rămâne pentru BRD prima prioritate strategică pentru apărarea poziției de top printre băncile mari.
„Încrederea clienților în a face afaceri și a lua credite este esențială pentru dezvoltarea economiei românești. Băncile, inclusiv BRD, joacă un rol esențial în dezvoltarea acestei încrederi prin garantarea unui sistem bancar solid și profitabil, capabil să genereze suficient capital pentru creșterea viitoare”, spune Maria Rousseva, CEO al BRD-SocGen, a patra cea mai mare bancă din România după active.
BRD este echipată strategic pentru a contribui la dezvoltarea economiei în România și pentru a impulsiona creșterea în următorii ani, dă asigurări Maria Rousseva, al cincilea director general al BRD după 2009 și prima femeie devenită CEO al băncii românești cu capital francez. „Să luăm exemplul ultimelor 18 luni de performanță comercială spectaculoasă a BRD. Din decembrie 2022 am câștigat 100 bps (100 puncte de bază – n.red) în cota de piață globală pe creditare, crescând portofoliul cu 7,3 miliarde de lei, o creștere de aproape 20%. Este important să subliniem faptul că această creștere a fost generată de ambele segmente, predominant cel corporate, cu +33%, dar și cel de retail, cu +12%.
Și cel mai important, creșterea continuă. Această performanță comercială, completată de o disciplină continuă privind costurile și gestionarea riscurilor, susține rezultatele noastre financiare excelente”, a explicat șefa BRD într-un interviu. BRD și-a confirmat capacitatea de a progresa și crește în mediu bancar dinamic existent, susține ea. Iar din punct de vedere istoric, de-a lungul celor 100 de ani de la crearea acestei bănci, BRD a demonstrat că este banca pentru dezvoltarea României, adaugă ea. „Prin urmare pot spune că această creștere este în ADN-ul nostru și, printre alte atribute, este un element diferențiator.”
Cât despre fundamentele actuale ale economiei românești, șefa BRD spune că acestea sunt solide, susținute de Uniunea Europeană și de programele de stat care oferă un sprijin economic semnificativ. „Ne așteptăm la o accelerare a creșterii PIB de la 2,1% în 2023 la aproximativ 3% până în 2025. Acest impuls economic, împreună cu factori precum creșterile salariale, urbanizarea și inovarea tehnologică, sunt de natură să stimuleze creșterea atât a creditelor, cât și a depozitelor, la o rată medie spre ridicată de o singură cifră. Creșterea concurenței între bănci va spori și mai mult accesibilitatea creditelor, făcând împrumuturile și mai interesante pentru clienți”, adaugă Maria Rousseva, care a primit în noiembrie 2023 aprobarea BNR pentru a deveni director general al BRD pentru următorii patru ani. Privind înainte, Rousseva reafirmă ambiția BRD de a fi o bancă universală de top în România, de a oferi o experiență de înaltă calitate clienților, de a avea eficiență mai mare prin simplificare și rapiditate, precum și de a ocupa o poziție de top în finanțarea tranziției verzi.
„Suntem hotărâți să ne urmăm planul strategic Horizons 2027 și să oferim o experiență integrată și permanentă clienților noștri în toate punctele de contact, digitale sau fizice. Acest lucru include nu numai investiții în noi tehnologii, ci și în formarea personalului pentru a asigura interacțiuni fluide în fiecare etapă a parcursului clientului, produse dedicate nevoilor clienților noștri și noi soluții de finanțare, precum blue finance sau susținerea femeilor-antreprenor, împreună cu alte produse de finanțare verzi care permit tranziția României către o economie mai sustenabilă.”
Dar cât de mult creditează BRD companiile, economia României?
Soldul creditelor totale acordate de BRD a crescut în primul semestru (S1) din 2024 până la 42,7 mld. lei, cu mai mult de 14% peste nivelul din S1/2023. Pentru întregul grup BRD, soldul creditelor nete, inclusiv creanțele din leasing, a ajuns la 45 mld. lei la sfârșitul lunii iunie 2024, reflectând o creștere de două cifre, de 14% în termeni anuali, depășind performanța pieței, evoluție determinată în principal de finanțările corporate. Pe segmentul companii, creditarea BRD a continuat să înregistreze o performanță puternică, soldul creditelor nete având o creștere de 22,3% an/an la finalul lunii iunie 2024, evoluție alimentată atât de IMM-uri (14,3% an/an), cât și de companii mari (27% an/an). BRD a transmis că sprijină în continuare afacerile românești prin implicarea activă în programe guvernamentale și acordarea de noi finanțări companiilor care îndeplinesc criteriile specifice de eligibilitate.
La finalul lunii iunie 2024, creditele nou aprobate prin programul IMM Plus au ajuns la 3,1 mld. lei, în creștere cu 90% în termeni anuali față de S1/2023. În plus, activitatea de leasing a menținut un ritm de creștere substanțial, de 20,3% an/an la sfârșitul lunii iunie 2024, conform datelor băncii. „Cererea de credite pentru companii rămâne semnificativă. Unul dintre factorii determinanți este și extinderea programelor guvernamentale de sprijin pentru IMM-uri, cum ar fi programul IMM Invest Plus. Sectorul Global Transaction Banking este, de asemenea, activ cu servicii precum factoringul și soluțiile de cash management care contribuie de asemenea la creștere. Aceste servicii sunt esențiale pentru companiile care doresc să își gestioneze fluxul de numerar și să își extindă operațiunile”.
Vorbind despre sectoarele considerate viabile pentru finanțare, șefa BRD a adus în discuție sectoarele care demonstrează reziliență și potențial de creștere în ciuda incertitudinilor economice, inclusiv multe dintre industriile tradiționale, dar și sectoarele legate de tehnologie, energie regenerabilă și cele implicate în transformarea digitală. IMM-urile, în special cele care inovează în domeniul logisticii și al serviciilor digitale, sunt, de asemenea, parteneri importanți pentru finanțare datorită adaptabilității și potențialului lor de creștere, explică CEO-ul băncii românești cu capital francez. „Având în vedere că subiectele ESG (Environmental, Social, and Governance -n.red.) și strategiile de tranziție devin din ce în ce mai importante pentru evaluarea riscurilor, cu siguranță companiile care investesc în reducerea poluării, îmbunătățirea eficienței energetice și renunță la activitățile cu impact negativ asupra mediului, întărindu-și capacitatea de adaptare la schimbările climatice, se află în mod special în atenția noastră.” În ceea ce privește creditele acordate întreprinderilor mari, acestea înregistrează o creștere de două cifre, pe măsură ce întreprinderile se extind și investesc în noi proiecte, susține Maria Rousseva. „Acest trend probabil va persista pe măsură ce companiile încearcă să profite de oportunitățile de creștere, dar și să investească în propria lor reziliență. Am înregistrat volume de credite în creștere și în zona IMM-urilor, deoarece, printre alți factori, continuarea programului IMM Invest Plus a facilitat acest lucru, cu 3 miliarde de lei deja aprobați (deși nu sunt încă utilizați integral).”
BRD este dedicată sprijinirii companiilor prin diverse soluții de finanțare adaptate nevoilor acestora, a menționat șefa băncii. „Acordăm prioritate în special finanțării durabile, oferind împrumuturi și produse financiare care ajută întreprinderile să facă față provocărilor economice. Ne desfășurăm activitatea într-un cadru strict de gestionare a riscurilor pentru a aborda riscurile potențiale, inclusiv riscurile financiare (capital, lichiditate și credit), operaționale, de conformitate și de securitate informatică. Astfel, ne asigurăm că BRD rămâne un partener de încredere pentru clienții săi, persoane fizice și companii care doresc să își îndeplinească proiectele în vremuri bune sau în perioade dificile.” Și în segmentul de retail există o cerere puternică, atât pentru creditele ipotecare, cât și pentru cele de consum, a menționat șefa BRD. „Clienții adoptă rapid noile caracteristici digitale, cum ar fi programul de loialitate al BRD, care oferă cashback și care a câștigat o tracțiune semnificativă cu peste 300. 000 de mii de utilizatori în prima lună de funcționare. În contextul ratelor ridicate ale dobânzilor, clienții se concentrează pe economisire, ceea ce face ca BRD să își diversifice oferta cu diverse depozite la termen, fonduri mutuale și produse de asigurare de viață pentru a răspunde acestor nevoi.” În prima jumătate a anului 2024, BRD a înregistrat o creștere solidă și a creditării în zona de retail, atingând un nivel record al volumului de credite noi acordate persoanelor fizice, în valoare totală de 5,2 miliarde de lei. „Această dinamică puternică este de așteptat să continue și în a doua jumătate a anului”, anticipează șefa BRD. Pe segmentul retail, soldul creditelor nete acordate de BRD a crescut cu 8,5% an/an la finalul lunii iunie 2024, cu o contribuție solidă atât din partea persoanelor fizice, cât și a clienților companii mici. Volumele de credite nou acordate persoanelor fizice au înregistrat o creștere record, ajungând la 5,2 mld. lei (51% an/an în S1/2024), evoluție susținută de cifre solide atât pentru creditele de consum (38% an/an în S1/2024), cât și pentru creditele pentru locuințe (68% an/an în S1/ 2024). Întreprinderile mici au contribuit, de asemenea, la creșterea segmentului, soldul creditelor nete înregistrând un avans de 46% an/an la sfârșitul lunii iunie 2024, ca urmare a îmbunătățirii proceselor de creditare și a ofertei de produse, dar și a performanțelor bune în cadrul programelor guvernamentale, potrivit datelor BRD. „Ne așteptăm ca activitatea de creditare a BRD în moneda locală (lei) să rămână puternică, datorită ratelor favorabile ale dobânzilor și concentrării strategice a băncii pe sprijinirea activităților economice interne. Stabilitatea monedei locale și produsele de creditare competitive vor continua să atragă atât clienții de retail, cât și pe cei corporate care doresc să își finanțeze nevoile în lei. În ceea ce privește împrumuturile în valută, în special în euro, BRD menține o politică strictă – banca acordă împrumuturi în valută numai clienților care sunt acoperiți în mod natural sau specific, sau care au capacitatea de a rezista în fața unor posibile șocuri valutare. Această abordare protejează atât banca, cât și pe clienții săi de volatilitatea de pe piețele valutare, asigurând stabilitatea financiară.”
„În ceea ce privește riscul de credit, BRD menține un apetit prudent pentru risc, cu o analiză riguroasă pe tot parcursul procesului de creditare. Costul riscului a fost extrem de scăzut în 2023, datorită numărului limitat de cazuri noi de neplată și recuperărilor puternice în cazul creditelor existente. Deși se înregistrează o ușoară creștere a costului riscului în 2024, acesta rămâne sub media pe termen lung. Această abordare controlată a gestionării riscurilor reprezintă o asigurare a faptului că BRD continuă să își sprijine clienții în mod eficient, protejându-și în același timp stabilitatea financiară.”
Legat de dobânzi, la începutul lunii iulie Banca Națională a României a decis o reducere cu 25 de puncte de bază a ratei dobânzii de politică monetară, reducând-o de la 7,00% până la 6,75%, iar în luna august a mai operat o ajustare a ratei-cheie, până la 6,5%. Această decizie marchează prima modificare după aproape 18 luni de stabilitate la un nivel ridicat al ratei dobânzii, aliniindu-se consistent cu scăderea semnificativă a inflației din ultimele luni, spre 5%. În consecință, în perspectivă și dobânzile la creditele în lei vor scădea, încurajând finanțarea economiei. „Ne așteptăm ca ratele dobânzilor să intre pe un trend descrescător, îndreptându-se spre faza descendentă a ciclului ratelor de dobândă. Cu toate acestea, având în vedere incertitudinile geopolitice și contextul macroeconomic, trebuie să rămânem prudenți cu privire la ritmul de scădere a dobânzilor.” În ceea ce privește riscul de credit, Maria Rousseva spune că BRD menține un apetit prudent pentru risc, cu o analiză riguroasă pe tot parcursul procesului de creditare. „Costul riscului a fost extrem de scăzut în 2023, datorită numărului limitat de cazuri noi de neplată și recuperărilor puternice în cazul creditelor existente. Deși se înregistrează o ușoară creștere a costului riscului în 2024, acesta rămâne sub media pe termen lung (nivelul Through the Cycle). Această abordare controlată a gestionării riscurilor reprezintă o asigurare a faptului că BRD continuă să își sprijine clienții în mod eficient, protejându-și în același timp stabilitatea financiară.” BRD înregistrează o creștere organică constantă și regulată, confirmându-și poziția printre băncile de top, amintește șefa băncii. „Cotele de piață în creștere reflectă strategia noastră de creștere a bazei de clienți și de creare a unor relații de încredere pe termen lung cu clienții noștri. Credem că pricingul nostru este relevant și, datorită eforturilor de eficientizare și gestionării riguroase a riscurilor, intenționăm să obținem o rentabilitate satisfăcătoare și durabilă, a spus Rousseva, care a preluat conducerea BRD de la Francois Bloch în 2023, anul în care banca a coborât de pe locul 3 pe poziția 4 în topul celor mai mari instituții de credit după active din România, cu o cotă de piață de circa 10%.“
În ceea ce privește achizițiile, șefa BRD spune că sunt analizate cu atenție oportunitățile atunci când acestea apar. „Evaluăm echilibrul dintre beneficiile potențiale și eforturile necesare, luând în considerare și agenda noastră internă de transformare, pentru a lua decizii înțelepte.” La sfârșitul lunii iunie 2024, bilanțul consolidat al BRD depășește 86 de miliarde de lei. Acesta reprezintă un ritm solid de creștere organică în ultimele 6 trimestre, cumulând mai mult de 12 miliarde de lei, adică 17% comparativ cu decembrie 2022. „Acest lucru este aproape echivalent cu dimensiunea unei «achiziții». De aceea, plasăm creșterea organică ca primă prioritate strategică pentru apărarea poziției de top printre băncile mari.” Dacă la finalul anului 2022, banca BRD avea active de 71,5 mld. lei, în iunie 2024 banca a ajuns la active de 83,6 mld. lei, mai mari cu 17%. Iar la nivelul întregului grup BRD, activele au trecut de 86 mld. lei la finalul primului semestru din 2024. BRD a obținut în primul semestru din 2024 un profit net de 675 mil. lei, în scădere cu circa 10% față de câștigul din S1/2023, cu toate că atât creditarea, cât și veniturile au crescut. La nivelul întregului grup BRD, profitul net a fost în S1/2024 de aproape 694 mil. lei, cu 9,6% sub nivelul din același interval din 2023. Venitul net bancar al BRD a avansat în S1/2024 cu 5%, până la aproximativ 1,9 mld. lei, în condițiile creșterii veniturilor nete din dobânzi cu 8%, la aproape 1,4 mld. lei. Și încasările nete din comisioane au crescut în prima jumătate a anului, cu 6%, la 367 mil. lei. Cheltuielile operaționale ale băncii românești cu capital francez au fost pe o tendință ascendentă și au ajuns la aproape 1 mld. lei după o creștere cu 10% față de nivelul din S1/2023. La nivelul întregului grup BRD, veniturile totale au crescut cu 5,7% comparativ cu aceeași perioadă din 2023, până la aproape 2 mld. lei. Iar cheltuielile operaționale au crescut în S1/2024 cu 8,9% față de anul trecut, evoluție determinată în principal de noua taxă pe cifra de afaceri, costurile cu personalul și efectul de bază legat de diminuarea contribuției cumulate la fondurile de garantare a depozitelor și de rezoluție în T2/2023, potrivit explicațiilor transmise de bancă. BRD se diferențiază de concurență prin mai multe atribute, adaugă Maria Rousseva. „Unul dintre acestea este oferta sa extinsă și cuprinzătoare de servicii bancare universale. Într-adevăr, BRD este capabilă să ofere soluții financiare convingătoare – de la servicii bancare zilnice pentru mass market până la soluții sofisticate personalizate pentru corporații mari și multinaționale. Acest lucru este posibil datorită standardelor profesionale ridicate și dedicării echipelor noastre, precum și capacității lor de a acționa ca o singură echipă, care este, de asemenea, un atribut apreciat de clienții noștri.” Dincolo de serviciile bancare de bază, BRD a dezvoltat o ofertă și în domeniul asigurărilor și al serviciilor de gestionare a activelor, completează șefa băncii. De exemplu, BRD Asset Management este numărul 1 în ceea ce privește activele administrate începând cu luna mai. Vorbind despre digitalizare, Maria Rousseva mărturisește că BRD a investit foarte mult în ultimii ani în noi instrumente și noi caracteristici ale produselor. „Acest proces reprezintă un efort masiv, care a mobilizat sute de colegi din domeniul IT & business, precum și din punct de vedere financiar, cu investiții de zeci de milioane de euro. Digitalizarea a permis obținerea unor rezultate semnificative. De exemplu, în retail, am ajuns la 1,6 milioane de utilizatori ai aplicației noastre mobile YOU BRD (Ă20% față de anul precedent), adică aproape 3 din 4 din baza noastră de clienți activi. Și continuăm să extindem și să îmbunătățim în mod regulat experiența lor bancară digitală.” Chiar dacă bancherii cred cu tărie că viitorul serviciilor bancare zilnice este în mare parte digital, rețeaua de sucursale brick-and-mortar rămâne o necesitate, consideră șefa BRD. „Într-adevăr, acest lucru permite întâlnirea cu clienții noștri – persoane fizice sau companii, pentru a le oferi cele mai bune sfaturi, în special legate de deciziile lor importante, cum ar fi finanțarea personală sau finanțarea afacerilor. În prezent, suntem încă într-un proces de reechilibrare între digital și rețea, dar vom ajunge curând la punctul de echilibru.”
Cum vede șefa BRD piața bancară din România?
În ceea ce privește profitabilitatea, sistemul bancar românesc este solid și profitabil, susținut de rezerve de capital solide, lichiditate importantă și o calitate solidă a activelor, spune șefa BRD. La jumătatea anului 2024, băncile mențin o rată de capitalizare de peste 22%, un raport credite/depozite sub 60% și o rată de acoperire cu lichiditate (LCR) de peste 200%. În plus, rata medie a creditelor neperformante (NPL) este sub 2,5%, indicând o calitate excelentă a activelor. Mediana ROE depășește costul capitalurilor proprii, anul fiscal 2023 raportând o rentabilitate ridicată și un ROE de aproximativ 20%.”Cu toate acestea, este esențial să recunoaștem că în 2023 costul riscului a fost extrem de scăzut, sugerând o potențială normalizare în trimestrele viitoare.” În plus, trebuie să ținem cont de faptul că, începând cu 2024, a fost implementată o taxă temporară specifică pentru bănci, amintește șefa BRD. „Această taxă pe cifra de afaceri a băncilor are impact asupra profitabilității sistemului bancar. Taxa este definită ca reprezentând 2% din veniturile brute (top line), dar dacă este raportată la profitul înainte de impozitare (bottom line), reprezintă aproape 8% (desigur, în funcție de costul riscului). Această taxă afectează capacitatea sectorului bancar de a genera capital nou pentru a finanța creșterea economiei.” În general, la ora actuală, piața bancară din România rămâne intens competitivă, în special între primele șapte bănci. Iar acest mediu concurențial impune băncilor să fie inovatoare și eficiente pentru a-și menține poziția pe piață și pentru a asigura satisfacția clienților, în opinia Mariei Rousseva. Referindu-se la clienții din România, CEO-ul BRD recunoaște că aceștia devin din ce în ce mai exigenți, așteaptă soluții bancare personalizate și mai avansate din punct de vedere tehnologic. „Băncile răspund prin îmbunătățirea platformelor digitale și prin valorificarea analizei datelor pentru a oferi produse și servicii personalizate.” Legat de reglementare, în următoarele luni vor fi parcurși mai mulți pași importanți: implementarea Basel IV începând cu 2025, care va avea impact asupra calculului RWA (și, prin urmare, asupra necesarului de capital), dar și prima publicare a raportului CRSD, noua raportare de sustenabilitate, conform ESRS – European Sustainability Reporting Standards. BRD este pregatită în acest sens, deoarece a început deja de câțiva ani raportarea voluntară, dă asigurări Rousseva. BRD își gestionează planificarea capitalului pentru a echilibra în mod echitabil dividendul pentru recompensarea acționarilor și alocarea de fonduri proprii pentru finanțarea creșterii. În plus, banca a finalizat o tranzacție de transfer de risc semnificativ (SRT) cu IFC-Banca Mondială în martie 2024, care sporește capacitatea de a accelera inițiativele de finanțare sustenabilă. De asemenea, această tranzacție contribuie la pregătirea BRD pentru implementarea Basel IV, asigurând o bază solidă pentru creditarea viitoare, a concluzionat șefa BRD.
Cine este Maria Rousseva, al cincilea director general al BRD după 2009 și prima femeie devenită CEO al băncii românești cu capital francez?
1. Maria Koytcheva Rousseva, al cincilea director general al BRD-SocGen după 2009, a primit în noiembrie 2023 apobarea BNR pentru a prelua conducerea băncii românești cu capital francez pentru următorii 4 ani, fiind prima femeie ajunsă la șefia acestei bănci. Ea fusese desemnată la începutul lunii august 2023 pentru această poziție de către consiliul de administrație al BRD.
2. Are o experiență de circa 24 de ani în domeniul bancar, din care 19 ani în funcții de conducere în cadrul grupului francez Societe Generale.
3. În octombrie 2022, Maria Rousseva primise aprobarea BNR pentru funcția de director general adjunct global corporates în cadrul BRD pentru un mandat de patru ani, în locul lui Yves Lallemand, al cărui mandat încetase prin ajungere la termen în iunie 2022. Pentru a prelua atunci această poziție în boardul executiv al băncii, ea renunțase în 2022 la mandatul său de membru în consiliul de administrație al BRD, unde era din iulie 2021.
4. Înainte de a ajunge la BRD, Maria Rousseva a fost membru al boardului Rosbank, subsidiara din Rusia a grupului francez Société Générale, unde a lucrat împreună cu Francois Bloch, pe care l-a înlocuit apoi la conducerea BRD. Bloch a condus BRD timp de 7 ani, începând cu decembrie 2016, și a decis să renunțe la mandat din septembrie 2023 pentru a prelua alte responsabilități în grupul francez Societe Generale.
5. Maria Rousseva a ajuns la conducerea BRD în anul când banca a coborât pe locul 4 în topul celor mai mari instituții de credit după active din România, cu o cotă de piață de circa 10%.
6.‘ Ea este absolventă a Universității de Economie Națională și Mondială Sofia, Bulgaria, specializarea în relații economice internaționale și are o diplomă de master în Studii comerciale la Universitatea Leipzig din Germania.
7. Privind retrospectiv, vedem că Maria Rousseva a ajuns în grupul francez Societe Generale din toamna anului 2005 și a ocupat de-a lungul timpului o serie de funcții de conducere în țări precum Bulgaria, Serbia, Slovenia, Rusia și apoi România.
8. Înainte de a ajunge în grupul francez Societe Generale, Rousseva a fost director corporații multinaționale în cadrul HVB Bank Biochim, Bulgaria (aprilie 2002 – octombrie 2005).
Principalii indicatori financiari ai BRD
1. BRD-SocGen, a patra bancă de pe piața românească după active, este listată la BVB și are o capitalizare bursieră de peste 14 mld. lei; acțiunile băncii au crescut cu peste 35% de la începutul acestui an, cotația ajungând la peste 20 lei/acțiune.
2. Soldul creditelor acordate de BRD companiilor a fost în creștere cu 22,3% an/an în S1/2024, ascensiune alimentată atât de IMM-uri (Ă14,3% an/an), cât și de companii mari (Ă27% an/an).
3. Pe retail, soldul creditelor nete ale BRD a crescut cu 8,5% an/an în S1/2024.
4. BRD a obținut în S1/ 2024 un profit net de 675 mil. lei, în scădere cu circa 10% față de câștigul din S1/2023, cu toate că atât creditarea, cât și veniturile au crescut. La nivelul întregului grup BRD, profitul net a fost în S1/2024 de aproape 694 mil. lei, cu 9,6% sub nivelul din același interval din 2023.
5. Venitul net bancar al BRD a avansat în S1/2024 cu 5%, până la circa 1,9 mld. lei, în condițiile creșterii veniturilor nete din dobânzi cu 8%, la aproape 1,4 mld. lei. Și încasările nete din comisioane au crescut în prima jumătate a anului, cu 6%, la 367 mil. lei.
6. Cheltuielile operaționale ale băncii românești cu capital francez au fost pe o tendință ascendentă și au ajuns la aproape 1 mld. lei după o creștere cu 10% față de nivelul din S1/2023.
6. La nivelul întregului grup BRD, veniturile totale au crescut cu 5,7% comparativ cu S1/2023, până la aproape 2 mld. lei. Iar cheltuielile operaționale au crescut în S1/2024 cu 8,9% față de anul trecut, evoluție determinată în principal de noua taxă pe cifra de afaceri, costurile cu personalul și efectul de bază legat de diminuarea contribuției cumulate la fondurile de garantare a depozitelor și de rezoluție în T2/2023, potrivit BRD.
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?
-
 Irina Barbu, IT Lead, ING Hubs România – Tech Foundation and Channels: „Performanţa apare atunci când oamenii au claritate, sprijin şi spaţiu să-şi facă treaba bine”
-
 Paul Cosmovici, Managing Partner, Cosmovici Intellectual Property: România autentică, dar neprotejată. Gust tradiţional, mândrie naţională, proprietate intelectuală