
Care sunt cele mai subevaluate companii de la BVB în funcție de multiplii de piață P/E și P/BV după rezultatele la nouă luni din 2023. Romcarbon, Impact și Nuclearelectrica, cele mai subevaluate după PER. Compa, Transelectrica, Electrica, cele mai ieftine după P/BV
Multiplii de piață ai companiilor listate la Bursa de Valori București au avut o tendință generală de creștere, la baza acesteia stând pe de o parte evoluția prețurilor acțiunilor, iar pe de altă parte rezultatele în scădere ale mai multor emitenți.
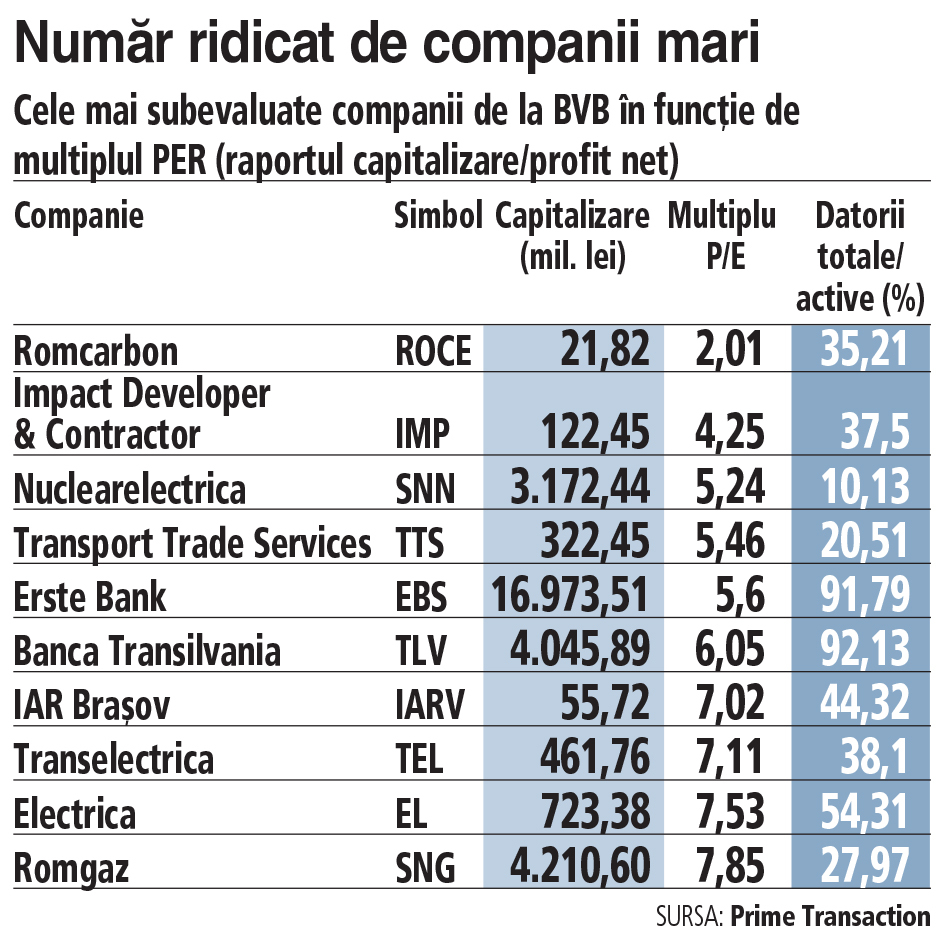
Multiplii de piață ai companiilor listate la Bursa de Valori București au avut o tendință generală de creștere, la baza acesteia stând pe de o parte evoluția prețurilor acțiunilor, iar pe de altă parte rezultatele în scădere ale mai multor emitenți. Anul mai slab pe care l-au avut în principal emitenții din sectorul energetic și câțiva dintre cei din sectorul de utilități a făcut ca multiplii acestora să crească față de luna martie. „Sectorul energetic și cel bancar au rămas la multipli de piață mici la nivel internațional, ceea ce face ca unii emitenți să aibă multipli mici comparativ cu ceilalți emitenți din România, dar mari după standardele internaționale ale sectorului în care activează“, scriu analiștii de la Prime Transaction într-o analiză a celor mai subevaluate companii de la BVB.
Rezultatele financiare folosite de brokeri în calcule sunt cele la nouă luni din 2023, iar indicatorii utilizați sunt preluați de la furnizorul de date EquityRT, nefiind realizate ajustări, așa că multiplii de piață pot să difere față de alte analize în cazul unora dintre emitenți.
Companiile au fost filtrate în funcție de lichiditate, fiind luate în calcul cele cu o medie zilnică a tranzacțiilor mai mare de 5.000 de lei pe o lună, trei luni, șase luni și un an, la data de 21 noiembrie, totodată data prețurilor acțiunilor.
„Emitenții aflați pe pierdere nu au fost luați în calcul, din cauză că indicatorul P/E nu este relevant în cazul lor și nu pot fi comparați cu ceilalți. 44 de emitenți au îndeplinit atât criteriul de lichiditate, cât și pe cel de profit, comparativ cu 37 în materialul anterior, realizat în martie. Nu au fost luate în calcul SIF-urile și Fondul Proprietatea, rezultatele lor financiare fiind mai greu de comparat cu ale emitenților din restul sectoarelor de activitate“, scrie PrimeT.
În ceea ce privește multiplul P/E sau PER (pret pe acțiune/profit pe acțiune sau capitalizare/profit), cel mai relevant pentru evaluarea unui emitent, însă și cel mai volatil, fiind expus influenței elementelor nerecurente asupra rezultatelor financiare, prima parte a topului „are în continuare un număr neobișnuit de mare de companii mari, chiar dacă unele dintre cele care erau prezente în urmă cu opt luni au ajuns mai jos sau au dispărut complet din tabel“.
Astfel, cele mai subevaluate companii după PER sunt Romcarbon Buzău (PER de 2,01), Impact Developer & Contractor (4,25), Nuclearelectrica (5,24), Transport Trade Services (5,46), Erste Bank (5,6), Banca Transilvania (6,05), Iar Brașov (7,02), Transelectrica (7,11), Electrica (7,53), Romgaz (7,85), BRD (7,95), AAGES (7,97), One United Properties (8,58), Cemacon Cluj (9,02), Hidroelectrica (9,11), Purcari Wineries (9,18), Alro Slatina (9,46), Farmaceutica Remedia (9,66), OMV Petrom (9,69) și Digi Communications (9,78).
„Mediana P/E pentru toți cei 44 de emitenți luați în calcul a crescut destul de mult, de la 8,08 (pentru 37 de emitenți) până la 10,47. Mediana pentru primii 10 emitenți din top a crescut la rândul său, de la 4,58 până la 5,83, iar cea pentru primii 20 de emitenți de la 5,55 până la 7,90. Evoluția a fost determinată în principal de rezultatele financiare mai slabe raportate de o parte a emitenților, anul 2022 fiind unul excepțional mai ales în domeniul energetic și în cel de utilități, peste acest lucru suprapunandu-se și o creștere generală a prețului acțiunilor. Indicele principal al Bursei de Valori București, BET, a crescut cu 19,85% între 16 martie și 21 noiembrie, datele de referință pentru materialul anterior și cel curent, lucru care a dus și multiplii de piață la valori mai mari, inclusiv pentru emitenții ale căror rezultate s-au îmbunătățit“, scriu brokerii.
În ceea ce privește indicatorul P/BV (Price to Book ratio sau raportul preț/valoare contabilă), acesta este folosit pentru a compara valoarea de piață a unei companii cu valoarea contabilă a acesteia. Este mult mai stabil decât P/E, dar poate deveni nerelevant dacă profitabilitatea scade, iar capitalul propriu rămâne umflat artificial din profiturile înregistrate anul trecut.
După multiplul P/BV, cele mai „ieftine“ acțiuni sunt Compa Sibiu (0,38), Transelectrica (0,52), Electrica (0,59), Impact Developer & Contractor (0,61), Turism Felix (0,64), Oil Terminal (0,67), THR Marea Neagră (0,67), Romcarbon (0,67), Patria Bank (0,76), Șantierul Naval Orșova (0,77), Vrancart (0,78), Erste Bank (0,86), Turbomecanica (0,91), Transgaz (0,91), OMV Petrom (0,94), Alro Slatina (0,95), Cemacon (0,99), Conpet (1,01), IAR Brașov (1,01) și Farmaceutica Remedia (1,03).
„Mediana P/BV pentru toți cei 44 de emitenți a crescut de la 1,04 (pentru 37 de emitenți) până la 1,26, și în acest caz evoluția fiind una mai amplă decât în majoritatea materialelor anterioare. Mediana primilor 10 emitenți a crescut de la 0,58 la 0,66, în timp ce mediana primilor 20 de emitenți a rămas la același nivel, 0,78“, se arată în analiza Prime Transaction.
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?
-
 Irina Barbu, IT Lead, ING Hubs România – Tech Foundation and Channels: „Performanţa apare atunci când oamenii au claritate, sprijin şi spaţiu să-şi facă treaba bine”
-
 Paul Cosmovici, Managing Partner, Cosmovici Intellectual Property: România autentică, dar neprotejată. Gust tradiţional, mândrie naţională, proprietate intelectuală