
Cel mai bun scenariu pesimist în economie: pariurile pierdute în 2014 se reportează pentru 2015
Relansarea economiilor după criză fără sprijinul tiparniței de bani, găsirea unor soluții de luptă cu șomajul și sărăcia și evitarea unui nou război rece al Vestului cu Rusia și au fost tot atâtea pariuri pierdute în 2014 și care acum se reportează pentru 2015.
Tema obsesivă a ultimilor ani – pot să funcționeze din nou pe picioarele lor economiile lovite de criză, fără a mai avea plasa de siguranță a programelor de relaxare monetară cantitativă derulate de băncile centrale din 2008 încoace? – n-a dispărut nici în 2014, doar că și-a deplasat treptat focusul de la SUA spre Europa.
În primele luni ale anului a persistat zvonistica referitoare la iminența unor turbulențe masive la burse și la prăbușiri ale monedelor, mai ales pe piețele emergente, dacă Rezerva Federală își va pune în practică planul de a subția și apoi a încheia de tot în luna octombrie infuziile de bani din ultimul program de acest fel, pe măsură ce economia americană va arăta că își revine. Apoi, când economia SUA nu doar și-a revenit, ci s-a evidențiat drept singura economie capabilă de o redresare coerentă (estimările Citi vorbesc de o creștere a PIB aproape de 3% în următorii câțiva ani), piețele financiare s-au orientat, în căutarea unui robinet nou de bani, spre Europa.
Aici, efectele austerității prelungite s-au dovedit atât de nefavorabile în țările cu probleme, încât au început să taie din șansa de relansare inclusiv pentru Germania și celelalte țări bogate, aducând zona euro aproape de stagnare și apoi de perspectiva unei noi recesiuni. Analitșii Credit Agricole estimează pentru 2015 o creștere a PIB sub 0,5% atât în zona euro, cât și în Germania, Franța sau Italia, singura dintre economiile occidentale cu perspective mai bune fiind în afara zonei euro (Marea Britanie, dar și aceasta cu o creștere estimată la mai puțin de 1%).
În asemenea condiții, tema principală a celei de-a doua părți a anului a fost dacă BCE va trece sau nu la ultima armă din arsenalul său, respectiv un program de relaxare monetară cantitativă fără sterilizare ulterioară, așa cum zona euro nu a avut până acum de la declanșarea crizei încoace (inclusiv pentru că în afara SUA, astfel de programe fie nu au avut succes, ca în Japonia, fie au dus la supraîncălzirea din nou a unor sectoare, ca în Marea Britanie). Și foarte probabil că, în funcție de satisfacțiile de moment oferite investitorilor speculativi, presa financiară se va reumple și în 2015 de critici fie la adresa lui Mario Draghi de la BCE pentru că nu e suficient de prompt sau generos la capitolul tiparniței de bani, fie chiar la adresa lui Janet Yellen de la Fed pe motiv că ar dori să majoreze prea repede dobânzile în reacție la creșterea economică (o temă omniprezentă în analizele financiare pe parcursul toamnei), ori chiar pe motiv că nu repornește tiparnița, de data aceasta probabil pentru a combate pericolul de deflație atras de ieftinirea brutală a petrolului, efectele de bumerang asupra Vestului pe care le-ar putea avea sancțiunile economice și financiare contra Rusiei ori o performanță economică sub așteptări în China sau Japonia.
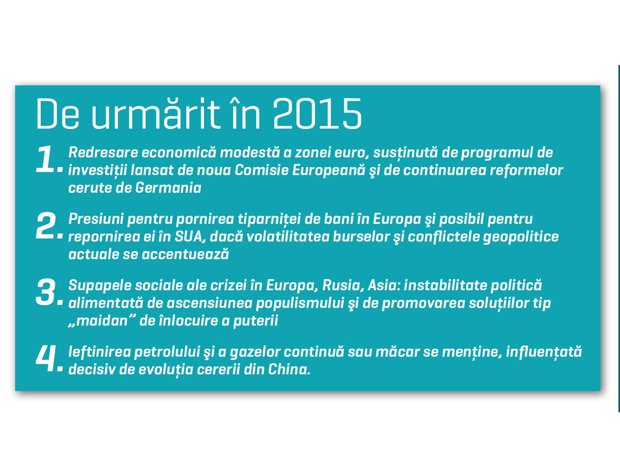
Iar dincolo de pârghiile monetare se întinde teritoriul aproape nelimitat de acțiune al stimulentelor fiscale și al investițiilor publice, invocate uneori direct ca mijloace de a menține pacea socială și de a evita ascensiunea populismului și a extremismului în zonele sau țările afectate de sărăcie și de șomaj. După ce ieftinirea petrolului spre 60 dolari/baril a început să descurajeze exploatările de zăcăminte de șist din SUA au apărut deja apelurile la subvenționarea cu orice preț a acestor exploatări, atât cu argumentul evitării declinului economic al unor zone, cât și cu argumentul păstrării avantajului pe piața energetică mondială câștigat de SUA grație boomului exploatărilor de șist.
În Europa, noul program de investiții public-private în valoare totală de peste 300 mld. euro, inițiat de noua Comisie Europeană în frunte cu Jean-Claude Juncker, ar urma să întemeieze reducerea șomajului în UE pe mari proiecte de infrastructură în transporturi, internet în bandă largă, energie sau școli și spitale, consolidarea pieței digitale unice, a pieței muncii ori a educației. Conform estimărilor actuale ale CE, noul Fond european pentru investiții strategice ar putea fi gata în iunie 2015.
Deși Juncker a anunțat clar că extinderea UE se amână sine die, iar dincolo de aderarea la 1 ianuarie 2015 a Lituaniei la zona euro nu se mai profilează clar nicio altă trecere a vreunei țări la moneda unică, necesitatea politică a asigurării unei zone de confort în raport cu Rusia la granița UE va stimula și la anul o relație specială cu Ucraina și R. Moldova. La fel va funcționa însă și complexul de factori care anul acesta au situat UE net în urma SUA la capitolul fermității față de Rusia: lipsa de dorință a acelorași de a-și asuma susținerea unei Ucraine falite, unde necesitățile de ajutor financiar cresc de la o zi la alta; avantajele economice ale relației bune dintre Bruxelles/Berlin și Moscova existente înainte de conflictul din Ucraina; riscul economic al perturbării în aprovizionarea cu gaze rusești a țărilor UE care depind mai mult de aceste gaze; lipsa unei politici energetice comune.
Soluțiile care se prefigurează acum în culise pentru 2015 nu dovedesc însă deloc lipsă de fermitate, pentru că este în joc interesul economic al UE: experții institutului Bruegel din Bruxelles au propus deja un plan în cinci pași, destinat să împiedice atât recăderea Ucrainei în orbita Rusiei, cât și transformarea Ucrainei într-o gaură neagră financiară pentru statele UE. Planul prevede desființarea de către Kiev a subvențiilor pentru sectorul de gaze, inclusiv până la permiterea falimentului pentru compania de stat Naftogaz, urmată de o „preprivatizare“ a sistemului de conducte ucrainean, prin preluarea lui inițială de către o entitate europeană ca BERD și apoi eficientizarea managementului în vederea privatizării ulterioare.
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi
-
 Rafinăriile europene rămân fără petrol saudit luna viitoare. Saudi Aramco suspendă livrările pe fondul atacului cu drone de săptămâna trecută a conductei East-West
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?