
Ce sunt scrisorile de garanție și de ce prind acum un nou elan pe piața bancară
Scrisorile garantate de bănci, instrumente financiare acordate de bănci pentru participarea la licitații sau garantarea unor bune execuții ale unor angajamente contractuale, încep să devină tot mai necesare, în special în cazul programelor de tip Casa verde 2023. Doar în…
Scrisorile garantate de bănci, instrumente financiare acordate de bănci pentru participarea la licitații sau garantarea unor bune execuții ale unor angajamente contractuale, încep să devină tot mai necesare, în special în cazul programelor de tip Casa verde 2023. Doar în cadrul acestui program există circa 650 de instalatori care au nevoie de scrisoare de garanție bancară pentru instalarea sistemelor de panouri fotovoltaice, care pot fi finanțate cu până la 20.000 de lei din costul achiziționării unui astfel de sistem prin Programul Casa verde 2023.
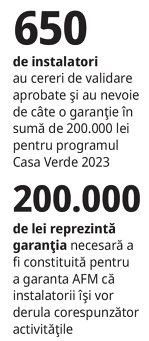 Scrisorile de garanție bancară încep să capete o importanță mai mare odată cu programe precum Casa Verde 2023, care deschide o piață de circa 130 mil. lei și pentru care aproximativ unui număr de 650 de instalatori li s-au aprobat cereri de validare pentru câte o garanție în sumă de 200.000 lei, a spus Radu Voinea, lending products legal entities team coordinator la First Bank, pentru Business Magazin. „Piața fluctuează în funcție de faza economică în care ne aflăm. Spre exemplu, la acest moment s-a deschis o piață de circa 130 mil. lei prin intermediul programului Casa Verde 2023, fiecare dintre cei aproximativ 650 de instalatori ale căror cereri de validare au fost aprobate având nevoie de câte o garanție în sumă de 200.000 lei”, susține Radu Voinea. Scrisorile garantate de bănci sunt instrumente financiare extrem de utile pentru companiile care încheie parteneriate de business, care vor să participe la licitații sau să garanteze unui client buna execuție a unor angajamente contractuale, de exemplu, a mai detaliat Radu Voinea. „Sunt folosite de companiile aflate la început și nu numai: există o paletă largă de utilizări pentru ele. Prin aceste scrisori de garanție, riscurile clienților sunt acoperite de bancă și aduc un plus de credibilitate unei companii, beneficiarul garanției putând să-și recupereze mai ușor banii când la mijloc este o scrisoare de granție bancară comparativ cu situația în care creanța nu ar fi garantată.”
Radu Voinea a dat ca exemplu un produs oferit de First Bank prin care sprijină instalatorii de panouri fotovoltaice să emită o scrisoare de garanție în valoare de 200.000 lei în favoarea Adminsitrației Fondului pentru Mediu (AFM) pentru a putea fi validați, în cadrul programului Casa Verde 2023. Garanția se emite pe o perioadă de 24 de luni, cu posibilitatea prelungirii la solicitarea AFM. El a mai adăugat că în momentul în care se contractează proiectele aferente unui apel cu fonduri europene, foarte multe companii au la dispoziție posibilitatea de a solicita avans de până la 50% din valoarea grantului prevăzut în proiect, ceea ce creează o altă piață pentru aceste produse. „La începutul anului, Ministerul Investițiilor și Proiectelor Europene a anunțat lansări de circa 8 mld. euro. Într-adevăr, nu toate proiectele vor solicita avans, însă o parte importantă din ele o vor face și suntem pregătiți să le susținem nu doar cu produse de finanțare ci și cu consultanță specifică, în baza centrului de expertiză pe care ni l-am dezvoltat. Pe lângă aceste tipuri de piețe care apar la anumite momente există piață constantă, reprezentată de garanțiile de participare la licitații, de bună execuție sau garanțiile necesare în comerțul de bunuri.”
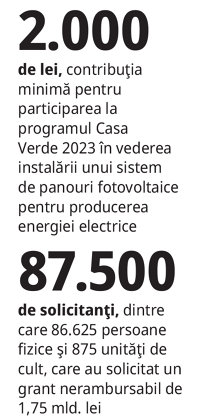
În ceea ce privește programul Casa Verde 2023, acesta este conceput să finanțeze până la 20.000 lei din costul achiziționării și instalării unui sistem de panouri fotovoltaice pentru producerea energiei electrice de către persoane fizice sau unități de cult, contribuția proprie a acestora fiind de minimum 2.000 lei. „Interesul a fost unul foarte ridicat, în program s-au înscris circa 87.500 de solicitanți din care 86.625 persoane fizice și 875 unități de cult, care au solicitat un grant nerambursabil de 1,75 mld. lei (aproximativ 350 mil. euro). Achiziția și instalarea sistemelor de panouri fotovoltaice se fac doar de la instalatori validați în prealabil de către AFM. În același timp, First Bank poate sprijini instalatorii inclusiv cu credite de capital de lucru pentru a putea susține derularea proiectelor până la decontarea sumelor aferente, de către autoritate”, a mai explicat Radu Voinea. Pentru obținerea unei scrisori de garanție, aceasta este condiționată de existența unor depozite colaterale sau altor produse de creditare având în spate un mix de garanții. „First Bank își propune însă să se diferențieze și să vină în sprijinul clienților care au nevoie urgentă de un astfel de produs, derulând campania «Și repede, și fără comision» până la data de 30 septembrie 2023 în cadrul căreia companiile interesate pot obține o scrisoare de garanție bancară chiar în ziua depunerii cererii de emitere, fără comision și fără taxa de înregistrare la RNPM (Registrul Național de Publicitate Mobiliară) cu condițiile ca scrisoarea să fie garantată integral cu un depozit colateral fără dobândă, menținut pe întreaga durată de valabilitate a scrisorii, utilizarea unui text care să fie înțeles rapid și acceptat de bancă, iar depunerea documentației să fie efectuată până la ora 11:00. Scrisoarea de garanție bancară poate fi obținută din orice sucursală First Bank”, a mai spus Radu Voinea.
 Pe de altă parte, în cazul First Bank, pentru garanțiile necesare în programul Casa Verde este nevoie în principal de cererea de emitere a scrisorii și de contractual dintre instalator și AFM, dar în funcție de garanțiile aduse poate fi nevoie și de alte documente. „Toate tipurile de companii pot aplica pentru o scrisoare de garanție de la First Bank, inclusiv start-up-uri. La momentul primirii solicitării clientului se analizează condițiile de eligibilitate. În funcție de situația specifică a fiecărui client în parte se stabilește dacă poate accesa sau nu produsul respectiv. First Bank poate să acorde o gamă largă de scrisori de garanție bancară. Cele mai utilizate sunt scrisorile de garanție de bună execuție și garanțiile de participare la licitații urmate de scrisorile de garanție bancară de plată (mărfuri, lucrări, servicii etc.), de restituire a avansului, de plată a taxelor vamale etc. În funcție de solicitarea clientului, pot fi emise și alte tipuri de scrisori de garanție bancară”, a mai detaliat Radu Voinea. O firmă poate să aibă nevoie de scrisoare de garanție bancară în situații precum programul Casa Verde 2023, pentru constituirea garanției de 200.000 lei pentru a garanta AFM că instalatorii își vor derula corespunzător activitățile, pentru restituirea avansului, de exemplu în cazul proiectelor cu fonduri nerambursabile în care grantul este reprezentat de ajutor de stat beneficiarii care doresc să primească o parte din grant în avans pot să prezinte autorității o scrisoare de garanție, pe care autoritatea o poate executa în situația în care beneficiarul nu mai restituie avansul. „First Bank a dezvoltat în acest sens produsul EU Funds Downpayment, o scrisoare de garanție bancară la a cărei acordare se au în vedere și condițiile specifice proiectului cu fonduri europene implementat de client. De asemenea, First Bank a dezvoltat un centru de excelență în domeniul fondurilor europene, unde oferim clienților nu doar finanțarea propriu-zisă, ci și consultanță specifică în toate etapele unui proiect”, susține Radu Voinea. De asemenea, o firmă mai poate avea nevoie de scrisoare de garanție bancară și atunci când doreșt să participle la o licitație publică, în care autoritățile solicită garanții care nu au o valoare standard, de regulă de până la 5% din valoarea contractului, valabile pe o perioadă de câteva luni, pentru a se asigura în acest fel de seriozitatea ofertanților, iar dacă de exemplu ofertantul câștigător nu mai vrea să semneze contractual, atunci pierde garanția, pentru a garanta clientului bună execuție a unui contract, atât calitativ cât și din punctul de vedere al respectării termenelor. În cazul în care executantul nu își respectă obligațiile, poate pierde garanția constituită, care poate ajunge și la 10% din valoarea contractului, dar și pentru plată, caz în care se constituie atunci când un furnizor dorește să se asigure că își va primi contravaloarea serviciilor/lucrărilor/bunurilor de la client. Dacă clientul nu mai poate plăti atunci furnizorul solicită băncii să îi plătească garanția, după cum a explicat Radu Voinea.
Deși pe lângă scrisorile de garanție bancară există și asigurări de garanții care sunt gestionate de companii de asigurări și care îndeplinesc același scop, Radu Voinea a explicat că prețul garanțiilor obținute de la societățile de asigurare poate fi mai mare decât cel perceput de o bancă pentru o scrisoare de garanție. „Depinde de solicitarea beneficiarului garanției. De exemplu, în cazul programului Casa Verde, beneficiarul garanției, AFM, acceptă atât scrisori de garanție bancară, cât și asigurări de garanție. Pot exista situații însă când beneficiarii garanțiilor solicită doar scrisori de garanție bancară. Scrisoare de garanție bancară este un instrument de garantare sigur, facil de executat de către beneficiar, fiind un angajament irevocabil”, a mai adăugat Radu Voinea.
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?
-
 Irina Barbu, IT Lead, ING Hubs România – Tech Foundation and Channels: „Performanţa apare atunci când oamenii au claritate, sprijin şi spaţiu să-şi facă treaba bine”
-
 Paul Cosmovici, Managing Partner, Cosmovici Intellectual Property: România autentică, dar neprotejată. Gust tradiţional, mândrie naţională, proprietate intelectuală