
Ce riscuri planează asupra României
Cele mai mari riscuri pentru România sunt interne - de natură fiscală și politică, legate de încercarea de a reduce independența justiției. Iar mediul fiscal imprevizibil alături de costurile de finanțare mai mari ar putea afecta, în viziunea Unicredit, consumul intern și, implicit, creșterea economică în 2018 și anul viitor.
Cursul poate urca spre 4,7 lei/euro în acest an, printr-o depreciere graduală, într-un context în care stabilitatea dobânzilor devine mai importantă pentru BNR decât cea a cursului de schimb, iar inflația poate crește până în vară în preajma nivelului de 5%. Creșterea prețurilor, care va duce la depășirea temporară a limitei superioare a intervalului de variație al țintei de inflație pe parcursul anului 2018, va forța BNR să înăsprească condițiile monetare, fiind posibil ca dobânda-cheie să ajungă la 3%, conform previziunilor UniCredit.
”Riscul cel mai mare pe care îl văd este fiscal. Cred că îl observă și europenii. Schimbările dese înseamnă că de fapt coerența politicilor promovate nu mai este aceeași. Dacă ei simt nevoia să schimbe atât de des guvernele, problema ar putea să fie și că nu găsesc un mix de politici normal“, susține Dan Bucșa, care a fost promovat în toamna anului trecut pe poziția de economist-șef al UniCredit Bank pentru Europa Centrală și de Est.
Investitorii străini sunt ”un pic perplecși“, pentru că în momentul în care o coaliție politică are o asemenea majoritate în Parlament și simte nevoia ”să-și ucidă copiii“ din șase în șase luni, pentru ei înseamnă că respectivul guvern nu poate să livreze ceea ce și-a propus să livreze, explică Bucșa felul în care sunt interpretate peste hotare schimbările de pe scena politică locală. ”Și ceea ce și-au propus să facă sunt în principal două lucruri – schimbările legilor justiției, care sunt extrem de nepopulare printre investitori și, pe de altă parte, structura de cheltuieli, care nu văd cum mai poate fi respectată. Nu văd cum mai pot să crească cheltuielile cu salariile și cu pensiile în ritmul pe care și-l propun.
Riscul pe care îl văd eu este că vor crește alte taxe. Pot să crească taxele locale prin faptul că sunt mai puține transferuri la autoritățile locale în urma schimbării structurii. Probabil asta va conduce la taxe locale mai mari încă din 2018. Calitatea investițiilor este din ce în ce mai proastă. Ne întoarcem la momentul de dinainte de FMI când avea multe proiecte care nu aveau nimic de-a face cu creșterea economică potențială“, susține Dan Bucșa.
UniCredit anticipează o temperare a creșterii economice la 4,6% în 2018 și la 3,5% în 2019, față de 6,6% în 2017, din cauza incertitudinilor fiscale, înăspririi condițiilor monetare reale și a creșterii economice bazate prea mult pe consum în 2017. Această încetinire este rezultatul direct al faptului că expansiunea economică se bazează prea mult pe consum și stocuri, în timp ce investițiile sunt afectate de incertitudinea fiscală și de favorizarea măsurilor populiste. Ritmul de creștere ar putea încetini chiar mai mult dacă va fi nevoie de creșterea taxelor sau reducerea cheltuielilor publice pentru a menține deficitul bugetar sub 3% din PIB.
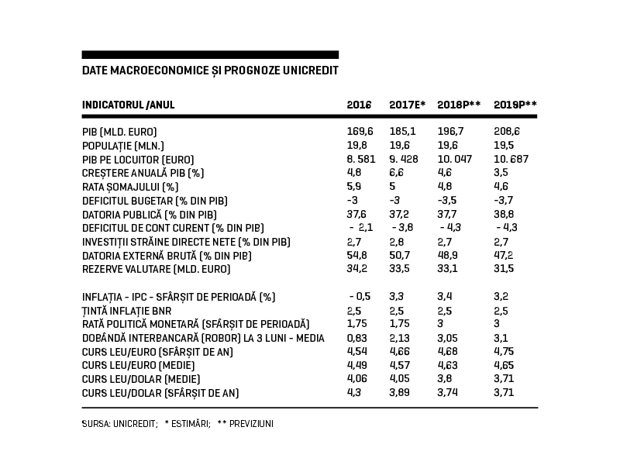
În viziunea UniCredit, este necesară o înăsprire fiscală pentru a menține deficitul bugetar sub nivelul de 3% din PIB. Deficitul bugetar s-ar putea situa peste 3% din PIB în 2018 în cazul în care guvernul nu va majora impozitul pe venit pentru veniturile mari și nu va tăia din nou investițiile publice. Mai mult, este posibil să fie nevoie ca programul anunțat de majorări ale salariilor și pensiilor să fie temperat pentru a menține deficitul bugetar sub 3% din PIB în 2019. Între timp, este probabil ca deficitul bugetar structural să depășească 5% din PIB până la finalul anului următor, nivel atins ultima dată în 2008.
În contextul riscurilor anticipate, UniCredit susține că se profilează două conflicte posibile cu Uniunea Europeană (UE): unul cauzat de politica fiscală laxă, iar al doilea provocat de modificările legilor justiției adoptate de Parlament în decembrie 2017. O nouă procedură de deficit excesiv ar putea fi inițiată în 2019, fiind posibil chiar ca lansarea ei să aibă loc deja anul acesta dacă deficitul conform standardelor europene (ESA) a depășit 3% din PIB în 2017.
Pe lângă necesitatea înăspririi fiscale, UniCredit apreciază că ar putea să fie necesară și înăsprirea condițiilor monetare reale în contextul în care Banca Națională a României nu poate preveni o continuare a creșterii dobânzilor pe termen scurt, din cauza accelerării rapide a inflației.
Inflația totală va părăsi intervalul țintit de 1,5-3,5% în primul trimestru din 2018 și ar putea crește până în preajma nivelului de 5% pe parcursul verii, în timp ce inflația de bază (excluzând prețurile volatile și administrate) va depăși 4%. Inflația ar putea reveni în intervalul țintit în ultimul trimestru din acest an, când creșterile mari de prețuri din T4 2017 – din cauza scumpirii alimentelor și a măsurilor fiscale – vor fi eliminate din baza de calcul, potrivit UniCredit. La sfârșitul anului 2017 inflația a fost de 3,3%.
BNR a efectuat prima majorare a dobânzii de politică monetară în data de 8 ianuarie 2018, pentru prima dată în ultimul deceniu, de la 1,75% până la 2%. UniCredit anticipează pentru finele anului 2018 o dobândă-cheie de 3%, nivelul urmând să staționeze pe acest prag și în 2019.
”Nu cred că s-a grăbit BNR cu majorarea dobânzii, pentru că deja prognoza din noiembrie arăta inflația în afara intervalului – este adevărat temporar. Dar, pe parcursul perioadei de prognoză, adică până la sfârșitul anului 2019 inflația este permanent undeva peste 3% sau aproape de 3%, în timp ce ținta BNR este de 2,5% +/- un punct procentual. Condițiile monetare reale sunt în acest moment probabil prea laxe. Diferența între noi și BNR este că noi ne așteptăm ca inflația să fie chiar mai mare decât se așteaptă ei. Adică ne așteptăm la un vârf undeva în jur de 5%, în 2018. Se pare că BNR ar mai putea să mărească dobânda, dar probabil nu atât de mult pe cât se așteaptă piața. BNR crede că o combinație de măsuri prudențiale și de creștere de dobândă va fi suficientă pentru a ține inflația în țintă“, explică Dan Bucșa.
Majorarea dobânzii de politică monetară pe măsură ce inflația crește ar putea limita volatilitatea cursului de schimb și ar asigura atractivitatea titlurilor de stat în monedă locală odată ce inflația va scădea spre 3%, în opinia UniCredit.
”Creșterea dobânzii de politică monetară cu încă un punct procentual ar alinia nivelul dobânzilor la cel al inflației estimate pentru 2019. Dacă banca centrală va majora dobânda mai puțin, presiunile de depreciere asupra leului ar putea reveni. Dat fiind faptul că e posibil ca BNR să protejeze leul de deprecieri abrupte, dobânzile interbancare ar putea crește chiar dacă banca centrală majorează mai puțin dobânda de politica monetară. Astfel, alegerea BNR este între o ajustare controlată și una necontrolată a dobânzilor“, scriu economiștii de la UniCredit în cel mai recent raport trimestrial privind România, intitulat ”La răscruce“.
UniCredit consideră că moneda națională rămâne prea puternică, în pofida faptului că intervalul de tranzacționare pentru leu/euro s-a mutat deasupra nivelului de 4,60. UniCredit anticipează că nivelul cursului de schimb leu/euro de 4,70 ar putea fi atins dacă banca centrală nu va crește dobânda de politică monetară în lunile următoare.
Guvernatorul BNR, Mugur Isărescu, a amintit la începutul acestui an că orientarea politicii monetare este cea comunicată încă de anul trecut: o stabilitate mai mare a dobânzilor, cu o flexibilitate ceva mai mare a cursului de schimb.
Schimbarea strategiei BNR pentru a se concentra mai mult pe dobânzi decât pe cursul de schimb este ”normală“ având în vedere că pe măsură ce ponderea creditelor în valută scade și cea a creditelor în lei crește, sporește și importanța dobânzilor în condițiile monetare reale, explică Bucșa. El anticipează o depreciere graduală a leului în perspectivă. ”Cred că BNR este suficient de credibilă ca să permită o depreciere graduală.“ Pe parcursul anului trecut, cursul de schimb leu/euro a fluctuat preponderent în intervalul 4,4-4,65 lei/euro, existând și episoade de volatilitate, determinate de factori interni sau externi. |n 2017, leul s-a depreciat cu 2,6% față de euro. Presiunile de depreciere a monedei naționale au fost vizibile în special în lunile de toamnă și în decembrie, când cursul a sărit peste pragul psihologic de 4,6 lei/euro.
Anul 2017 a adus și creșterea ROBOR, după o perioadă de minime istorice, și reluarea operațiunilor repo. Indicele ROBOR a sărit peste nivelul dobânzii de politică monetară, care era 1,75% în 2017, depășind și pragul de 2% pentru unele scadențe.
”Din câte ne-am uitat noi, o dobândă cu două puncte procentuale peste unde este acum ar fi mai periculoasă decât o depreciere a leului cu 3-4%“, spune Bucșa.
Conform BNR, creșterea ratelor dobânzii ROBOR ar putea mări numărul creditelor neperformante în 2018 față de 2017. |n viziunea grupului italian UniCredit, rata creditelor neperformante (non-performing loans – NPL) ar putea să coboare în România până la 5,7% în 2019 față de nivelul previzionat de 7,4% în 2017, tendința de scădere fiind vizibilă pentru majoritatea țărilor din regiune.
Ascensiunea economiilor, colectarea mai bună și vânzările de credite neperformante vor susține ajustarea NPL-urilor în perioada următoare. Iar activități de curățare a bilanțurilor sunt anticipate pentru cele mai multe țări din regiune, conform studiului UniCredit ”CEE Banking Study 2018 – Resilient Growth and Opportunities„.
În ceea ce privește evoluția creditării în perspectivă, UniCredit se așteaptă la încetinirea creșterii creditării în țările care au experimentat cele mai rapide ritmuri în ultimii doi ani. Creditarea ar urma să încetinească în România, Cehia, Slovacia și Turcia, în timp ce în Ungaria, Slovenia și Serbia ar putea interveni o accelerare a acestui fenomen.
În timp ce în Europa Centrală și de Est UniCredit este numărul 1, în România se află pe locul cinci din punctul de vedere al activelor. Pe creditare, UniCredit are o cotă de piață de 9,5%, după primele nouă luni din 2017.
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?
-
 Irina Barbu, IT Lead, ING Hubs România – Tech Foundation and Channels: „Performanţa apare atunci când oamenii au claritate, sprijin şi spaţiu să-şi facă treaba bine”
-
 Paul Cosmovici, Managing Partner, Cosmovici Intellectual Property: România autentică, dar neprotejată. Gust tradiţional, mândrie naţională, proprietate intelectuală