
Ce poți să faci când te fură angajații
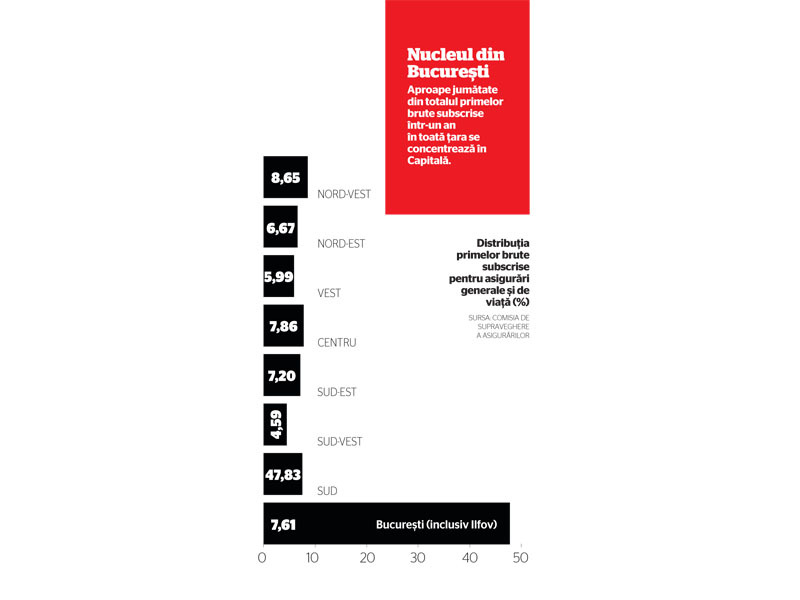
Angajatul ideal, cel ce are mereu o soluție pentru problemele din companie și a cărui cartelă de pontaj bate toate recordurile de anduranță fizică, are o contrapondere temută de toți angajatorii. Nu este vorba de cei care întârzie la birou sau nu respectă termenele limită, ci de cei ce comit fraude. Deși riscul ar putea fi minimizat prin polițe specifice de asigurare, numărul companiilor din Româ…
În 2008, un tânăr care conducea o agenție Bancpost din Capitală a încercat să se sinucidă. Nu suferea din dragoste, nu avea probleme de sănătate, nici vreo depresie care să ascundă traume vechi. Fusese “doar” prins că fraudase banca pentru care lucra cu 100.000 de euro, furați chiar din seiful băncii. Conștient de gravitatea faptei, a decis că soluția rezidă în sinucidere. Din fericire pentru el, a fost o tentativă eșuată, la fel ca și cea de a frauda banca.
La doi ani distanță, dar la Brașov, angajații unei alte bănci păgubeau mai mulți clienți cu peste 1,5 milioane de euro pe care îi sustrăseseră în timp din conturile acestora. Exemplele pot continua, iar dacă readucem în lumină cazuri similare petrecute în alte țări, vorbim despre fraude uriașe, de miliarde de euro, care au scandalizat întreaga lume. De neuitat rămâne traderul francez de la Société Générale, Jérôme Kerviel, care a păgubit în 2008 grupul cu aproape cinci miliarde de euro, zguduind din temelii instituția financiară. Avea 30 de ani și câștiga în jur de 100.000 de euro pe an.
 Dacă s-ar fi întâmplat același lucru în România și, mai ales, dacă frauda ar fi fost făcută în sectorul comercial, am fi vorbit cu siguranță de o tragedie de proporții. În străinătate însă, companiile sunt extrem de precaute la acest capitol și, indiferent de piața unde activează, nu concep să lase un asemenea risc neacoperit. “În străinătate, aproape toate companiile au asigurare împotriva fraudelor comise de angajați tocmai pentru că există o cazuistică alarmantă din acest punct de vedere”, spune Eduard Simionescu, directorul general al brokerului de asigurări GrECo JLT România GmbH Viena.
În România, lucrurile sunt însă mult mai nuanțate, în sensul că, deși se adresează unui public bine familiarizat cu instrumentele financiare de protecție, adică sectorul corporatist, aceste polițe au succes doar pe jumătate. “Teoretic, este un produs adresat oricărei companii care are angajați și este, implicit, supusă riscului de a fi fraudată. Practic, sunt două publicuri foarte clar disociate”, explică Simionescu. Linia de demarcație se face între companiile din sectorul financiar și cele din sectorul comercial, care au, după cum spune Simionescu, un comportament diametral opus în ceea ce privește frecvența încheierii de polițe împotriva unui risc precum frauda angajaților.
Astfel, dacă instituțiile din sectorul financiar au mare grijă să nu rămână descoperite în fața unei eventuale fraude, pentru companiile din sectorul comercial astfel de instrumente de protecție financiară nu reprezintă nici pe departe o prioritate, în mare parte pentru că acoperirea riscului de fraudă este destul de costisitoare. Sumele asigurate sunt în general de ordinul milioanelor sau al zecilor de milioane de euro, dar pot ajunge și la ordinul miliardelor, atunci când avem de-a face cu mari corporații. “Am avut la un moment dat un client din industria cosmetică, deci din afara sectorului comercial, care și-a asigurat compania pentru un milion de euro. Pentru acest nivel, prima anuală este de 5.000-10.000 de euro”, spune Simionescu.
Valoarea primelor anuale și a sumelor asigurate se calculează în funcție de o serie întreagă de criterii. În acest sens, contează dacă respectiva companie face parte din sectorul financiar sau nu, dacă este listată sau nu la bursă, dacă este o companie antreprenorială sau cu acționariat străin, ce istoric de daune are, câți angajați sau ce cifră de afaceri înregistrează anual. În mod evident, cu cât compania este mai mare, cu atât riscurile de a fi fraudată sunt mai mari și, implicit, crește valoarea primelor plătite și cresc și sumele asigurate.
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?
-
 Irina Barbu, IT Lead, ING Hubs România – Tech Foundation and Channels: „Performanţa apare atunci când oamenii au claritate, sprijin şi spaţiu să-şi facă treaba bine”
-
 Paul Cosmovici, Managing Partner, Cosmovici Intellectual Property: România autentică, dar neprotejată. Gust tradiţional, mândrie naţională, proprietate intelectuală