
Ce ne spune întărirea leului despre economia românească
Toți, dar absolut toți factorii care pot să favorizeze întărirea leului sunt la lucru în această perioadă, într-un mod fără precedent până acum. Întrebarea e cât se mai poate întări leul de acum înainte și ce anume ne spune această apreciere despre economia noastră și cea globală în momentul de față.
CINE GHICEȘTE CÂND A FOST SPUSĂ FRAZA URMĂTOARE NU CÂȘTIGĂ NICIUN PREMIU, dar dovedește sigur o memorie bună: “Atât aprecierea abruptă a monedei, cât și importul inflației generează costuri. Nicio economie emergentă nu își permite să neglijeze unul dintre cele două costuri – erodarea competitivității și creșterea inflației, iar provocarea pentru politica monetară constă în evaluarea corectă a acestora și concentrarea atenției asupra indicatorului cu costurile asociate cele mai mari”.
Era guvernatorul Mugur Isărescu în urmă cu doi ani, când constata cât de repede s-a schimbat paradigma de la un an la altul și că după ce BNR avusese de-a face în 2010 cu presiuni de depreciere a leului, primele luni din 2011 au reînviat, deși la alte proporții, problema din 2005-2008, când intrările masive de capitaluri apreciaseră excesiv leul, ceea ce a ajutat inițial la scăderea inflației, dar a sfârșit prin a lovi în exporturi.
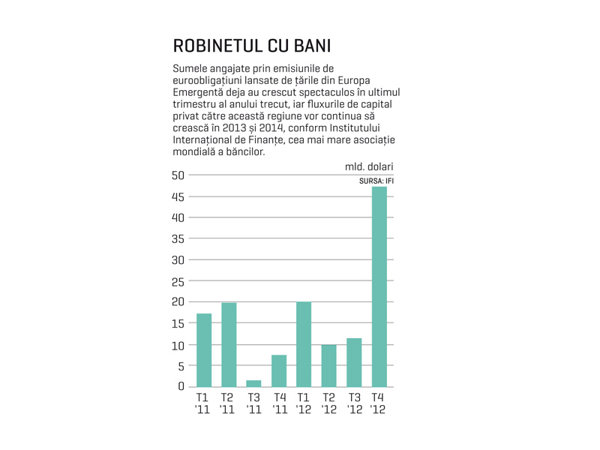
La momentul când vorbea Mugur Isărescu, toate astrele le surâdeau activelor românești, adică leului și titlurilor de datorie: investitorii se convingeau că măsurile de ajustare fiscală rapidă convenite cu FMI au efect, iar banii pentru investiții de portofoliu circulau cu avânt prin lume și ajunseseră în sfârșit și la activele socotite marginale și riscante din piețe ca România. Avântul se explica prin stimulentele monetare aruncate în joc de Rezerva Federală a SUA în precedenții doi ani pentru a urni economia și care au avut ca efect nu doar o calmare a piețelor, ci și o migrare a capitalurilor speculative spre piețele emergente, cu randamente mai mari, unde au provocat aprecieri dureroase ale monedelor și au exportat inflația pe care, în lipsa acestui debușeu extern, ar fi urmat s-o sufere SUA.
Aceeași situație ca în 2011, dar la o scară mult amplificată, o avem acum: absolut toți analiștii și comentatorii financiari străini laudă România pentru calitatea și continuitatea ajustării fiscale și pentru stabilitatea politică realizată foarte rapid după alegeri, în timp ce afară, investitorii cu munți de lichiditate nefolosită se orientează iarăși spre piețele emergente și de frontieră, pentru că stimulentele monetare fără precedent angajate anul trecut de Rezerva Federală și de BCE le-au risipit teama de o nouă criză.
“Perspectiva de creștere economică pentru piețele emergente e luminoasă, aversiunea față de risc a scăzut semnificativ în ultimele luni, iar condițiile monetare pe piețele mature rămân excepțional de permisive”, notează Institutul Internațional de Finanțe în raportul publicat săptămâna trecută, care estimează, în particular, că fluxurile de capital privat spre Europa Emergentă (de la fonduri de investiții, bănci, investitori direcți) vor crește anul acesta la 220 mld. dolari față de 192 mld. dolari în 2012 și 210 în 2011, urmând ca la anul să ajungă la 237 mld. dolari. Noul avânt este atât de vizibil, încât oficiali bancari europeni și ai FMI au reînceput să vorbească despre pericolul unui “război valutar global” și despre introducerea de controale asupra fluxurilor de capital în țări din Asia sau America Latină.
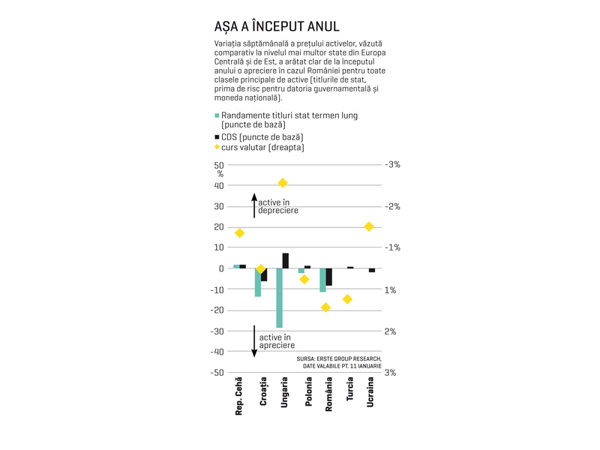
PENTRU ROMÂNIA S-A VĂZUT BINE CE AU ÎNSEMNAT TOATE ACESTEA PÂNĂ ACUM (VEZI GRAFICE PAG. 9 ȘI 25). Faptul că a scăzut percepția de risc a adus o năvală a străinilor pe titlurile de stat și obligațiunile guvernamentale scoase la vânzare de Finanțe, soldată cu o scădere a costurilor de îndatorare ale statului și cu o majorare a scadențelor la care statul se îndatorează. Săptămâna trecută, de pildă, Finanțele au vândut titluri de stat pe zece ani în valoare de 1,1 mld. lei, mult peste suma pe care și-o planificaseră (600 mil. lei) la un randament mediu de 5,71%, în timp ce la 17 ianuarie, statul a obținut cel mai mic randament înregistrat vreodată pentru obligațiunile în lei pe cinci ani – 5,4%.
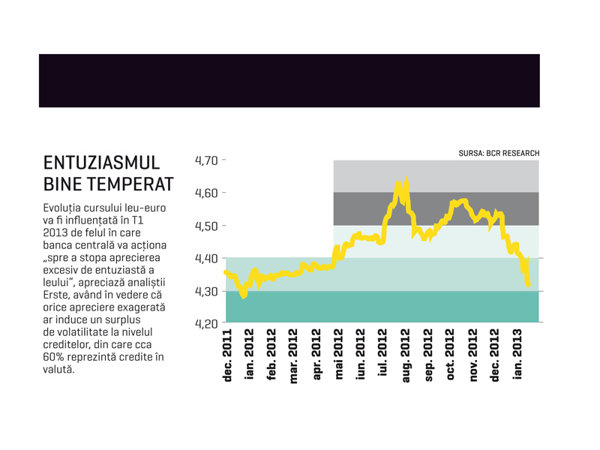
Cum știm, momentul coincidea cu includerea leului în indicele global JP Morgan care măsoară performanța obligațiunilor emise de piețele emergente, un anunț evident pozitiv pentru activele românești. Pe acest fundal, strategia MF de a vinde sume mai mari la costuri în ușoară scădere “va menține probabil la niveluri ridicate pentru mai mult timp interesul investitorilor străini și locali pentru titlurile de stat în lei”, apreciază Mihai Țânțaru, economist la ING Bank România.
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?
-
 Irina Barbu, IT Lead, ING Hubs România – Tech Foundation and Channels: „Performanţa apare atunci când oamenii au claritate, sprijin şi spaţiu să-şi facă treaba bine”
-
 Paul Cosmovici, Managing Partner, Cosmovici Intellectual Property: România autentică, dar neprotejată. Gust tradiţional, mândrie naţională, proprietate intelectuală