
Ce înseamnă România pentru olandezii de la NN
Cât de mari sunt diferențele dintre piețele de pensii și asigurări din România și Japonia povestește britanicul Robin Spencer, directorul executiv al segmentului international insurance al grupului NN. El descrie planurile pe termen lung ale olandezilor pe piața locală și cum este văzută țara noastră de boardul NN, prin comparație cu celelalte 11 țări de care este responsabil.
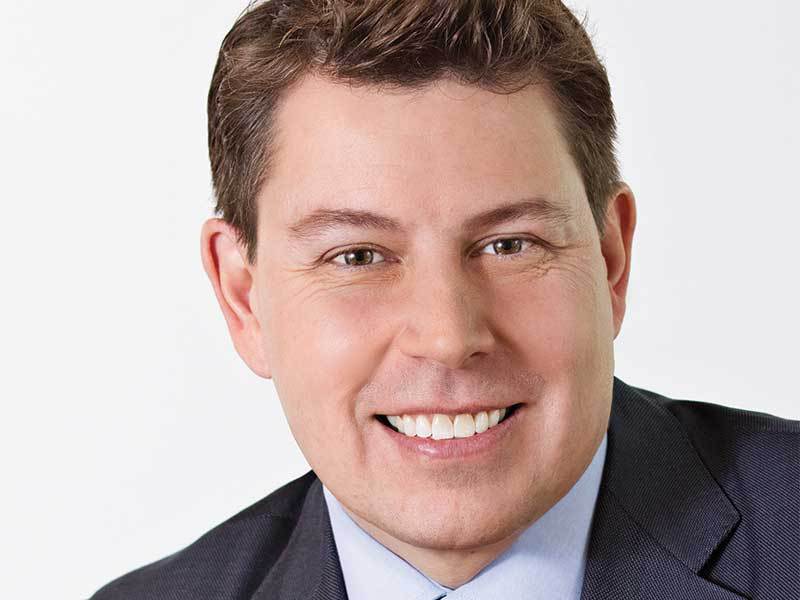
La interviul acordat revistei Business Magazin, britanicul Robin Spencer se află la a patra sa vizită într-o țară străină în ultimele două săptămâni: a ajuns în România după Cehia, Grecia, Turcia, de unde a plecat chiar înainte de atacul terorist de pe aeroportul Atatürk. „Te plictisești de aeroporturi, de avioane, dar mă bucur de diversitatea de a lucra cu 12 directori generali din 12 țări cu diferite culturi, e fascinant“, descrie Spencer, care vorbește cu un pronunțat accent britanic, despre responsabilitățile sale actuale în cadrul grupului olandez NN. A devenit membru al consiliului director al grupului NN în august 2014, iar după o lună a fost numit CEO pe segmentul International Insurance al grupului olandez. Din această funcție coordonează activitatea International Insurance a grupului pentru Europa, segmentul asigurărilor de viață din Japonia (Japan Live și segmentul de business Closed Block VA din Japonia) și afacerile NN Reinsurance. „Trebuie să mă asigur că toate afacerile pe care le avem au parte de susținerea necesară, de investițiile de care au nevoie și că se află pe drumul cel bun în atingerea planurilor lor – acesta este jobul meu“, își sumarizează el responsabilitățile. Executivul lucrează în industria asigurărilor de mai bine de două decenii. Anterior, a fost director executiv al Aviva în Regatul Unit și Irlanda pe segmentul asigurărilor generale, CEO și CFO al Aviva Canada și între 2010 și 2012, chief risk officer al grupului Aviva. Spune că au existat multe momente bune în activitatea sa, dar, de fapt, amintirile cele mai puternice ale sale se leagă de lucrurile care au mers prost din senin: criza financiară din 2008 și criza europeană a creditelor din 2010, când era chief risk officer al Aviva. „Acelea sunt momente în care nu ai ce să faci altceva decât să te uiți la piețele financiare și încerci să înțelegi cât de mult va fi afectată afacerea ta.“ S-a alăturat NN după listarea companiei la bursă și desprinderea de ING: „În acel punct al carierei m-am desprins de trecut și am început o nouă etapă din perspectivă de leadership și învățare.“ Descrie piața locală drept una de importanță strategică pentru grup, motiv pentru care și ajunge aici de trei-patru ori pe an: „Avem un potențial de creștere pe termen lung și aici suntem clar lideri, așa că avem responsabilitatea să credem în această piață și să inovăm în ea“. Dacă este mulțumit de businessul local al NN? „La modul general, da, afacerea continuă să crească, avem oameni excelenți, zona în care aș vrea să văd mai multă efervescență este însă Pilonul III de pensii“, descrie el rezultatele de pe piața locală. NN Asigurări de Viață, cea mai mare companie de asigurări de viață din piața locală, a vândut asigurări în valoare de 320 milioane de lei în intervalul ianuarie-iunie a acestui an, în creștere cu 3,6% față de aceeași perioadă a anului trecut, potrivit datelor transmise de asigurător. Profitul brut de la jumătatea anului s-a situat la 8,6 milioane de lei (circa 2 milioane de euro), în creștere cu circa 23% față de prima jumătate din 2015. Pe segmentul pensiilor facultative, NN a administrat în beneficiul celor 170.838 de participanți, active în valoare de 677,5 milioane de lei, cu 21,3% mai mari față de primele șase luni din 2015. Totodată, pe segmentul pensiilor private obligatorii, NN a înregistrat un avans de 26,3% al activelor nete administrate pentru aproximativ 1,9 milioane de participanți la Pilonul II, până la 10,1 miliarde de lei, generând o performanță anualizată de 9,99% de la lansare și până în luna iunie 2016. „Dacă pe partea de asigurări de viață continuă să ne fie foarte foarte bine, pe partea de pensii private Pilonul III nu creștem atât de rapid pe cât speram eu. Avem un Pilon II puternic, dar mi-ar plăcea ca românii să fie mai responsabili în ce privește economiile pe termen lung și provizioanele pensiilor lor; rata de înlocuire a salariului (raportul dintre pensia medie și salariul mediu net – n.r.) este de aproximativ 38%, unul dintre cele mai scăzute niveluri din Europa; oamenii vor fi probabil strâmtorați la pensie, așa că aș vrea să văd oamenii devenind mai responsabili în ce privește economisirea pensiilor lor.“ Executivul explică și motivele pentru care Pilonul III reprezintă, din perspectiva sa, o variantă ideală de economisire. „Ca investitori pe termen lung, dacă cineva ne dă bani pentru pensia lor putem să găsim investiții care să ne aducă un return of investment de 5-6%; în timp ce dacă oamenii se gândesc doar pe termen scurt și pun doar în bancă banii, aceste economii vor genera mai puțin de 1% dobândă. Este o oportunitate reală pentru clienți. Este o oportunitate bună și pentru noi să ne putem gândi cu adevărat cum investim acești bani: în proiecte pe termen lung, fie că vorbim de proiecte infrastructură, școli, spitale, acestea sunt proiecte pe termen lung sponsorizate fie public, fie privat“, explică Spencer. Ambițiile sale legate de Pilonul III de pensii se leagă de asigurarea unei mai bune educații financiare: „Nu putem face acest lucru singuri, trebuie să facem asta cu guvernul, cu principalele părți interesate – fie că e vorba de autoritățile de reglementare sau guvern“. De folos ar fi și facilitarea accesului la Pilonul III de pensii: „Să muncim la acest capitol nu doar cu angajații noștri, dar și prin alte forme de distribuție“; de asemenea, consideră că este nevoie de oferirea de stimulente fiscale în favoarea economisirii în această variantă. Robin Spencer consideră că slaba orientare a românilor spre economisire ține mai degrabă de istoria lor. „Cultura românilor este încă una socialistă, cu un background comunist; exista un standard pentru orice. Chiar dacă acest regim s-a sfârșit, destul de mulți oameni sunt încă socialiști în gândire și probabil că nu au înțeles exact importanța nevoii de a avea ei înșiși grijă de ei, din perspectiva sănătății, din perspectiva pensiilor etc. Lucrurile se schimbă, iar aceste schimbări nu se petrec rapid.“ Robin Spencer consideră că, într-adevăr, și sărăcia îi împiedică pe oameni să se gândească la economisire, dar crede că este vorba și despre alegerile pe care le fac mulți dintre ei: „Câți dintre acei oameni vor avea un telefon mobil, vor merge la Starbucks și vor bea o cafea în fiecare zi, sau o dată la două zile? Viața e despre alegeri și cred că toată lumea poate începe să pună ceva bani de o parte: e nevoie de puțini bani puși pus de-o parte acum, care în 30 de ani vor face o diferență mare.“
Dacă în esență responsabilitățile sale sunt legate de susținerea companiilor din perspectiva investițiilor, Robin Spencer spune că și-a propus ca pe toate piețele de care este responsabil să încerce să identifice „diamantul ascuns“: „Vreau să identific o idee foarte bună dintr-o piață, care, după ce este implementată, să fie răspândită pe celelalte piețe pe care este prezentă compania“. „Diamantul ascuns“ din România este asigurarea de sănătate a NN: „La șase luni după prima mea vizită aici, Marius Popescu (directorul executiv al NN Asigurări de Viață) mi-a povestit despre potențialul pieței de asigurări de sănătate și despre cum crede el că putem face acest tip de asigurare accesibilă; abia după câteva vizite am înțeles cât de mult le-ar folosi românilor un sistem privat de sănătate puternice, care să fie complementar celui public.“
-
 Una dintre cele mai frumoase ţări europene plăteşte familiile care vor să se stabilească permanent în anumite regiuni. Câţi bani poţi să primeşti?
-
 Povestea unei tinere care în doar doi ani a reuşit sa construiască de la zero o companie cu care face 1 milion de euro
-
 Comisia Europeană a aprobat planul României pentru deblocarea exporturilor de oi şi capre. Ce presupune planul pentru judeţele Tulcea şi Constanţa