
Ce este ROBOR și cum se calculează? Câte bănci participă la fixing? Care a fost subiectul investigației Consiliului Concurenței?
♦ ROBOR este rata dobânzii la care 10 bănci care contribuie la calcularea acestui indice „sunt dispuse să ofere împrumuturi sub formă de depozite în lei celorlalte bănci contribuitoare“, cele 10 instituții de credit fiind relevante din punctul de vedere al…
♦ ROBOR este rata dobânzii la care 10 bănci care contribuie la calcularea acestui indice „sunt dispuse să ofere împrumuturi sub formă de depozite în lei celorlalte bănci contribuitoare“, cele 10 instituții de credit fiind relevante din punctul de vedere al activității pe piața monetară interbancară din România, selectate pe baza unor criterii de performanță stabilite de BNR ♦ Printre principalii factori care influențează ROBOR se regăsesc politica monetară, lichiditatea existentă pe piața monetară, inflația ♦ Investigația Consiliului Concurenței inițiată în anul 2022 are ca subiect o presupusă înțelegere și/sau practică concertată referitoare la fixarea coordonată a valorii ROBOR de către cele 10 bănci participante la stabilirea acestei rate de referință în cadrul procedurii de „fixing“ ♦ Consiliul Concurenței a finalizat o etapă intermediară, cea de documentare în cadrul acestei investigații și urmează audierea instituțiilor de credit care fac obiectul investigației.
Revenirea în atenția publică a discuțiilor legate de ROBOR (Romanian Interbank Offer Rate), indice al pieței monetare interbancare – odată ce Consiliul Concurenței a finalizat etapa de documentare din cadrul unei investigații privind o presupusă înțelegere și/sau practică concertată de fixare coordonată a ROBOR, iar reacțiile au început să curgă din mediul bancar -, aduce în discuție și modul de calcul al ROBOR, respectiv care sunt băncile care participă la fixing.
ROBOR este rata dobânzii la care 10 bănci care contribuie la calcularea acestui indice „sunt dispuse să ofere împrumuturi sub formă de depozite în lei celorlalte bănci contribuitoare“, cele 10 instituții de credit fiind relevante din punctul de vedere al activității pe piața monetară interbancară din România, selectate pe baza unor criterii de performanță stabilite de BNR. Există șapte scadențe, de la o zi până la un an, dar pentru creditele retail și corporate acordate de bănci cu dobândă variabilă importanți sunt indicii pe 3 și 6 luni la care băncile adaugă o marjă.
În ceea ce privește modalitatea de calcul, ROBOR pentru fiecare scadență se calculează ca media aritmetică (după eliminarea extremelor) a dobânzilor cotate de băncile care participă la procesul de calcul al ROBOR în intervalul 10:45 – 11:00, la care acestea sunt dispuse să plaseze depozite celorlalți participanți.
„Rata ROBOR pentru fiecare scadență este calculată de agentul de calcul ca medie aritmetică a ultimelor rate cotate de fiecare participant la fixing pentru depozitele plasate într-un interval de 30 minute înainte de fixing după eliminarea extremelor. Rata cotată de către un participant pentru fixing reprezintă rata la care sunt oferite depozite în RON unui alt participant timp de 15 minute de la publicarea ratelor ROBID și ROBOR de către agentul de calcul. Ratele ROBID și ROBOR stabilite la fixing sunt publicate de agentul de calcul în aceeași zi în termen de 5 minute de la fixing“, potrivit noilor reguli ale BNR operaționale începând cu data de 11 noiembrie 2019.
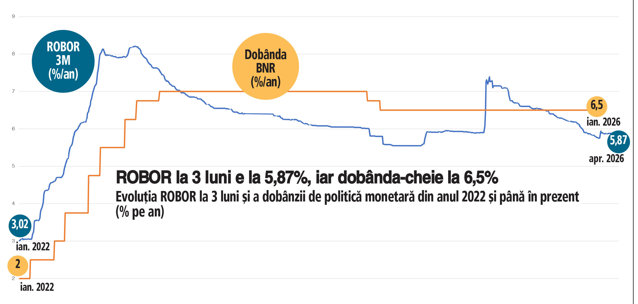
Practic, este vorba de dobânzi cotate de 10 bănci zilnic, într-un interval de timp, dar băncile nu se împrumută neapărat între ele la anumite niveluri ale ROBOR, mai mari, de exemplu, și atunci nu se prea fac tranzacții la aceste cotații, ci băncile cotează aceste valori.
În noiembrie 2022, Consiliul Concurenței a început o anchetă și a descins în birourile a zece bănci care cotau ROBOR-ul, investigația fiind declanșată după ce creșterea substanțială a ROBOR, peste 8%, a mărit tensiunea și ratele bancare în cazul persoanelor fizice și companiilor care mai aveau credite la bancă cu dobânda variabilă legată de acest indice.
Subiectul investigației Consiliului Concurenței este o presupusă înțelegere și/sau practică concertată referitoare la fixarea coordonată a valorii ROBOR de către cele 10 bănci participante la stabilirea acestei rate de referință în cadrul procedurii de <fixing>. Autoritatea de concurență a finalizat recent etapa de documentare în cadrul acestei investigații și urmează audierea instituțiilor de credit care fac obiectul investigației.
Concret, investigația Consiliului Concurenței la cele 10 bănci care stabilesc ROBOR a vizat activitatea băncilor pe piața monetară interbancară desfășurată în cadrul procedurii de fixing, precum și cea desfășurată în intervalul de 15 minute după efectuarea fixingului, respectiv atragerea și plasarea depozitelor interbancare de către băncile participante la stabilirea ratelor de referință ROBOR/ROBID la nivel național, după cum a explicat atunci Consiliul Concurenței.
Dacă se confirmă practici anticoncurențiale, amenda poate fi de 10% din cifra de afaceri, după cum au susținut oficialii Consiliului Concurenței.
Legea concurenței interzice orice înțelegeri între companii și practici concertate care împiedică, restrâng sau denaturează concurența pe piața românească, în special cele care stabilesc prețuri de cumpărare sau de vânzare sau orice alte condiții de tranzacționare.
Toate cele zece bănci vizate au primit o copie a raportului elaborat de echipa de investigație desemnată în acest sens și multe dintre ele au reacționat, în unele cazuri susținând că au avut o conduită conformă și aliniată la cerințele legale.
În funcție de rezultatul etapelor viitoare ale investigației, băncile au susținut că iau în considerare utilizarea căilor legale de contestare, inclusiv a instanțelor de judecată.
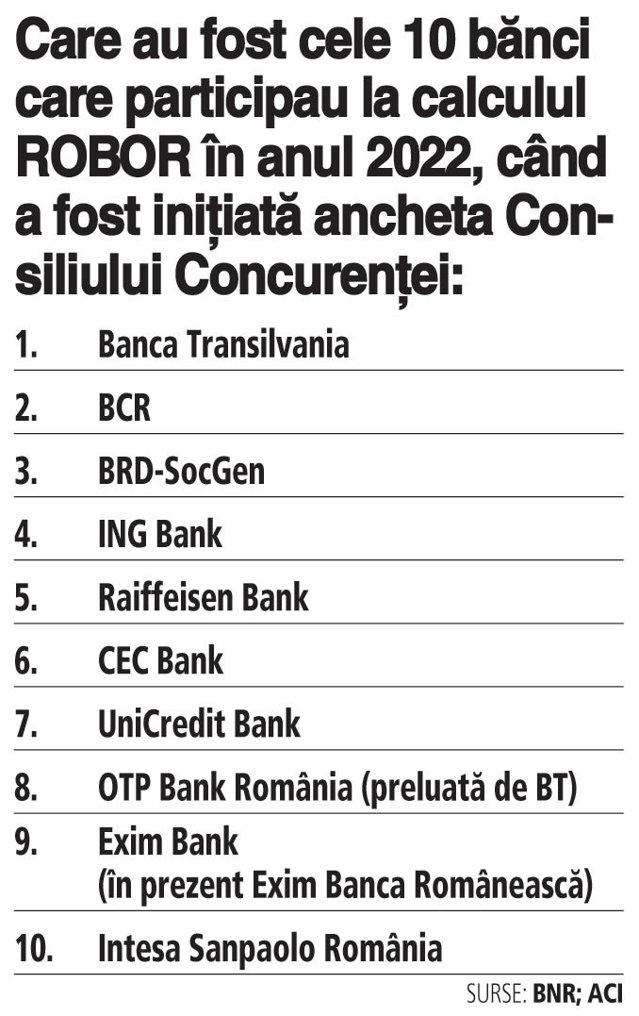
Dar care sunt cele 10 bănci aflate în vizorul Consiliului Concurenței în investigația inițiată atunci?
Zece bănci mari, respectiv Banca Transilvania, BCR, BRD-SocGen, ING Bank, Raiffeisen Bank, CEC Bank, UniCredit Bank, OTP Bank România, EximBank (în prezent Exim Banca Românească) și Intesa Sanpaolo România participau la calculul ROBOR, potrivit informațiilor BNR și ACI (asociația profesioniștilor piețelor financiare din bănci).
Recent, Mugur Isărescu, guvernator al BNR, autoritate ce reglementează și supraveghează băncile comerciale, a avut o intervenție surprinzătoare în care a vorbit în premieră despre cea mai discutată investigație a Consiliului Concurenței legată de modul de stabilire de către bănci a ROBOR, indice al pieței monetare interbancare. Discuția legată de ROBOR a reapărut în discursul public și „tulbură“ societatea românească, a spus Isărescu, aducând în discuție confuziile și neînțelegerile care persistă legate atât de rolul băncilor comerciale, al BNR, cât și de funcționarea pieței monetare și a unor indici, cum e ROBOR, care a fost transformat în „marele dușman al României“. Guvernatorul a explicat rolul actorilor pieței și a spus că ROBOR este un indice al pieței monetare prin care se transmite în economie politica monetară a băncii centrale.
Acuzațiile vehiculate în spațiul public la adresa sectorului bancar, în contextul investigației Consiliului Concurenței privind modul de stabilire a ROBOR, pot afecta încrederea în sistemul financiar și pot avea efecte imediate asupra costului creditului și deciziilor de investiții, a atenționat ieri și Dan Șucu, președintele Confederației Patronale Concordia.
Privind retrospectiv ne amintim că în anii trecuți, în România, politicienii au lansat o serie de acuzații privind manipularea dobânzilor interbancare ROBOR printr-o înțelegere de tip cartel între bănci, iar în urma acestor acuzații a apărut un nou indice de referință – IRCC – pentru creditele noi luate după luna mai 2019.
Între creșterea ROBOR și a IRCC este un lag de câteva luni, dar diferă și metodologia de calcul. În timp ce ROBOR este stabilit zilnic la fixing, folosind ultimele rate cotate de fiecare bancă, într-un interval, indicele IRCC zilnic se calculează pe baza tranzacțiilor efective, respectiv media ponderată a ratelor de dobândă cu volumele tranzacțiilor interbancare, iar apoi se calculează IRCC trimestrial.
Practic, indicele IRCC este calculat exclusiv pe baza tranzacțiilor interbancare pentru o anumită perioadă, la care băncile pot adauga o marjă fixă. Indicele de referință pentru credite acordate în lei cu dobânda variabilă reprezintă rata de dobândă calculată ca medie ponderată a dobânzilor cu volumele tranzacțiilor de pe piața interbancară. Acest indice IRCC se calculează la finalul fiecărui trimestru, ca medie aritmetică a ratelor de dobândă zilnice determinate pentru trimestrul anterior, urmând a se aplica de bănci pentru trimestrul următor.
În situații excepționale, potrivit unor noi reguli stabilite de BNR în 2019, dacă ratele de dobândă fac obiectul unei creșteri semnificative pe piața monetară interbancară, diferențele permise dintre ratele de cerere și de ofertă, vor fi următoarele: dublul valorii, dacă rata dobânzii cotate pentru depozitele plasate depășește cu mai mult de 30% rata dobânzii de politică monetară a Băncii Naționale a României, triplul valorii, dacă rata dobânzii cotate pentru depozitele plasate depășește rata dobânzii pentru facilitatea de creditare sau nelimitat, dacă rata dobânzii cotate pentru depozitele plasate depășește de 1,5 ori rata dobânzii pentru facilitatea de creditare.
Anterior, era stabilit că în situația în care cotația ROBOR ar depăși cu mai mult de 25% nivelul ratei dobânzii pentru facilitatea de credit (lombard) acordată băncilor de către banca centrală, BNR avea dreptul de a suspenda temporar calculul ROBOR, și de a publica dobânzile ROBOR astfel: ROBOR pentru toate scadențele ar fi fost atunci egal cu nivelul ratei dobânzii pentru facilitatea de credit (Lombard).
Dar care sunt responsabilitățile băncilor care participă la calculul ROBOR? Băncile participante desemnează personal specializat, cu pregătire corespunzătoare în domeniul piețelor financiare, în vederea furnizării cotațiilor pentru calcularea ROBOR. Băncile asigură pentru această activitate independența decizională a personalului care contribuie față de orice alta entitate din bancă, incluzând zona de creditare. Participanții la calculul ROBOR dispun de coduri de conduită și au implementate controale interne dedicate acestei activități, potrivit unui document al ARB.
Printre principalii factori care influențează ROBOR se regăsesc politica monetară, lichiditatea existentă pe piața monetară, inflația, dar și politica fiscală, conform ARB.
Nu doar în România indicii pieței interbancare au fost în vizor. În SUA, Marea Britanie, Europa, Japonia autoritățile au extins anchetele în privința manipulării London Interbank Offered Rates (LIBOR) în diferite valute și a altor rate de referință folosite la stabilirea costurilor unor produse financiare și au decis să reformeze indicele LIBOR.
În consecință au apărut o serie de rate de referință alternative (ARR) noi după reformarea indicilor de referință și dispariția LIBOR, precum SOFR (Secured Ovenight Financing Rate) „ SUA „ administrator Federal Reserve Bank of New York, SONIA (Sterling Overnight Index Average) „ Marea Britanie „ administrator Bank of England, – SARON (Swiss Average Rate Overnight) „ Elveția „ administrator SIX Swiss Exchange sau TONAR (Tokyo Overnight Average Rate) „ Japonia „ administrator Bank of Japan.
-
 După ce a anunţat că renunţă la circa 100.000 de angajaţi până în 2030, unul dintre cei mai mari producatori auro îşi reduce şi mai mult previziunile pentru 2026, pe fondul cifrelor dezastruoase din China
-
 Grindeanu,nou atac la adresa lui Mureşan:Persoanele care fac asemenea lucruri nu pot ocupa demnităţi
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi