
Ce dobânzi oferă băncile pentru credite de consum. Dobânzile pentru un credit de nevoi personale încep de la 6,45% și ajung până la 17,49%
Dobânzile oferite de bănci la creditele de consum încep de la 6,45% și pot ajunge până la 17,49%, în funcție de opțiunile pe care clienții le accesează, dar și a anumitor criterii care țin de politica băncii și de bilanțul fiecărei bănci.
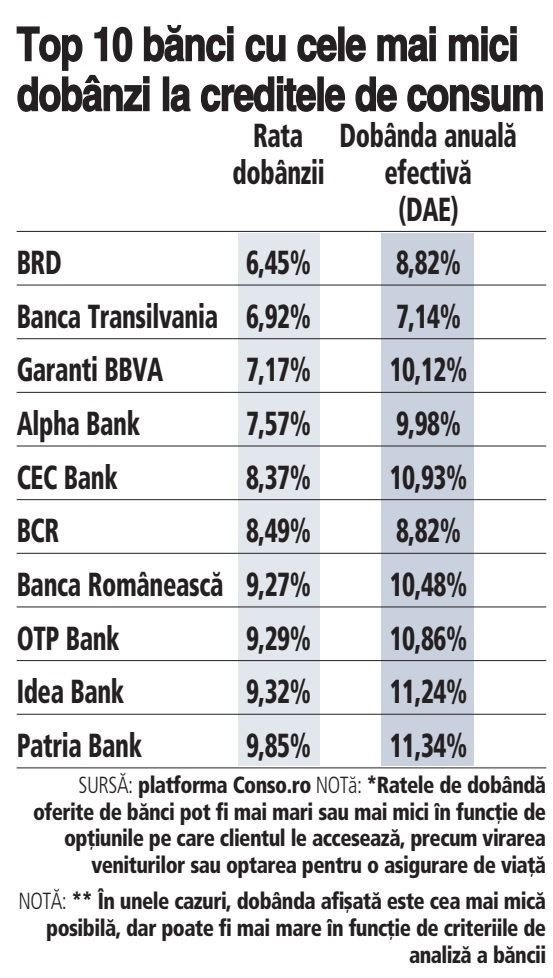
♦ Dobânda pe care băncile o oferă la creditele de consum diferă în funcție de opțiunile pe care le accesează clientul, precum virarea venitului sau optarea pentru o asigurare de viață ♦ Pe baza datelor colectate de comparatorul online de servicii financiare Conso, cele mai mici dobânzi la un credit de nevoi personale îl oferă BRD, Banca Transilvania și Garanti BBVA, în timp ce la polul opus, UniCredit, Raiffeisen și ING au dobânzi de peste 10%.
Dobânzile oferite de bănci la creditele de consum încep de la 6,45% și pot ajunge până la 17,49%, în funcție de opțiunile pe care clienții le accesează, dar și a anumitor criterii care țin de politica băncii și de bilanțul fiecărei bănci.
Aurelian Dochia, analist economic, a explicat pentru ZF că sunt cazuri în care băncile încearcă să atragă mai mulți clienți prin forțarea dobânzii la un nivel mai mic.
„Sunt mai multe explicații. Fiecare bancă are politica ei. Cred că sunt cazuri în care băncile încearcă să atragă mai mulți clienți prin forțarea dobânzii la un nivel mai mic. Sunt bănci care au un bilanț mai puternic, în sensul că au un raport foarte bun de credite și depozite și atunci încearcă să plaseze mai multe credite, în timp ce altele care nu stau așa bine, devin mai scumpe la creditare. Poate că există și diferențe între profilul de risc al clienților cărora se adreseză diferite bănci“, a spus Aurelian Dochia.
Pentru a oferi un ansamblu al plajei dobânzilor la creditele de consum, pe care băncile le practică după doi ani de pandemie în care dobânzile s-au aflat la cel mai mic nivel, ZF a colectat datele disponibile de pe Conso, comparator online de servicii financiare, în care se regăsesc dobânzile standard oferite de bănci. Astfel, pentru un credit de nevoi personale în valoare de 20.000 lei, pe o perioadă de cinci ani, BRD oferă o dobândă de 6,45%, aceasta fiind cea mai mică dintre opțiunile disponibile de pe comparatorul de servicii financiare, urmat de Banca Transilvania la o diferență de 0,47 puncte procentuale, respectiv 6,92%, podiumul fiind completat de Garanti BBVA, cu o dobândă de 7,17%. Din punctul de vedere al dobânzii anuale efective (DAE), adică costul total al creditului exprimat în procente, care include și celelalte comisioane pe care băncile le vor percepe, nivelul este mai mare în funcție de fiecare bancă. Printre comisioanele pe care băncile le mai pot percepe sunt taxe de administrare a creditului, comision de analiză sau costul unei asigurări de viață, în cazul în care clientul optează pentru aceasta.
Următoarea bancă din top 10 bănci cu cele mai mici dobânzi la creditele de consum este Alpha Bank, ocupantul poziției patru în clasament, care oferă o dobândă de 7,57%. CEC Bank se află pe poziția a cincea în acest clasament, cu o dobândă la creditul de nevoi personale de 8,37%. Pe poziția a șasea se regăsește BCR cu o dobândă de 8,49%, urmat de Banca Românească pe poziția a șaptea, cu o dobândă de 9,27%.
Ultimele trei bănci, care se regăsec în clasamentul băncilor cu cele mai mici dobânzi la creditele de consum sunt OTP Bank, cu o dobândă de 9,29%, Idea bank cu o dobândă de 9,32% și Patria Bank cu o dobândă de 9,85%.
În cazul Alpha Bank BCR, OTP Bank și Patria Bank, dobânzile prezentate sunt cele mai mici pe care băncile le pot oferi.
În funcție de opțiunile pe care clientul le accesează și a altor criterii de care banca ține cont, precum profilul clientului și istoricul de creditare, aceasta poate ajunge la valori mai mari. De exemplu, în cazul Alpha Bank, rata dobânzii poate atinge un nivel de 15,57%, la BCR valoarea maximă este de 16,99%, în timp ce la OTP Bank și la Patria Bank, nivelul dobânzilor pot ajunge la 17,79%, respectiv 14,7%.
La polul opus, în top 5 bănci cu cele mai mari dobânzi la creditele de consum, nivelul dobânzilor sare de 10%, ajungând până la 17,49%, acesta fiind cazul UniCredit. Pe lângă faptul că rata dobânzii este la un nivel semnificativ comparativ cu cea mai mică dobândă la creditele de consum oferite de piața bancară, respectiv 6,45%, dobânda anuală efectivă, în care sunt incorporate și costurile din comisioanele aplicate de bancă, ajunge până la 19,65%.
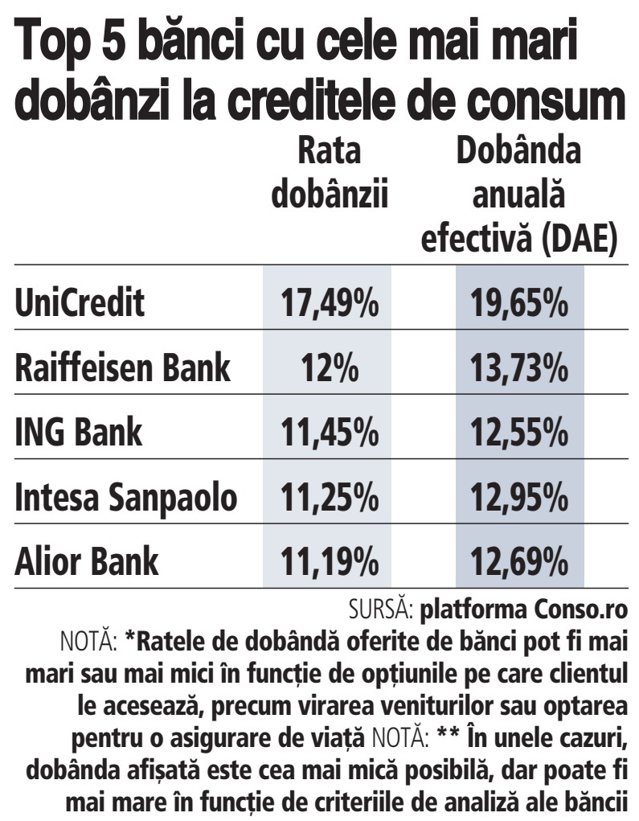
Pe poziția a doua a clasamentului băncilor cu cele mai mari dobânzi la creditele de nevoi personale se află Raiffeisen Bank, cu o dobândă de 12%, podiumul fiind completat de ING Bank cu o dobândă de 12%.
Poziția a patra din top 5 bănci cu cele mai mari dobânzi la creditele de consum este ocupată de Intesa Sanpaolo, cu un nivel al ratei dobânzii de 11,25%, urmat de Alior Bank, cu o dobândă de 11,19%.
Creșterea dobânzilor practicate de bănci au la bază majorările succesive ale ratei dobânzii de politică monetară, care în urmă cu două săptămâni a ajuns la 2,5%, în creștere cu 0,5 puncte procentuale. În ultimele trei ședințe ale Consiliului de Adminsitrare al BNR, respectiv 5 octombrie 2021, 9 noiembrie 2021 și 10 ianuarie 2022, dobânda a fost majorată cu 0,25 puncte procentuale.
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?
-
 Irina Barbu, IT Lead, ING Hubs România – Tech Foundation and Channels: „Performanţa apare atunci când oamenii au claritate, sprijin şi spaţiu să-şi facă treaba bine”
-
 Paul Cosmovici, Managing Partner, Cosmovici Intellectual Property: România autentică, dar neprotejată. Gust tradiţional, mândrie naţională, proprietate intelectuală