
Câte bănci au rămas profitabile și câte sunt pe pierdere? Mai mult de un sfert din băncile din România au fost pe pierdere la final de T1/2026, în ciuda dobânzilor încă mari. Iar 21 de bănci continuă să facă profit
Peste un sfert din numărul total al instituțiilor de credit din România, adică una din patru bănci, au înregistrat pierderi la finalul primului trimestru (T1) din acest an, în timp ce celelalte bănci (mai mult de 72%) au fost pe profit, într-un context caracterizat de dobânzi încă mari, inflație persistentă și frânare a economiei.
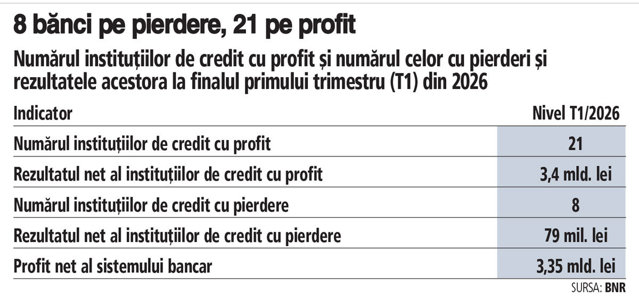
♦ Din cele 29 de bănci care mai există în România, opt au fost pe minus la final de T1/2026 și au adunat pierderi cumulate de 79 mil. lei, conform datelor BNR transmise ZF ♦ De mai mulți ani, 6-9 bănci au fost pe pierderi, având cote de piață foarte mici, iar unele bănci cu astfel de rezultate au dispărut de-a lungul timpului din statistici ♦ Cele 21 de bănci care au rămas pe profit în T1/2026 au raportat un câștig cumulat de peste 3,4 mld. lei ♦ Profitul net al întregului sistem bancar românesc a fost de 3,35 mld. lei în T1/2026, în scădere cu circa 9% față de câștigul din T1/2025, de 3,7 mld. lei ♦ Economia a intrat în recesiune, inflația persistă, iar dobânzile au rămas sus.
Peste un sfert din numărul total al instituțiilor de credit din România, adică una din patru bănci, au înregistrat pierderi la finalul primului trimestru (T1) din acest an, în timp ce celelalte bănci (mai mult de 72%) au fost pe profit, într-un context caracterizat de dobânzi încă mari, inflație persistentă și frânare a economiei.
Concret, din cele 29 de bănci active în România la sfârșitul primului trimestru, opt au fost pe minus, adunând pierderi cumulate de 79 mil. lei, cel mai probabil acestea fiind bănci mici, unele dintre ele înregistrând frecvent pierderi în ultimii ani.
La polul opus, 21 de bănci au raportat pentru finalul primului trimestru din acest an profituri cumulate de peste 3,4 mld. lei, după cum reiese din datele transmise de BNR la solicitarea ZF.
În aceste condiții, profitul la nivelul sistemului bancar românesc a rămas consistent, de 3,35 mld. lei în T1/2026. Comparativ, în T1/2025 erau tot opt bănci pe minus, iar 24 de instituții de credit au fost pe profit. Iar pe întregul an 2025 au fost nouă instituții de credit pe minus, cu pierderi cumulate de 369 mil. lei, și 20 de bănci cu profituri cumulate de peste 15,8 mld. lei.
Aceste rezultate raportate de bănci vin într-un context caracterizat de intrarea economiei în recesiune, PIB-ul scăzând în T1/2026 cu 1,7% an/an, în timp ce creditarea merge cu frâna trasă, avansând cu circa 7%, sub ritmul de anul trecut de peste 9%, iar inflația oscilează în jurul a 10%.
Rentabilitatea activelor (ROA) și rentabilitatea capitalului (ROE) la nivel de sistem bancar erau la final de martie 2026 de 1,4%, respectiv 14,1%, sub nivelurile din T1/2025, de circa 1,7%, respectiv 18,2%, tendința fiind de scădere.
Dobânzile încasate de bănci la credite reprezintă principala sursă de câștig.
La nivel individual, în cazul băncilor mari profiturile raportate până acum au fost consistente, ca urmare a ascensiunii veniturilor în contextul dobânzilor încă mari. Banca Transilvania, liderul sistemului bancar românesc, a raportat un profit de circa 1 mld. lei în T1/2026, iar câștigul BCR a fost de peste 600 mil. lei, profitul UniCredit a depășit 400 mil. lei, și Raiffeisen și BRD au avut profituri de peste 300 mil. lei.
În ceea ce privește băncile cu pierderi an de an acestea nu vor mai rezista prea mult, după cum au susținut și unii analiști. De mai mulți ani, 6-9 bănci au fost pe pierderi având cote de piață foarte mici, iar unele bănci cu astfel de rezultate au dispărut de-a lungul timpului din statistici.
Unii bancheri au anticipat în anii trecuți că numărul băncilor pe piața românească ar putea scădea spre 20, în urma procesului de consolidare.
Dacă în anii 2023 și 2024 erau 32 de bănci în România, în 2025 numărul instituțiilor de credit a coborât la 29. Privind retrospectiv, vedem că în 2008/2009 pe piața bancară românească activau 42 de bănci.
Nu doar băncile mici, cu pierderi, pot să dispară, ci și bănci medii sau chiar bănci mari, din top 10.
În anul 2025 trei bănci, respectiv OTP Bank, Alpha Bank și First Bank, au dispărut din statistici în urma unor tranzacții de fuziuni și achiziții (M&A).
O șansă pentru băncile mici ar fi concentrarea pe partea de digitalizare, pentru că au o flexibilitate mai mare decât băncile mari.
Cert este că bankingul trebuie să meargă pe calea digitalizării pentru a putea să țină pasul atât cu așteptările clienților, cu schimbarea profilului consumatorului, cu schimbarea de generație, cât și cu valul tehnologizării care acaparează tot mai multe companii și industrii, unele concurând direct băncile pe anumite paliere.
În ultimii ani s-a intensificat concurența pentru bănci și din partea jucătorilor nonbancari sau a unor entități cum este Revolut.
Majoritatea băncilor mici nu publică raportări trimestriale și semestriale și nici la Ministerul Finanțelor nu se regăsesc astfel de date, ci doar raportări anuale, care apar cu întârziere, însă cel mai probabil unele bănci care au raportat pierderi pentru anii trecuți, inclusiv pentru 2024, au avut pierderi și în anul 2025.
► În cazul băncilor mari profiturile raportate până acum au fost consistente, ca urmare a ascensiunii veniturilor în contextul dobânzilor încă mari. Banca Transilvania, liderul sistemului bancar românesc, a raportat un profit de circa 1 mld. lei în T1/2026, iar câștigul BCR a fost de peste 600 mil. lei, profitul UniCredit a depășit 400 mil. lei, și Raiffeisen și BRD au avut profituri de peste 300 mil. lei.
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?
-
 Irina Barbu, IT Lead, ING Hubs România – Tech Foundation and Channels: „Performanţa apare atunci când oamenii au claritate, sprijin şi spaţiu să-şi facă treaba bine”
-
 Paul Cosmovici, Managing Partner, Cosmovici Intellectual Property: România autentică, dar neprotejată. Gust tradiţional, mândrie naţională, proprietate intelectuală