
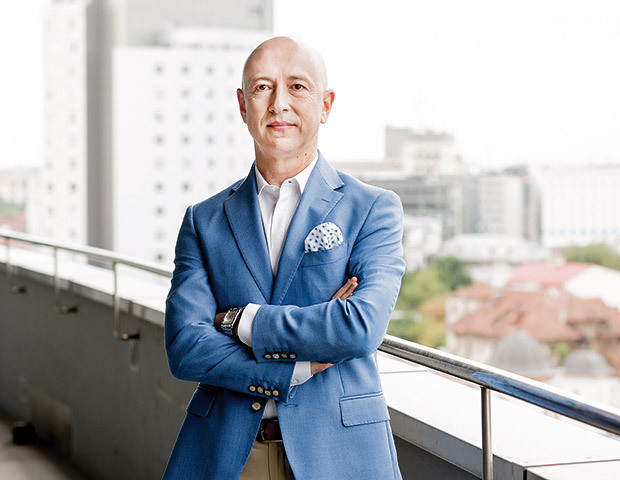
CATALOG TOP DIGITAL TRANSFORMERS: Constantin Mareș, DCEO, Coordonator al Diviziei Digital, OTP Bank România
1. Cum ați defini transformarea digitală în domeniul dvs. de activitate? În industria bancară transformarea digitală este un element cheie de multe decenii. Prima etapă a acestei transformări a fost foarte vizibilă până acum câțiva ani mai ales în zona…
1. Cum ați defini transformarea digitală în domeniul dvs. de activitate?
În industria bancară transformarea digitală este un element cheie de multe decenii. Prima etapă a acestei transformări a fost foarte vizibilă până acum câțiva ani mai ales în zona de «back office», prin automatizarea și integrarea numeroaselor procese și aplicații. Un exemplu elocvent îl reprezintă evoluția decontărilor interbancare și a raportărilor, care au fost complet automatizate în ultimele decenii, a soluțiilor versatile de plată și a creditelor aprobate instant, care au devenit un standard în industrie. Mai recent, sub umbrela transformării digitale din bănci au intrat și inițiavele de integrare RPA – robotic process automation sau soluțiile de muncă la distanță. Un loc aparte îl au și canalele de interacțiune digitală cu clienții, precum platformele de internet banking sau canalele digitale de înrolare și achiziție produse pe baza semnăturii digitale, care au devenit instrumente de bază în banking, factorul diferențiator fiind regăsit în performanța și caracteristicile avansate de user experience ale platformelor.
Dar transformarea digitală este doar o parte a evoluției organizaționale. Nu are șanse de reușită fără un context al schimbării. De aceea trebuie să dobândească o dimensiune incluzivă în care transformarea proceselor, a modului de lucru, a mentalității sau a culturii organizaționale are loc coordonat. Este vorba de o adopție tehnologică derulată pe mai multe paliere, iar aceste schimbări determină transformări și noi nevoi, precum necesitatea de creștere a competențelor digitale ale angajaților sau treptat, conduce către modificarea profilului căutat la recrutare. Iar oamenii sunt cheia pentru reușita transformării digitale.
Dincolo de sisteme și noi tehnologii, factorul uman este foarte important, transformarea culturală și a mentalităților fiind cele mai importante părți ale transformării digitale.
2. Cum a stimulat pandemia digitalizarea în cazul companiei pe care o reprezentați?
În timp ce a lovit nediscriminatoriu toate sectoarele economice, pandemia a fost un catalizator formidabil pentru digitalizare, mai ales în industria bancară. Să ținem cont că înainte de anul 2019 soluțiile de muncă hibridă erau mai mult în zona de testare, în timp ce în timpul pandemiei, în cadrul OTP Bank România, mai mult de 97% din colegii din sediul central au trecut rapid la munca de acasă. Un alt efect a fost creșterea naturală a ponderii tranzacțiilor realizate online, care a urcat de la 86,7% la finalul anului 2019 la 98% la finalul lui 2020. În prezent, acest indicator s-a stabilizat în jurul procentului de 94%. Este un salt imens, care a fost susținut de OTP Bank cu soluții rapide de suport de la distanță, precum chatbotul care a ajutat clienții să aplice pentru reeșalonarea ratelor la începutul pandemiei, și alte soluții de acces și contractare de servicii de banking digital. Un alt exemplu îl reprezintă procedura digitală de înrolare a unui client, prin care acesta obține conturi și credite de nevoi personale direct online. Este o soluție pe care o aveam în dezvoltare cu mult înaintea pandemiei, dar care a fost astfel accelerată și implementată mai rapid în piață.
3. Cum poate deveni digitalizarea un factor de diferențiere, un avantaj competitiv, în domeniul în care activați?
Introducerea noilor tehnologii în banking are un ritm foarte rapid, acestea fiind acum adoptate mult mai facil de către clienți, iar pentru bănci digitalizarea este deja un factor influențator al performanței. Deci o necesitate. De asemenea, soluțiile din piață acoperă, în funcție de format, o plajă similară de nevoi de banking, astfel că digitalizarea ca strategie nu mai este un factor de diferențiere. Diferențierea este dată de modul în care sunt implementate soluțiile și cum deservesc ele clientul.
Experiență: Este pasionat de tehnologie și activează în sectorul bancar de peste 25 de ani, cu roluri în zona comercială, de retail, operațiuni și IT. În cadrul OTP Bank coordonează programe de transformare, precum dezvoltarea digitală, adoptarea unui mod agil de lucru și reproiectarea călătoriilor clienților. În circa șase ani a fost implicat în mai multe proiecte strategice și de dezvoltare a afacerilor, precum consolidarea funcției IT înaintea programului major de transformare Apollo.
Domeniile pe care se concentrează în prezent: Urmărește zone care sunt importante în transformarea OTP Bank România, precum stimularea performanței, creșterea mediului inovativ intern, odată cu crearea unui mediu de lucru optim pentru dezvoltarea profesională și poziționarea băncii în elita celor mai doriți angajatori din România.
4. Care sunt cele mai importante proiecte digitale în care v-ați implicat și ce investiții au fost direcționate în acestea?
În funcție de impactul lor și de dimensiunea digitală, cele mai semnificative proiecte au avut loc chiar în ultimii doi ani, în care am avut parte și de factorul de urgență indus de pandemie și de limitarea mobilității la nivel general. Acestea transferă practic în zona digitală servicii care impuneau prezența fizică. Este vorba de soluția de deschidere a unui cont fără vizită în sucursală, de soluția de acordare credite de nevoi personale complet online și de cea pentru persoane juridice.
5. Care sunt top 3 obiective pe care vi le-ați propus prin prisma digitalizării pentru compania pe care o reprezentați?
Produsul muncii Diviziei Digitale intră direct în contact cu utilizatorii, așa că urmărim să creăm soluții digitale fiabile și de încredere atât pentru clienți, cât și pentru proiectele interne și pentru colegii noștri. În același timp, avem misiunea de a valorifica oportunitățile tehnologice care apar pentru a susține dezvoltarea băncii la nivel local.
6. Care sunt provocările pe care le întâmpinați când vine vorba despre transformarea digitală?
Ritmul în care reușim să facem transformarea depinde foarte mult de resurse, iar resursa umană cu competențe în zona digitală este la foarte mare căutare. Sunt mai mulți factori care au contribuit la acest lucru, primul fiind dispariția barierelor naționale în relația de muncă. Apoi, în perioada pandemiei, nevoia de instrumente digitale a crescut exponențial, astfel că și competiția a crescut, companii internaționale angajând acum mult mai mulți profesioniști din România, care nu au nevoie să facă relocarea în altă țară. În acest caz apare un dezechilbru imediat în raport cu puterea de salarizare a angajatorilor de pe plan local. Aceasta este una dintre cele mai importante provocări actuale în povestea de digitalizare a sectorului bancar, alături de realități precum gradul scăzut de bancarizare din România și încrederea redusă a unor categorii de clienți în instrumente pe care nu le înțeleg complet. Încrederea redusă este localizată mai mult în funcție de generații și de unele bariere psihologice de acceptare a noilor tehnologii, care depind foarte mult de nivelul de educație financiară.
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?
-
 Irina Barbu, IT Lead, ING Hubs România – Tech Foundation and Channels: „Performanţa apare atunci când oamenii au claritate, sprijin şi spaţiu să-şi facă treaba bine”
-
 Paul Cosmovici, Managing Partner, Cosmovici Intellectual Property: România autentică, dar neprotejată. Gust tradiţional, mândrie naţională, proprietate intelectuală