
Cât mai poate să sfideze creșterea Bursei de la București recesiunea care se instalează în economie? Cât ne putem baza pe Pilonul 2 de pensii ca plasă de siguranță dacă la un moment dat vor veni și scăderile pe Bursă?
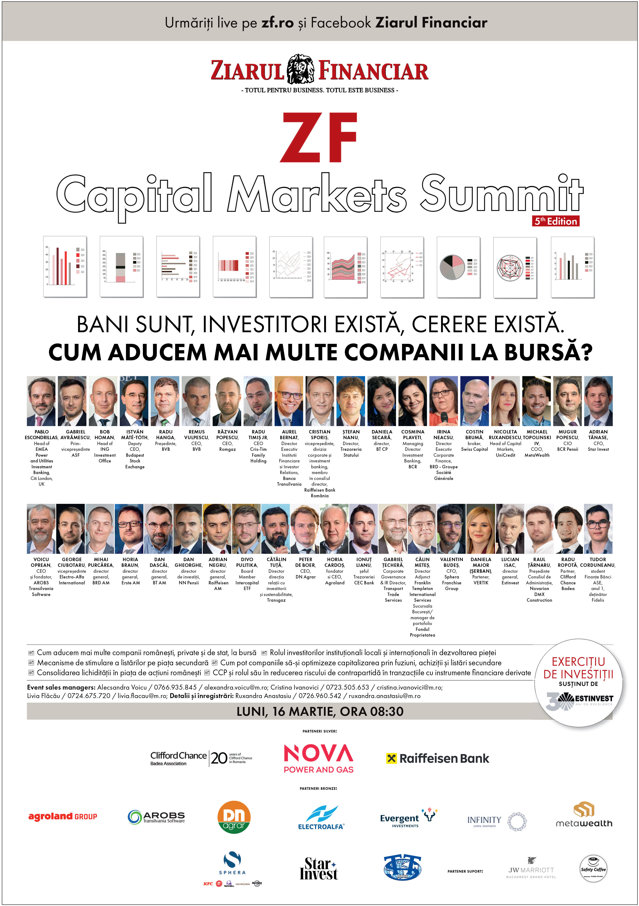
Luni, 16 martie 2026, are loc a cincea ediție a ZF Capital Markets Summit 2026, ediția de primăvară, în care aducem la masa de discuție actorii și jucătorii din piață pentru a vedea cum stă Bursa de la București, cum…
Luni, 16 martie 2026, are loc a cincea ediție a ZF Capital Markets Summit 2026, ediția de primăvară, în care aducem la masa de discuție actorii și jucătorii din piață pentru a vedea cum stă Bursa de la București, cum stă piața de capital la începutul acestui an care se complică tot mai mult din punct de vedere geopolitic la nivel internațional, iar pe plan intern asistăm la intrarea în recesiune a economiei, recesiune care se răspândește destul de repede peste tot, în toate zonele economice și de business.
Bursa de la București a avut niște creșteri absolut spectaculoase – 176% în ultimii cinci ani, iar în 2025 a crescut cu nu mai puțin de 46% la nivelul indicelui bursier BET. Dacă mai adăugăm și dividendele, creșterea este de 55%. Bursa se învârte acum în jurul maximelor istorice.
În același interval economia a crescut cu numai 56% – în valoare nominală, la nivel de PIB – în ultimii cinci ani, iar în ultimul an cu 5,85%. A nu se confunda creșterea nominală a PIB-ului cu creșterea reală – spre exemplu, anul trecut economia a avut o creștere reală de numai 0,5%.
Pentru această creștere a Bursei de la București există explicații – fondurile de pensii Pilon II au intrări din ce în ce mai mari datorită majorării salariilor nominale (dacă nu știți, 4,75% din salariul brut al unui angajat se duce în Pilonul II), iar o parte din bani trebuie să se ducă „obligatoriu“ pe Bursă; românii au descoperit Bursa, de fapt Bursele, ca alternativă de investiție, iar sumele plasate în acțiuni interne, dar mai ales internaționale, și în alte tipuri de instrumente sunt din ce în ce mai mari; creșterea interesului investitorilor străini pentru piața bursieră din România, în special în companiile mari – Banca Transilvania, Petrom, Hidroelectrica, Romgaz etc.
Pentru conferința de luni sunt câteva teme de discuție:
1. Cât poate să mai „sfideze“ creșterea Bursei de la București evoluția economiei României, care este și se afundă în recesiune?
Deși economia scade, consumul înregistrând chiar scăderi neașteptat de mari, inflația fiind în continuare mare, Bursa a crescut nestingherit la nivelul principalelor acțiuni, ca și cum companiile/băncile ar opera într-o altă economie, paralelă.
Se pare că băncile, companiile din energie, pot să obțină alte rezultate financiare versus evoluția economiei beneficiind de poziția de lider din piață, de modul cum funcționează sectorul în care operează, de pozițiile de monopol deținute, de creșterile de tarife din domeniile reglementate etc. Cel puțin așa au arătat rezultatele ultimilor ani, când la nivel individual, o parte din companiile din BET au avut niște creșteri senzaționale.
În 2025 Transgaz, Electrica, Transelectrica, Romgaz, toate companii controlate de stat, au înregistrat niște creșteri pe care puțini analiști, investitori și brokeri le-au anticipat. De exemplu, Transgaz a crescut cu 181%, Electrica cu 99%, Transelectrica cu 98%, Romgaz cu 94%.
Bineînțeles că aceste creșteri nu pot fi multiplicate la nesfârșit, și de aceea brokerii își avertizează clienții, sau ar trebui să-i avertizeze, că rezultatele din trecut nu sunt o garanție pentru viitor.
Întrebarea este dacă cum se va produce joncțiunea dintre evoluția acțiunilor acestor companii și economie dacă economia va recupera și va ajunge la creșterea acestor acțiuni sau dacă aceste acțiuni se vor reașeza la nivelul economiei.
2. Sunt sau nu supraevaluate acțiunile de la Bursa de la București?
Din punct de vedere al analizelor, părerile sunt împărțite în privința evaluării acțiunilor de la București, unele sunt considerate supraevaluate, altele nu, comparativ cu regiunea (vezi cazul Băncii Transilvania). Dacă întrebi brokerii, și ei se miră de creșterea spectaculoasă a Bursei și mai ales a unor acțiuni, ceea ce înseamnă că percepția lor este de supraevaluare.
3. Retailul cumpără, investitorii de portofoliu evaluează.
În ultimii ani, persoanele fizice (adică retailul) au devenit cumpărători mult mai activi pe Bursa de la București, dovadă că din 2020 încoace numărul de conturi a persoanelor fizice a crescut de șase ori. Este adevărat că un sfert sunt conturile celor care au achiziționat titluri de stat Fidelis.
Dacă retailul cumpără fără să se uite, fără să analizeze, cum se spune, atrași de câștigurile mai mari ale trecutului și de campaniile de marketing, ceilalți investitori de portofoliu sunt mult analiști, mai precauți, punând mult mai multe semne de întrebare. Dar până la urmă, Bursa se bazează mult pe percepții, pe marketing, pe ce părere are unul sau altul despre o acțiune, niciodată nu este analiză pură, statistică. Dacă un client vrea să cumpere neapărat acțiuni sau o acțiune anume, doar n-o să-i spună un broker să nu cumpere pentru că acțiunile sunt prea scumpe.
4. Ani de zile Bursa de la București a fost o piață de dividend, având în vedere că se plăteau cele mai mari dividende din Europa, ca randament.
Întrebarea care este acum e dacă cu aceste creșteri de preț ale acțiunilor, care înseamnă o reducere a randamentului dividendelor, are loc o schimbare a modelului pieței de la București, din bursă de divident în bursă de creștere (sau de scădere, cine știe).
5. Fondurile de pensii Pilon II sunt principalii cumpărători de la Bursă, ceea ce susține cererea de acțiuni și sunt ca o plasă de siguranță în caz că se întâmplă ceva și Bursa de la București începe să scadă brusc și accelerat.
Aproape toți investitorii știu acest lucru și de aceea nu prea le este frică că Bursa ar putea să scadă și că nu vor mai fi cumpărători atunci când evenimentele o iau razna. Cei care au devenit acum investitori la Bursă nu au memoria trecutului și nu știu ce s-a întâmplat acum 17-18 ani.
Dar fondurile de pensii Pilon II au „omorât“ lichiditatea Bursei pentru că trebuie să cumpere acțiuni și să stea pe ele. Foarte rar Pilonul II tranzacționează din acțiunile deținute, pentru că nu au de ce să tranzacționeze, încă nu au apărut instrumentele care să permită împrumuturile de acțiuni sau orice alte intrumente mai sofisticate care să permită tranzacționarea acțiunilor deținute de Pilonul II de pensii.
Problema este că fondurile de pensii Pilon II, plus celelalte fonduri de investiții/fonduri mutuale nu au suficiente acțiuni pe care să le cumpere la câți bani au și la câți bani le intră lunar.
Dar atâta timp cât există Pilonul II, există și o anumită plasă de siguranță atunci când Bursa ar vrea să scadă mai mult.
6. Păcat că Guvernul, iar acum și guvernul Bolojan, nu se uită cu mai mare atenție la Bursă pentru a deveni un actor și un jucător important care să crească Bursa, astfel încât să devină și o piață de unde companiile antreprenoriale românești ar putea să obțină finanțare.
Bursa nu este doar locul de joacă/speculație al unora ci este, sau trebuie să fie, cea mai importantă piață de finanțare pentru companiile care vor să se dezvolte, pentru antreprenorii care au idei și viziune. Băncile ar trebui să finanțeze capitalul de lucru, iar investițiile ar trebuie să fie finanțate de pe piața de capital.
Prea puțină lume, cel puțin de la nivel guvernamental, înțelege cum s-a dezvoltat Banca Transilvania prin Bursă, reușind să devină liderul pieței bancare. La fel sunt și alte companii private care au obținut finanțare de pe Bursă, pentru că dacă ar fi stat după finanțarea bancară nu ar fi ajuns niciodată unde sunt astăzi.
Încă Bursa, vânzarea pe Bursă a unor acțiuni de la companiile de stat, este percepută și văzută ca o vânzare a țării către străini. În loc ca statul să fie vânzător de pachete de acțiuni ale companiilor de stat și ulterior chiar cumpărător de aceste acțiuni când piața scade, partidele, liderii partidelor, politicienii încă sunt prizonierii sloganului din anii ’90 Nu ne vindem țara. Niciodată Hidroelectrica, Romgaz, Transgaz și celelalte companii de stat listate nu ar fi ajuns la evaluarea de astăzi dacă nu s-ar fi listat pe Bursă.
Iar guvernul Bolojan nu face excepție de la această gândire.
Nu există o supraveghere și o restructurare mai bună a companiilor de stat decât prin Bursă, acolo unde ochiul investitorului este mult mai atent la ce se întâmplă într-o companie decât ochiul acționarului, adică al statului, adică al nimănui.
Foarte mulți antreprenori români încă se uită la Bursă cu semne de întrebare, considerând că dacă s-ar lista ar veni altcineva să le preia ostil compania, așa cum au văzut în filme. Poți să controlezi o companie chiar și cu 10% din acțiuni, nu este neapărat nevoie să ai 100% din capital.
Bursa dă posibilitatea antreprenorilor, celor care dețin compania, să-și lichidizeze o parte din deținere sau să facă rost de finanțare atunci când au nevoie să crească mai mult decât le-ar permite un nou credit bancar. Prea puțină lume s-a uitat la MedLife, la Digi, la Impact, la One și la alte companii private, să vadă cum au făcut rost de bani prin Bursă.
În astfel de perioade, când Bursa crește, când pe piață sunt bani, chiar foarte mulți bani, antreprenorii își pot vinde o parte din acțiuni la un preț mult mai mare, chiar supraevaluat, față de evaluările curente. Și pentru asta este Bursa bună, să obții un preț mult mai mare pentru compania/acțiunea ta.
Antreprenorii români încă subestimează Bursa, capacitatea internă a pieței de a cumpăra acțiuni, cu toate că există multe exemple de succes care s-au întâmplat în ultimii ani.
Retailul cumpără branduri, cumpără nume, cumpără povești, cumpără câștiguri mai mari în viitor, cumpără speranța unei îmbogățiri rapide.
Acestea sunt câteva teme de discuție la ZF Capital Markets Summit 2026.
De aceea am dat titlul Conferinței de astăzi: Bani sunt, investitori există, cerere există, cum aducem mai multe companii la Bursa de la București.
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?
-
 Irina Barbu, IT Lead, ING Hubs România – Tech Foundation and Channels: „Performanţa apare atunci când oamenii au claritate, sprijin şi spaţiu să-şi facă treaba bine”
-
 Paul Cosmovici, Managing Partner, Cosmovici Intellectual Property: România autentică, dar neprotejată. Gust tradiţional, mândrie naţională, proprietate intelectuală