
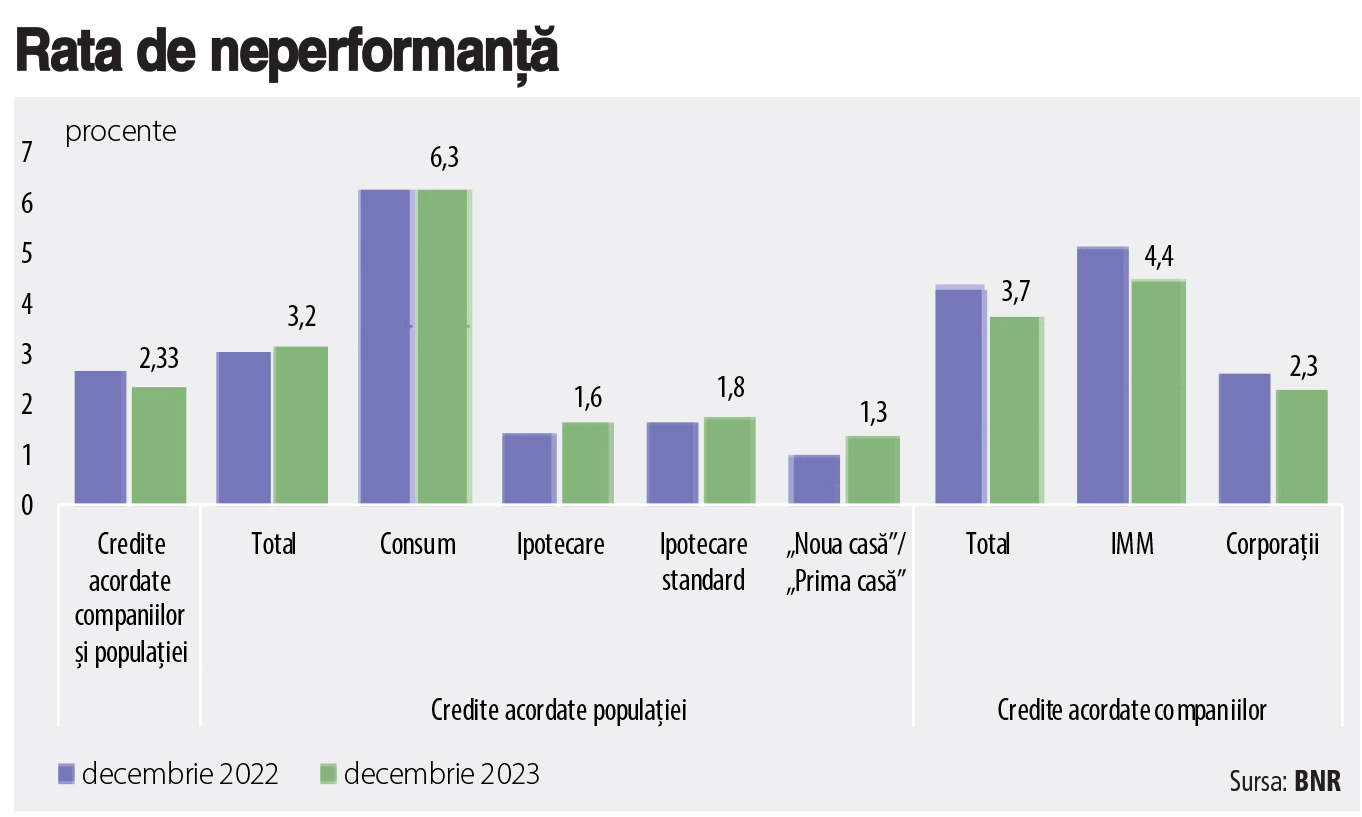
Cât mai este rata de neperformanță la creditele retail, de consum și ipotecare, și la cât a ajuns rata NPL la IMM-uri și corporații? Rata de neperformanță la creditele de consum a depășit 6% și este de patru ori mai mare față de rata NPL la ipotecare, de 1,6%. La nivelul întregului sistem bancar, rata medie NPL este de circa 2%
Rata creditelor neperformante (NPL - non-performing loans) pe segmentul împrumuturilor populației pentru consum oscilează în jurul a 6% și este de patru ori mai mare comparativ cu rata NPL la creditele ipotecare, care a rămas sub 2%, la 1,6%, după cum reiese din datele BNR.
♦ BNR: „Calitatea portofoliului de credite acordate sectorului real (companii nefinanciare și populație) a continuat tendința de îmbunătățire, dar unele evoluții în structura acestuia arată o deteriorare a capacității de plată pentru unii debitori, un factor fiind și condițiile financiare restrictive, specifice fazei descendente a ciclului îndatorării“.
Rata creditelor neperformante (NPL – non-performing loans) pe segmentul împrumuturilor populației pentru consum oscilează în jurul a 6% și este de patru ori mai mare comparativ cu rata NPL la creditele ipotecare, care a rămas sub 2%, la 1,6%, după cum reiese din datele BNR.
Comparativ, în 2015 rata NPL era de circa 10-11% la creditele de consum negarantate și de 6 – 6,5% la ipotecare.
La companii, rata NPL este de 3,7-3,8% din credite, fiind mai ridicată decât în cazul NPL la creditele totale ale populației (3,2%). Pe segmentul IMM-urilor, rata de neperformanță trece de 4% (4,4% în decembrie 2023), fiind aproape dublă față de NPL la creditele corporațiilor (2,3% în decembrie 2023), conform datelor băncii centrale.
La nivelul întregului sistem bancar, rata medie NPL este în continuare sub nivelul de 3% din total împrumuturi. Rata creditelor neperformante a început anul 2024 la 2,4%, după ce în 2023 a oscilat între 2,3% și 2,7%. Probleme pot apărea în viitor dacă unii debitori afectați de prețurile mari și dobânzile încă ridicate nu mai reușesc să plătească ratele la credite.
„Calitatea portofoliului de credite acordate sectorului real (companii nefinanciare și populație) a continuat tendința de îmbunătățire, dar unele evoluții în structura acestuia arată o deteriorare a capacității de plată pentru unii debitori, un factor fiind și condițiile financiare restrictive, specifice fazei descendente a ciclului îndatorării. Astfel, rata creditelor neperformante s-a diminuat la 2,33% la finalul anului 2023 (-0,32 puncte procentuale față de valoarea la decembrie 2022)“, susține BNR în raportul anual pentru 2023. În cazul portofoliului corporativ, subliniază BNR, rata de neperformanță a scăzut la minim istoric de la introducerea noii definiții de către Autoritatea Bancară Europeană, la 3,8% în decembrie 2023, în timp ce în cazul sectorului populației, aceasta a depășit ușor pragul de 3%.
„În structură, se observă o deteriorare a calității creditelor în cazul creditelor cu garanție de stat acordate companiilor și a celor aferente firmelor din sectorul serviciilor, dar valorile se mențin la un nivel gestionabil (2,5% în cazul creditelor cu garanție de stat și 4,8% în cazul creditelor acordate companiilor din sectorul serviciilor)“, mai arată banca centrală.
În primul trimestru din anul 2024, BNR susține că, în funcție de tipul creditului, riscul de credit aferent împrumuturilor imobiliare se situează în continuare la niveluri scăzute (1,7% rata creditelor neperformante, Ă0,1 puncte procentuale în termeni anuali în martie 2024), în timp ce creditele de consum (inclusiv carduri de credit și descoperit de cont) au asociată o rată de neperformanță de 3,5 ori mai mare (5,7%).
Pe de altă parte, banca centrală atenționează că împrumuturile ipotecare au asociat un risc de rată a dobânzii mai ridicat, o proporție importantă din totalul creditelor destinate achiziției de locuințe și terenuri fiind acordate cu rată variabilă de dobândă de la acordare până la scadență (68% versus 28% în cazul creditelor de consum, martie 2024). Totuși, în perioada recentă, pe fondul dobânzilor mari proporția creditelor ipotecare acordate integral cu dobândă variabilă s-a situat pe un trend descendent (68% în martie 2024 versus 82% în mai 2022).
Capacitatea sectorului populației de onorare a serviciului datoriei bancare s-a deteriorat ușor pe parcursul anului 2023 și a continuat această tendință și la începutul anului 2024, conform BNR. Astfel, rata creditelor neperformante a înregistrat valoarea de 3,3% în martie 2024, în creștere cu 0,1 puncte procentuale în termeni anuali, însă se situează sub nivelul prepandemic (-1,2 puncte procentuale față de martie 2019). Creditele denominate în monedă străină comportă, pe lângă riscul valutar și un risc de credit mai ridicat, rata creditelor neperformante în acest caz fiind de 2,4 ori mai mare față de cea aferentă creditelor acordate în lei (6,7% versus 2,8% în martie 2024).
Condițiile financiare restrictive afectează într-o mai mare măsură firmele și persoanele cu un grad mare de îndatorare, atât prin plăți mai mari aferente creditelor contractate, cât și prin reducerea accesului la soluții de refinanțare, la costuri favorabile, a datoriilor, atenționează BNR.
„Estimările instituțiilor de credit arată o reducere marginală a riscului de credit pentru majoritatea companiilor din portofoliu, respectiv o creștere în cazul celor mai riscante. Astfel, probabilitatea de nerambursare la finalul anului 2023, conform IFRS 9, a scăzut cu 0,4 puncte procentuale pentru debitorii cu grad mai scăzut de risc (valoare a indicatorului datorii/capital sub 2), dar a crescut cu 0,3 puncte procentuale pentru cei cu grad mare de risc (valoare a indicatorului datorii/capital peste 2)“.
În cazul portofoliului de credite acordate populației, instituțiile de credit au consemnat, de asemenea, o creștere a probabilității de nerambursare pentru creditele ipotecare. „Astfel, pentru creditele ipotecare standard, probabilitatea medie s-a majorat cu 0,3 puncte procentuale în intervalul decembrie 2022 – decembrie 2023. Activitatea din piața imobiliară a încetinit în anul 2023, atât pe segmentul rezidențial, cât și pe cel comercial, pe fondul condițiilor macroeconomice și financiare mai puțin favorabile, dar și al modificărilor repetate ale cadrului fiscal privind achiziția de locuințe. Prețurile imobiliare rezidențiale au înregistrat o temperare importantă în primele trei trimestre din anul 2023“.
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?
-
 Irina Barbu, IT Lead, ING Hubs România – Tech Foundation and Channels: „Performanţa apare atunci când oamenii au claritate, sprijin şi spaţiu să-şi facă treaba bine”
-
 Paul Cosmovici, Managing Partner, Cosmovici Intellectual Property: România autentică, dar neprotejată. Gust tradiţional, mândrie naţională, proprietate intelectuală