
Cât de multe credite au în sold băncile mari care „au sărit calul“ cu creșterea ROBOR și ce depozite au atras. Topul băncilor care participă la fixing pentru stabilirea ROBOR după raportul credite/depozite în S1/2022
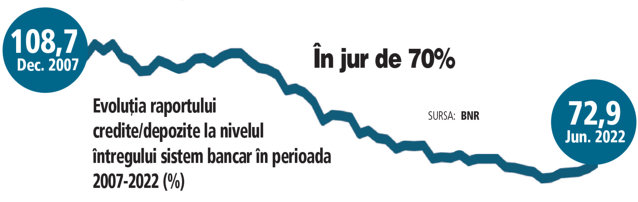
Raportul credite/depozite diferă de la bancă la bancă, oscilând între 60% și circa 140% în cazul băncilor care participă la fixing pentru stabilirea ROBOR, în timp ce media la nivelul întregului sistem bancar este în jurul a 70%.
♦ La nivel european, România a fost în ultimii ani la coada clasamentului, cu unul dintre cele mai mici raporturi credite/depozite, fiind codașa Europei în privința gradului de intermediere financiară, cu cele mai scăzute ponderi în PIB ale creditelor și activelor bancare ♦ Zece bănci mari, respectiv Banca Transilvania, BCR, BRD, ING, Raiffeisen, CEC Bank, UniCredit, OTP Bank, EximBank și Intesa Sanpaolo România, participă la calculul ROBOR ♦ Băncile care au volume mari ale soldurilor creditelor, corporate și retail care sunt legate de ROBOR (în cazul creditelor retail doar cele acordate înainte de mai 2019 sunt legate de ROBOR) sunt avantajate de creșterea ROBOR din ultima perioadă, încasând dobânzi la mari la credite și majorându-și veniturile și profiturile ♦ La final de S1, profitul sistemului bancar s-a apropiat de 5 mld. lei, nivel record.
Raportul credite/depozite diferă de la bancă la bancă, oscilând între 60% și circa 140% în cazul băncilor care participă la fixing pentru stabilirea ROBOR, în timp ce media la nivelul întregului sistem bancar este în jurul a 70%.
Volumul creditelor acordate populației și companiilor a rămas la sfârșitul primului semestru (S1) din 2022 în urma sumelor economisite de mediul privat la bănci, cu toate că ritmul de creștere al împrumuturilor s-a mai revigorat, raportul credite/depozite la nivelul întregului sistem bancar menținându-se la un nivel scăzut, de aproape 73%, semn că nivelul creditării nu ține totuși pasul cu depozitele din sistemul bancar, după cum reiese din statisticile BNR.
Aruncând o privire retrospectivă, vedem că în perioada 2008-2013, raportul dintre credite și depozite private totale la nivelul sistemului bancar era de peste 100%, iar începând cu anul 2014 acest nivel a scăzut de la an la an. Nivelul încă mic al raportului credite/ depozite arată că există spațiu pentru intensificarea creditării, iar instituțiile de credit au și capitalul și lichiditatea necesare pentru finanțarea economiei.
Creșterea substanțială a ROBOR în ultima perioadă, în jurul a 8%, a mărit tensiunea persoanelor fizice și companiilor care mai au credite la bancă cu dobânda variabilă legată de acest indice, și a stârnit critici chiar și de la BNR, guvernatorul băncii centrale Mugur Isărescu declarând că băncile au „sărit calul“ cu ROBOR, care a depășit dobânda-cheie, setată la 5,5% în august, și rata de creditare Lombard, care este 6,5% din august.
Revenirea acestui subiect în atenția publică a adus în discuție și modul de calcul al ROBOR, respectiv care sunt cele 10 bănci care participă la fixing și care de această dată „au sărit calul“. Zece bănci mari, respectiv Banca Transilvania, BCR, BRD, ING Bank, Raiffeisen Bank, CEC Bank, UniCredit Bank, OTP Bank România, EximBank și Intesa Sanpaolo România participă la calculul ROBOR, potrivit informațiilor BNR și ACI (asociația profesioniștilor piețelor financiare din bănci).
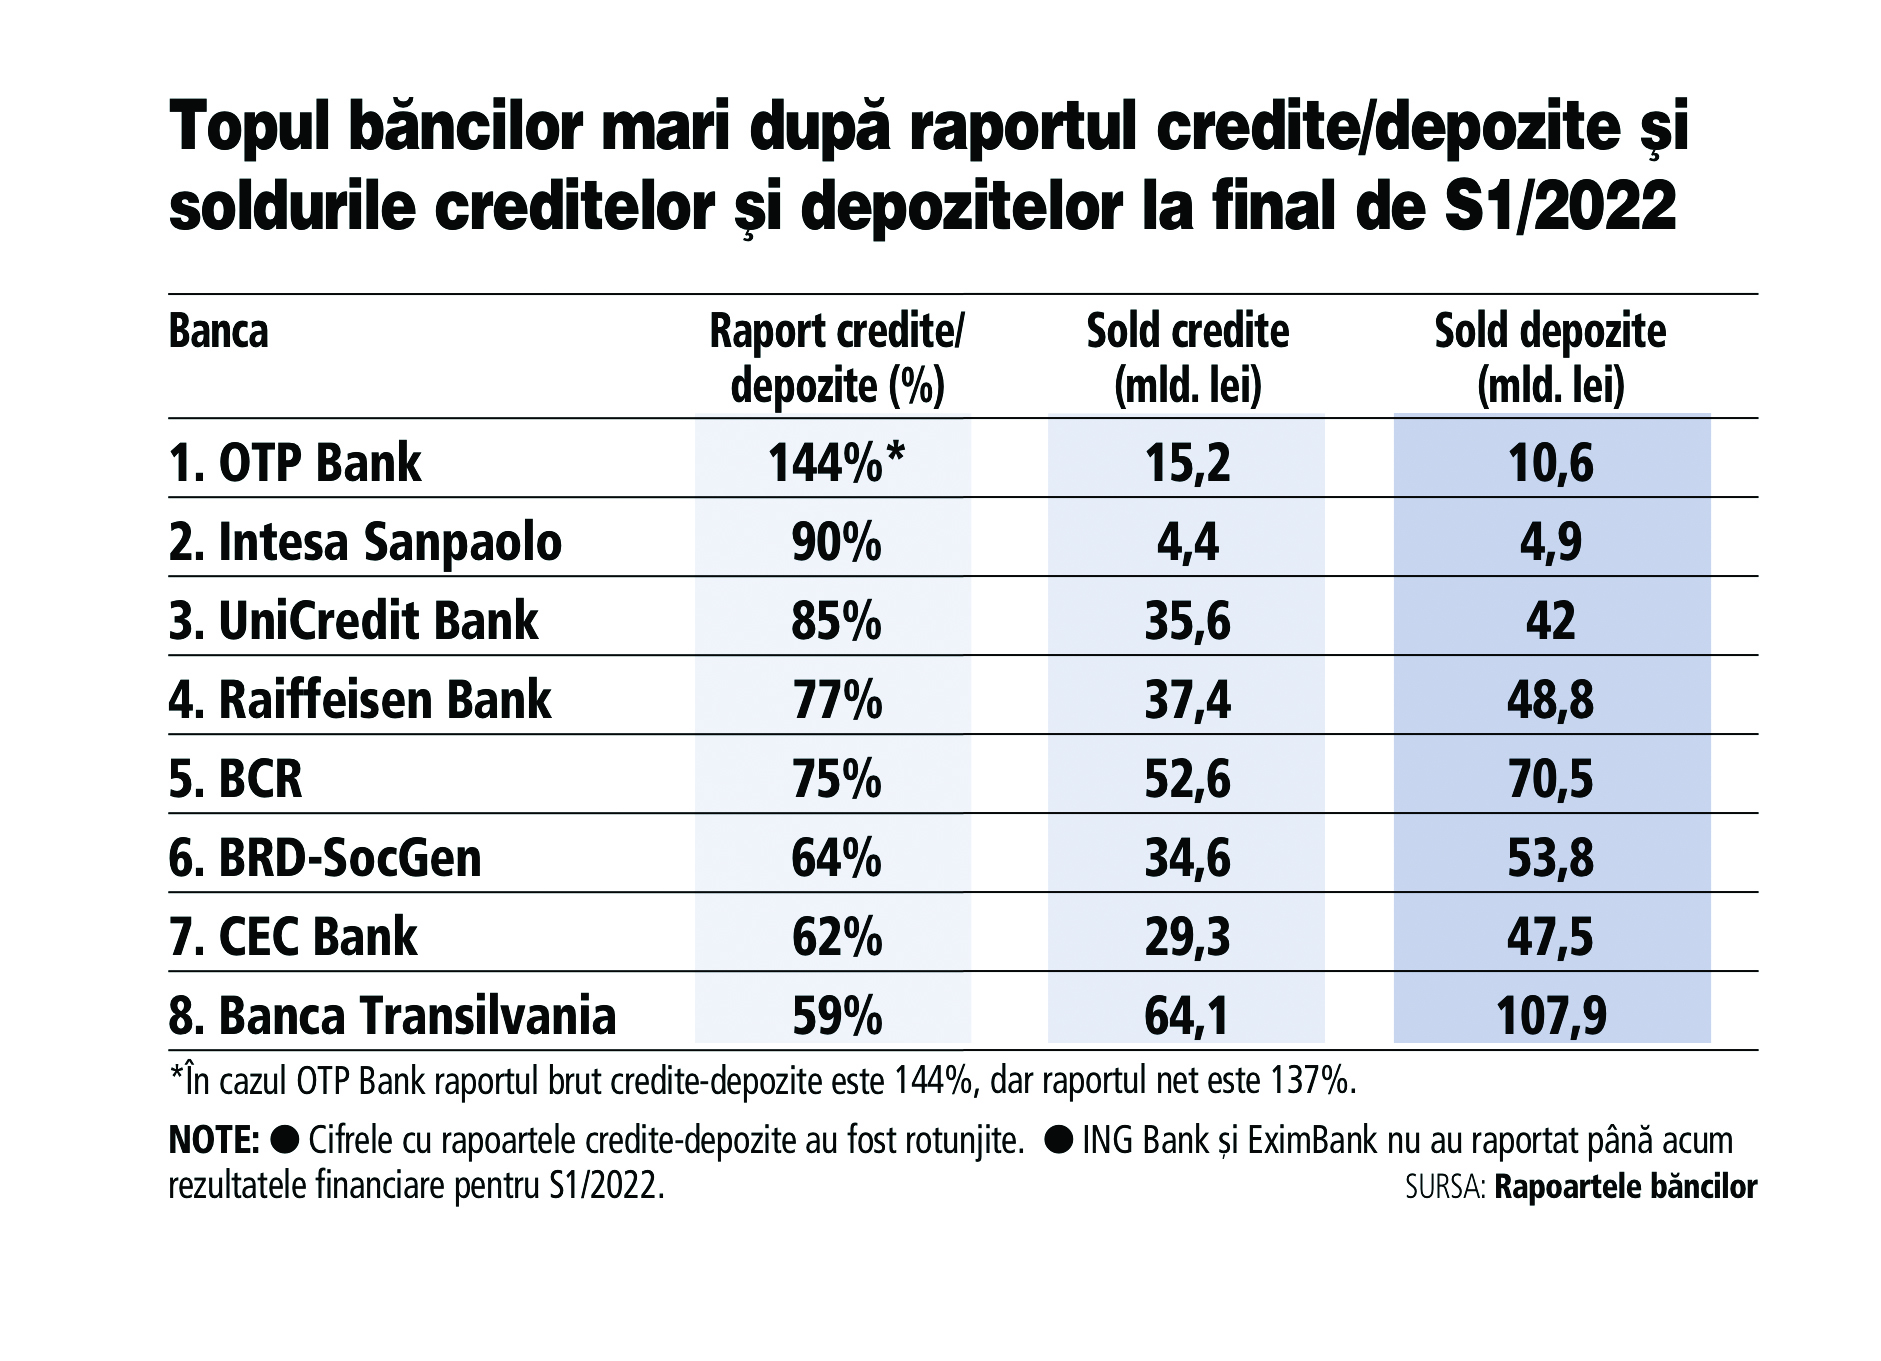
Dintre băncile mari, care participă la fixing pentru stabilirea ROBOR și care au raportat până acum rezultatele financiare pentru S1, observăm că OTP Bank are cel mai mare raport credite/depozite, de 137% în cazul creditelor brute, respectiv 144% dacă luăm în considerare soldul creditelor nete acordate de această bancă.
Soldul creditelor brute acordate de OTP Bank a crescut în primul semestru (S1) cu 10%, la 15,2 mld. lei. În cazul depozitelor, soldul a ajuns la 10,6 mld. lei. Iar raportul net credite/depozite a crescut cu 23 puncte procentuale de la an la an, la 137%, potrivit informațiilor transmise de bancă.
Pe locul 2 în topul băncilor după raportul credite/depozite se regăsește Intesa Sanpaolo România, subsidiara locală a grupului bancar italian cu același nume, cu un raport între soldul împrumuturilor și soldul economiilor atrase de 90%. Banca avea în portofoliu la final de S1 credite de 0,9 mld. euro (4,4 mld. lei) și depozite de 1 mld. euro (4,9 mld. lei), conform informațiilor de la grupul italian.
UniCredit Bank, subsidiara din România a grupului italian cu același nume, se regăsește pe podium pe locul 3 în topul realiizat în funcție de raportul credite/depozite, cu 85%. Soldul creditelor acordate de UniCredit Bank în România a urcat la sfârșitul primului semestru din 2022 la 7,2 mld. euro, (35,6 mld. lei) fiind cu 18% peste nivelul din primele șase luni din 2021, potrivit rezultatelor financiare anunțate de grupul italian la Milano. În condițiile avansului creditării, dar și ca urmare a intrării ratelor dobânzilor pe o pantă ascendentă, au crescut și veniturile băncii românești cu capital italian. Pe partea de economisire se observă o continuare a trendului ascendent. Depozitele atrase de UniCredit de la clienții din România au înregistrat în S1/2022 o creștere cu 21%, la 8,5 mld. euro (42 mld. lei), nivelul depășind cu circa 1,3 mld. euro soldul creditelor. Creșterea depozitelor vine în condițiile în care bonificațiile plătite de bănci au mai crescut, dar au rămas în continuare la niveluri mai mici față de dobânzile la credite.
Pe locul 4 în top se află Raiffeisen Bank, subsidiara din România a grupului austriac cu același nume, cu un raport între credite/depozite de aproape 77%. Portofoliul de credite la valoare netă al băncii a depășit 37,4 mld. lei, după un avans de aproximativ 25% față de S1/2021, creditarea pentru clienții corporate făcând un salt de 46% față de anul precedent. Depozitele atrase de Raiffeisen Bank au înregistrat o creștere de 11% în primul semestru al anului 2022, față de aceeași perioadă din 2021, soldul total ajungând în S1/2022 la 48,8 mld. lei.
BCR, a doua cea mai mare bancă de pe piața locală după active, controlată de grupul austriac Erste, este pe locul 5 în top după nivelul raportului credite/depozite, care a ajuns la aproximativ 75%. Portofoliul total de credite nete acordate clienților de BCR a crescut cu 17,3% an pe an la 30 iunie 2022, la un sold de 52,6 mld. lei. BCR susține că a acordat în S1/2022 credite noi în valoare de 5 mld. lei către persoane fizice (credite ipotecare și de consum) și microîntreprinderi. În același timp, BCR a aprobat credite noi corporate de 8,1 mld. lei în S1/2022, dintre care un sfert sunt destinate investițiilor. Mai mult de 3.700 de companii care creează peste 232.000 de locuri de muncă au fost finanțate astfel, susține BCR. La categoria sprijin pentru antreprenori, BCR susține că a înregistrat o creștere a stocului de finanțări acordate sectorului IMM cu 21,4% an pe an la 30 iunie 2022. Depozitele atrase de BCR de la clienți au ajuns în primele șase luni din 2022 până la aproape 70,5 mld. lei, după o creștere de 9% față de S1/2021.
Cu un raport credite/depozite de circa 64%, BRD-Soc Gen, a treia cea mai mare bancă din România, ocupă locul 6 în topul realizat în funcție de raportul între împrumuturi și economii. Soldul creditelor acordate de banca românească cu capital francez a crescut în S1/2022 cu 8,9% față de nivelul din S1/2021, la peste 34,6 mld. lei. Producția de credite acordate persoanelor fizice continuă să înregistreze o creștere de două cifre, respectiv Ă13% în S1/2022 față de S1/2021, marcând un nou nivel-record pentru un prim semestru, impulsionată de dinamica creditelor nou acordate pentru locuințe (Ă77% față de 30 iunie 2021). Creditarea companiilor a înregistrat o performanță solidă (Ă15,8% față de 30 iunie 2021), determinată de activitatea dinamică pe segmentul IMM-urilor (Ă36,8% față de 30 iunie 2021) și de creșterea solidă a creditelor acordate marilor companii (Ă7,5% față de 30 iunie 2021). Pe partea de depozite atrase de BRD, soldul economiilor a înregistrat o creștere cu doar 1% în S1/2022, la 53,8 mld. lei.
CEC Bank ocupă locul 7 în topul băncilor realizat după raportul credite/depozite, cu un raport de 62%. Creditele în sold, la valoare brută acordate clienților se ridică la 29,3 mld. lei, în creștere cu 20% față de perioada similară din 2021. Banca a transmis că a acordat peste 27.000 de credite noi, cu o valoare cumulată de†peste 5,5 mld. lei, din care 1,5 mld. lei au fost credite de investiții pentru companii. Pe zona de retail, CEC Bank a finanțat peste 21.000 de persoane fizice, valoarea creditelor noi depășind 1,35 mld. lei. Din această sumă, creditele pentru locuințe au avut o pondere de peste 64%. dDepozitele atrase de la cliențI de CEC Bank au crescut cu 28,3% față de sfârșitul primului semestru al anului trecut, până la un sold de 47,5 mld. lei.
Locul 8 în top revine Băncii Tansilvania, cea mai mare bancă după active de pe piața locală, cu un raport între credite și depozite de sub 60%. Banca avea la sfârșitul primului semestru din acest an un sold al creditelor brute de circa 64 mld. lei, în timp ce volumul depozitelor s-a apropiat de 108 mld. lei, astfel că raportul credite/depozite era de doar 59,4%. Dacă sunt luate în considerare creditele nete, raportul coboară spre 56%. Soldul creditelor nete acordate de banca din Cluj a înregistrat în S1/2022 o creștere cu circa 41% față de nivelul din S1/2021, la 60,2 mld. lei. În perioada ianuarie-iunie Banca Transilvania susține că a acordat aproape 140.000 de credite persoanelor fizice și companiilor, în valoare de 14,2 mld. lei. Pe partea de economisire se observă o creștere cu 14% a soldului depozitelor atrase de Banca Transilvania comparativ cu nivelul din S1/2021, până la aproape 108 mld. lei.
ING Bank și EximBank, bănci de top 10 care participă la fixing pentru stabilirea ROBOR, nu au raportat până acum rezultatele financiare pentru S1/2022.
Băncile care au volume mari ale soldurilor creditelor, corporate și retail, care sunt încă legate de ROBOR (în cazul creditelor retail doar cele acordate înainte de mai 2019 sunt legate de ROBOR, care a urcat spre 8%, creditele pentru populație noi fiind legate de IRCC, care acum este 2,65%), sunt avantajate de creșterea ROBOR din ultima perioadă, încasând dobânzi la mari la credite și majorându-și veniturile și profiturile. La final de S1, profitul sistemului bancar s-a apropiat de 5 mld. lei, nivel record.
La nivel european, România a fost în ultimii ani la coada clasamentului cu unul dintre cele mai mici raporturi credite/depozite. România este codașa Europei și în privința gradului de intermediere financiară, având printre cele mai scăzute ponderi în PIB ale creditelor și activelor bancare.
Băncile au fost nevoite în ultimii ani să se bazeze mai mult pe sursele de finanțare locale, în condițiile în care au pierdut o parte din liniile de finanțare de la băncile-mamă, linii care în perioada de boom economic au reprezentat principalul motor de creștere al creditării.
Dacă la vânzarea de credite noi dobânda are un cuvânt greu de spus, la depozite remunerația oferită de bănci nu a contat chiar atât de mult.
Băncile s-au bazat pentru finanțare în principal pe resursele atrase de la clienții persoane fizice, care sunt mai stabile și care în perioada de criză au marcat o creștere puternică, pe fondul unui comportament de consum mai prudent.
Populația a devenit din anul 2012 creditor net al băncilor după ce în perioada de boom economic frenezia creditării a făcut ca românii să fie net datori în relația cu instituțiile de credit, stocul depozitelor fiind egalat și apoi depășit cu pași rapizi de volumul creditelor. Criza economică începută în 2008/2009 a aplatizat însă brusc dinamica creditării, iar redresarea a fost modestă timp de mai mulți ani.
Raportul credite/depozite a devenit subunitar în România în vara anului 2014, pentru prima dată din 2007. Iar până acum creditele nu au reușit să se apropie prea mult de nivelul depozitelor.
În perioada de boom economic și explozie a creditării sistemul bancar românesc avea un raport credite/depozite de 120-130%.
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?
-
 Irina Barbu, IT Lead, ING Hubs România – Tech Foundation and Channels: „Performanţa apare atunci când oamenii au claritate, sprijin şi spaţiu să-şi facă treaba bine”
-
 Paul Cosmovici, Managing Partner, Cosmovici Intellectual Property: România autentică, dar neprotejată. Gust tradiţional, mândrie naţională, proprietate intelectuală