
Cât mai cresc dobânzile
Sistemul bancar va fi în 2018 sub imperiul majorării dobânzilor. Creditarea va crește, dar în ritm de maraton, fără ”sprinturi de etapă“, iar procesul de consolidare va continua. Pe lângă riscurile internaționale, de reglementare, și riscurile locale pot afecta sistemul bancar local în acest an. Ce se va întâmpla anul acesta cu dobânzile, creditele și care sunt provocările cu care se confruntă bă…
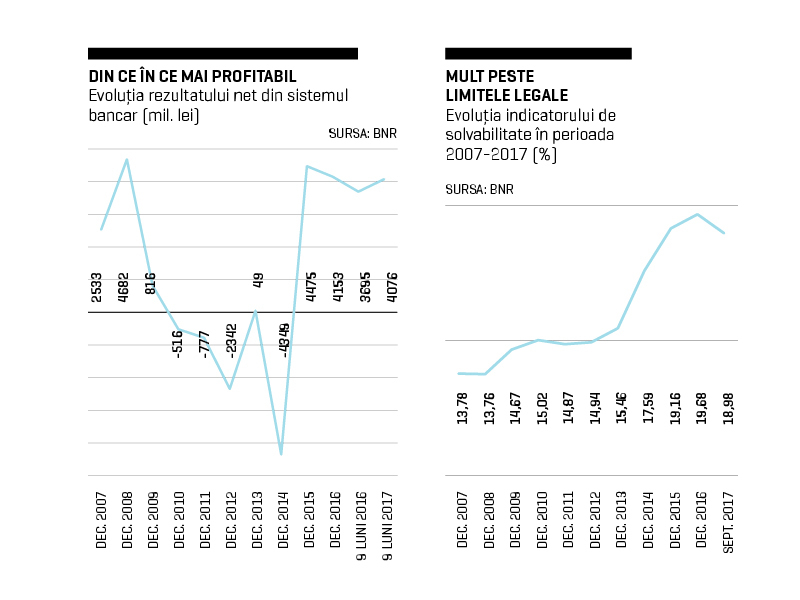
2017 a fost al doilea an de profitabilitate robustă pentru sistemul bancar românesc. Băncile din România au obținut în primele nouă luni din 2017 un profit net record de circa 4,1 mld. lei, după ce pe ansamblul întregului an 2016 sistemul bancar a raportat un câștig de circa 4,15 mld. lei, al doilea câștig anual ca valoare de după izbucnirea crizei economice.
Practic, 2016 și 2017 au fost doi ani consecutivi de revenire, în care sistemul bancar a redevenit profitabil operațional ”cu o anumită robustețe“, explică Sergiu Oprescu, susținând că această profitabilitate nu a fost generată în mod special de evenimente singulare, așa cum a fost cazul anului 2015, motiv pentru care se face distincția între profitabilitatea lui 2015 și profitabilitatea anilor 2016 și 2017.
”Este de dorit să avem profitabilitate operațională ca să putem credita economia, recompensa acționarii, pentru a putea investi în noi tehnologii și în siguranța tranzacțiilor bancare și a avea în același timp «bufferele» de capital necesare pentru a asigura stabilitatea sistemului financiar în condiții de criză. Trebuie să ne păstrăm profitabilitatea operațională. Și trebuie să înțelegem că profitabilitatea nu se discută la un moment dat, nu este o informație statică, ci se analizează pe intervale de timp mai lungi. Niciun investitor din zona bancară nu investește pe «conceptul de tun», să scoată bani rapid, ci investește pe intervale lungi de timp.“
Șeful ARB a explicat că sistemul bancar din România are fundamente solide: un indicator de solvabilitate de circa 19% și un indicator de lichiditate imediată în zona de 38%, ceea ce arată că există în interiorul sistemului bancar o lichiditate structurală destul de ridicată.
Sistemul bancar a avut o evoluție pozitivă în principal grație evoluției macroeconomice – și nu numai din perspectiva cifrelor, ci și din perspectiva indicelui de încredere în economie al populației în general, ceea ce a condus și la o accelerare a creditării. ”Nu ne trebuie numai creștere economică, ci avem nevoie și de o creștere de încredere la nivelul populației și la nivelul antreprenorilor, operatorilor din business. Pentru că, de fapt, de aici apare o creștere a cererii de credit.“
Sistemul bancar românesc este întotdeauna pregătit, are ”arma la picior“ ca să crediteze economia, afirmă Oprescu. ”Acesta este unul din instrumentele poate cele mai importante din perspectiva creșterii bunăstării economice la nivelul societății românești. Creșterea creditului neguvernamental este un factor primordial în atingerea obiectivului comun de creștere a bunăstării economice. Nu putem să avem bunăstare dacă nu avem creștere economică și, pe termen lung, nu putem să avem creștere economică dacă nu resincronizăm ciclul de creștere eocnomică cu ciclul financiar, de creștere a intermedierii financiare.“
|n ceea ce privește corelația dintre evoluția creditării și a dobânzilor în perspectivă, șeful ARB apreciază că majorarea dobânzilor va tempera din exuberanța unei reluări a creșterii creditării cu două cifre. |n acest context, Oprescu susține că și reglementatorii și piața ar trebui să militeze, să găsească o utilizare mai largă a dobânzilor fixe.
”Creșterea dobânzilor va face ca o parte din cererea de credit să fie mai greu calificabilă, deci va tempera din exuberanța unei reluări a creșterii creditării cu două cifre. Eu cred că vom fi în continuare în zona superioară de o singură cifră. Dar este o zonă sigură, este un parcurs pe termen lung, este ca și cum ne-am programa pasul de alergare astfel încât să alergăm maratonul, nu să facem niște sprinturi de etapă.“
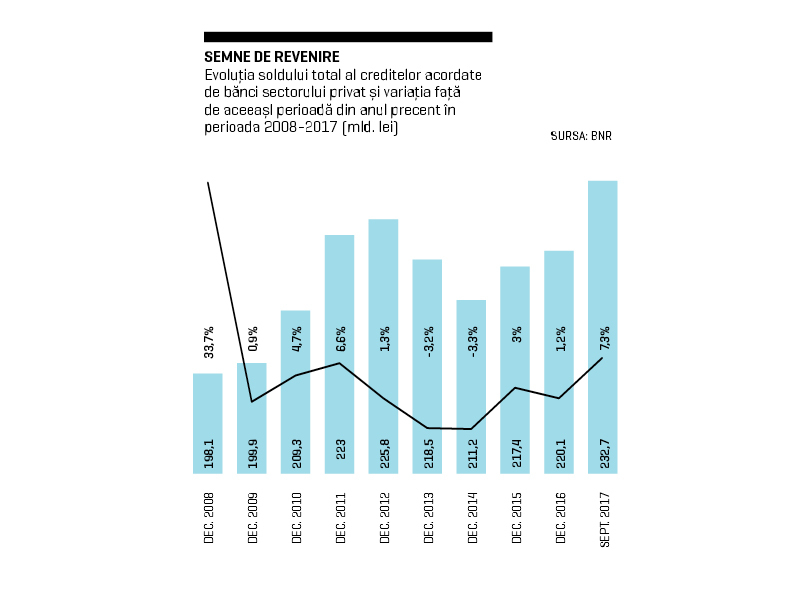
Creditul privat total (pentru populație și companii) a înregistrat în lunile de toamnă din 2017 un ritm de creștere în jurul a 7% comparativ cu soldul din 2016, cel mai rapid ritm din ultimii cinci ani. |nsă ultima parte a anului trecut a adus și o inversare de trend de dobândă de bază, 2017 fiind primul an de creștere a ROBOR, după 7-8 ani în care dobânzile au scăzut constant, până la minime istorice. Restrângerea lichidității din piața interbancară în toamna lui 2017 a antrenat creșterea dobânzilor, indicele ROBOR sărind peste nivelul dobânzii de politică monetară, care era 1,75%, și depășind și pragul de 2% pentru unele scadențe. Iar bancherii se așteaptă ca în continuare dobânzile să fie volatile.
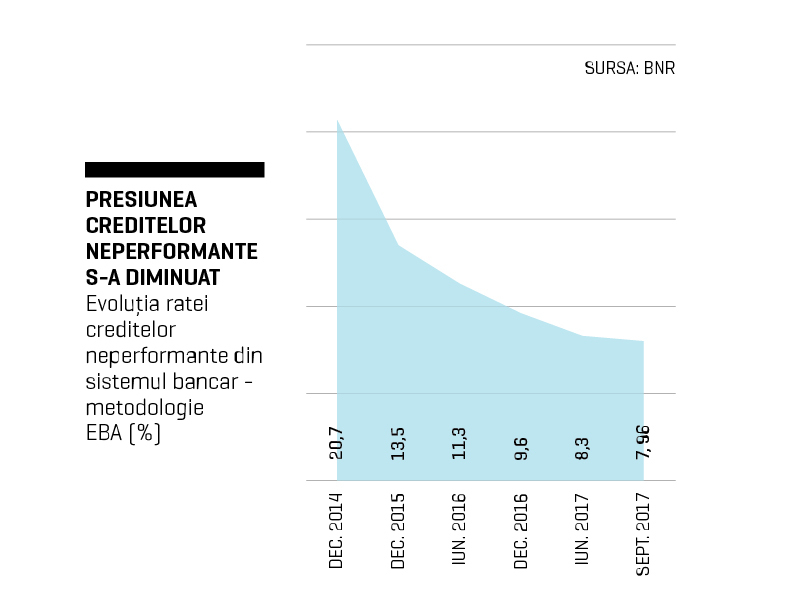
”Vom vedea în continuare o anumită volatilitate a nivelului de dobândă, care este normală. Este o volatilitate indicată de piață care are foarte mulți factori în spate, pe care nu-i putem predetermina astăzi. Pot fi factori care țin de momentul respectiv, cum a fost în anul 2017 o abordare privind politica fiscală. Sau pot fi factori care țin de o conjunctură internațională, cum ar fi acela legat de mișcările capitalurilor la nivel european.“ Un alt element foarte important, care este monitorizat și la nivel european, este nivelul de neperformanță. ”România a avut o evoluție absolut spectaculoasă din punctul de vedere al descreșterii indicelui de neperformanță (NPL – non-performing loans). Rata creditelor neperformante a scăzut din zona de 24% (vârful din 2014) către 7,64% la octombrie 2017. Și credem că sunt șanse să se atingă un nivel și mai scăzut la sfârșitul lui 2017. Iar măsurile care sunt luate vor duce la o continuare a descreșterii indicatorului de neperformanță și în 2018. Acel nivel pe care și BNR l-a stabilit ca proiecție de viitor – să venim în zona de 6% cu rata NPL.“
Șeful ARB anticipează că procesul de consolidare a sistemului bancar va continua. ”Au fost câteva tranzacții anunțate în piață pentru anul 2017 și probabil că vor urma altele în 2018. Este un proces care încă mai are spațiu. Dacă un investitor se uită la structura sistemului bancar din România, încă mai descoperă că are spațiu neexploatat de consolidare. Și această consolidare fie se întâmplă din interior – adică sunt bănci care consolidează în jurul lor, crescându-și cota de piață – fie se întâmplă cu import de competitivitate – adică cu introducerea unor noi actori în sistemul bancar din România, care după aceea au planuri, poate mai interesante, mai agresive decât planurile celor care doreau să iasă din sistem.“

Sergiu Oprescu se așteaptă să apară noi jucători, având în vedere că sistemul bancar din România este atractiv, în principal grație nivelului scăzut al intermedierii financiare. Ponderea creditelor în PIB a coborât în ultimii ani în România sub 30%, unul dintre cele mai slabe din Uniunea Europeană.
”Suntem cei cu «mare potențial». |ntotdeauna am avut un potențial mare, pentru că venim de pe o bază scăzută. Teoria convergenței spune că plecând de jos nu ai cum să te duci decât în sus și trebuie să te duci repede dacă vrei să ajungi la mediile europene. Pe de altă parte, aș vrea să văd și momentul când nu mai vorbim de potențial, ci de realizări.“
Un mare risc pentru sectorul bancar vine din zona tehnologiei, susține Oprescu, care consideră că băncile nu trebuie să se teamă de fintech-uri.
”Eu sunt partizanul conceptului că băncile nu trebuie să se teamă de fintech-uri și nici fintech-urile de bănci. Cred că există o zonă a posibilelor parteneriate care trebuie realizate în beneficiul clientului și unde trebuie să existe această strângere de mână între bănci și fintech-uri. Această «strângere de mână» dă pe de-o parte stabilitate fintech-urilor și oferă pe de altă parte inovație băncilor. Deci este un parteneriat între inovația fintech-urilor și stabilitate, siguranță, responsabilitate, care vine din zona băncilor“, susține Oprescu. |n contextul digitalizării, continuarea restructurării sectorului bancar este un ”trend normal“.
”Cred că este un trend normal, care are loc nu numai în România. Este generat în principal de soluțiile de business. Am sesizat de 5-6 ani că impactul tehnologic are o influență tot mai mare. Apar tot felul de funcții digitale în interiorul structurii / guvernanței corporative a băncilor. Pentru că toți iau în calcul influența tehnologiei asupra serviciilor bancare în general.“
Șeful ARB consideră că avantajul pe care îl avem în România este acela al unui sistem bancar cu o relativă reprezentativitate la nivel european. ”Sunt jucători din mai multe segmente la nivel european și atunci vom beneficia de soluții strategice ale grupurilor – ale băncilor-mamă – care vor fi implementate în același timp, plus interese și abordări locale care trebuie să intre în concurență cu abordările europene, ceea ce este foarte bine pentru că duc la o creștere de competitivitate. Din perspectiva clientului este un lucru foarte bun“, conchide Sergiu Oprescu.
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?
-
 Irina Barbu, IT Lead, ING Hubs România – Tech Foundation and Channels: „Performanţa apare atunci când oamenii au claritate, sprijin şi spaţiu să-şi facă treaba bine”
-
 Paul Cosmovici, Managing Partner, Cosmovici Intellectual Property: România autentică, dar neprotejată. Gust tradiţional, mândrie naţională, proprietate intelectuală