
Când și de ce s-ar ieftini creditele
BNR a ajuns la a patra reducere din noiembrie încoace a dobânzii de politică monetară, care a ajuns la 5,25%, iar pe piața interbancară furnizează constant lichiditate. Totuși, atât reluarea creditării în ritmul așteptat de economie, cât și ieftinirea pe măsură a împrumuturilor încă se lasă așteptate.
Pentru BNR, explica săptămâna trecută guvernatorul Mugur Isărescu, ciclul de reduceri ale dobânzii de politică monetară, de la 6,25% în noiembrie anul trecut la 5,25% în prezent, s-a transmis cu întârziere în politica de dobânzi ale băncilor pentru că “s-a suprapus cu o perioadă extrem de tensionată economic și financiar în Europa, iar la nivelul băncilor comerciale s-a suprapus cu scăderea intermedierii financiare, anunțată de multe bănci mari din Vest cu filiale în România”. Mai exact, băncile-mamă au cerut băncilor-fiică, în special celor cu capital austriac și grecesc, să-și îmbunătățească raportul dintre depozite, adică între resursele atrase local, și nivelul creditării, raport care în unele cazuri a ajuns chiar la 1 la 3 sau 1 la 4, reflectând o dependență foarte mare de finanțările din resurse externe. Rezultatul a fost că băncile s-au angajat într-o cursă temporară a majorărilor de dobânzi la depozite, în timp ce creditele, în special cele în lei, nu s-au putut ieftini.
“Îmbunătățirea raportului între credite și depozite se va face în timp și chiar trebuie lăsată să se facă treptat și nu contracarată, pentru că astfel se reduce datoria externă a țării, din care o bună parte este creată de băncile private de aici”, spune guvernatorul BNR, însă prețul plătit deocamdată e proces mai lent de redresare a creditării sectorului privat. “Nu spunem că se întâmplă peste noapte: e o problemă structurală și, ca orice problemă structurală, se rezolvă în timp.” La dezechilibrul dintre credite și depozite se adaugă, conform ultimului raport FMI, și dificultatea băncilor de a scăpa de împrumuturile neperformante din portofoliu, care au continuat să se crească și în 2011: “Dacă riscurile pentru sectorul bancar au fost atenuate grație cerințelor mari de provizionare, acestea din urmă au comprimat profitul băncilor, împiedicând astfel o coborâre a dobânzilor la credite pe măsura relaxării politicii monetare de către BNR”.
Până acum, piața a receptat semnalele date de BNR în ultimele luni la primele două niveluri – dobânzile interbancare și cele la titluri de stat, care au scăzut sub dobânda-cheie a BNR, astfel încât va urma și al treilea nivel, cel al împrumuturilor pentru companii și persoane fizice, afirmă Isărescu. “La creditele in lei este posibil sa asistam la o scadere a dobanzilor, in situatia in care BNR va continua sa opereze miscari legate de dobanda de politica monetara si de nivelul rezervelor minime obligatorii, iar acestea vor fi corelate cu scaderea dobanzilor la depozite”, declara în februarie pentru BUSINESS Magazin Radu Grațian Ghețea, președintele Asociației Române a Băncilor și al CEC Bank. “In ceea ce priveste evolutia dobanzilor la creditele in valuta, este dificil de facut o predictie, cu atat mai mult cu cat o serie de evenimente care pot interveni pe pietele financiare europene sunt imposibil de anticipat.”
Într-o formă sau alta, aceste verdicte au fost reluate de atunci încoace și de alți bancheri, cu accent pe ideea că dacă BNR își dorește ca băncile să ieftinească împrumuturile, o metodă eficientă ar fi reducerea ratei rezervelor minime obligatorii. Guvernatorul Isărescu a explicat că pentru moment nu e posibil, pentru că pe de o parte în sistemul bancar există un deficit de lichiditate pe ansamblu (căruia i se adresează ofertele săptămânale de finanțări pe termen scurt de la BNR, unde băncile iau constant între 4 și 6 miliarde de lei, bani necesari însă pentru refinanțări, nu pentru creditare), pe de altă parte există un surplus de lichiditate la nivelul câtorva bănci. Iar atenuarea acestor dezechilibre cere timp; conform sondajului Asociației Analiștilor Financiar-Bancari de săptămâna trecută, RMO pentru lei ar putea fi redusă la 12% în decembrie 2012 și la 10% în decembrie 2013, în timp ce RMO pentru valută va rămâne neschimbată anul acesta, la 20%, urmând să ajungă la 15% abia la sfârșitul lui 2013.
Pe ansamblu, creditul către sectorul neguvernamental a crescut mai rapid în februarie față de aceeași lună din 2011, la 7,6%, față de 7,1% în ianuarie, însă doar ca efect al evoluției cursului de schimb, având în vedere că ritmul de creștere a creditelor în lei s-a redus (la 4,3%, de la 4,9%), iar pentru cele în valută a scăzut ușor la 6,1%, de la 6,2%, constată Vlad Muscalu, economistul-șef al ING Bank România. Dacă una dintre explicațiile stagnării a stat în condițiile meteo care au afectat economia peste iarnă, perspectivele creditării pe termen scurt se prezintă acum ceva mai favorabile, adaugă Muscalu.
În acest context s-ar plasa noua reducere de către BNR a dobânzii, care nu va fi nici ea ultima: analiștii Citigroup cred că “atâta vreme cât stabilitatea leului nu va fi amenințată”, banca centrală își va menține înclinația către o relaxare a condițiilor monetare pe tot parcursul anului, pentru că perspectiva de inflație s-a ameliorat, astfel încât este probabilă o nouă reducere a dobânzii cu “cel puțin 0,25%” în lunile următoare. Guillaume Trosca, analist al Credit Agricole, consideră chiar că România, dintre toate țările ECE, rămâne singura care își va mai permite în următoarele luni să scadă dobânda pentru a ajuta economia, întrucât celelalte țări din zonă se confruntă cu creșterea amenințării inflației, pe fondul majorărilor de taxe și impozite în condiții de depreciere a monedelor naționale.
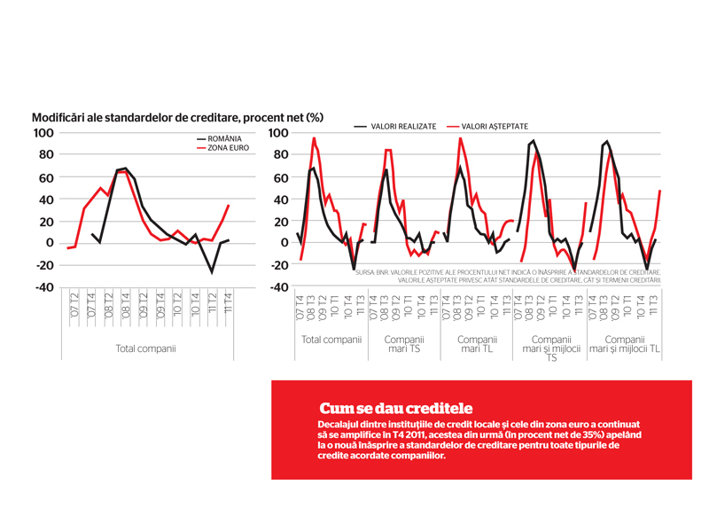
Rămâne în continuare de văzut ce vor înțelege băncile prin “a ajuta economia”. Dumitru Dulgheru, analist al BCR, spune că mișcarea BNR “ar putea face mai ușor pentru stat să împrumute bani cu costuri și mai mici”, remarcând că deja dobânzile medii pe piața primară a titlurilor de stat au scăzut pentru toate palierele de scadență, astfel încât statul a reușit să-și acopere circa 50% din nevoile de finanțare pentru 2012 în numai trei luni. Iar explicația preferinței față de stat stă în riscul perceput de bănci la nivelul economiei. Din sondajul în rândul băncilor publicat de BNR în februarie a reieșit intenția acestora de înăsprire a standardelor de creditare pentru primul trimestru din 2012, preluând astfel cu o mică întârziere tendința similară din zona euro. Această înăsprire vizează în special IMM și finanțările corporațiilor pe termen lung, după ce riscul asociat cu companiile din mai multe sectoare (imobiliar, construcții, comerț, turism), precum și cu microîntreprinderile a crescut în ultimele luni din 2011.
“Aversiunea la risc a băncilor se menține ridicată, acestea înăsprind termenii creditării”, notează BNR, prin introducerea de clauze contractuale mai stricte, solicitarea unor prime de risc mai ridicate și creșterea spreadului ratei medii de dobândă a creditului față de ROBOR la o lună. În același timp, cererea de credit s-a redus, singurele zone cu creștere rămânând finanțarea pe termen scurt a corporațiilor și împrumuturile ipotecare.
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?
-
 Irina Barbu, IT Lead, ING Hubs România – Tech Foundation and Channels: „Performanţa apare atunci când oamenii au claritate, sprijin şi spaţiu să-şi facă treaba bine”
-
 Paul Cosmovici, Managing Partner, Cosmovici Intellectual Property: România autentică, dar neprotejată. Gust tradiţional, mândrie naţională, proprietate intelectuală