
Bula Facebook și listarea la bursă
La începutul lunii februarie 2012, Facebook și-a anunțat intenția de listare la bursă în decursul lui 2012. De operațiunea complexă de listare se va ocupa Morgan Stanley, împreună cu Goldman Sachs, Merill Lynch, Barclays Capital și JP Morgan.
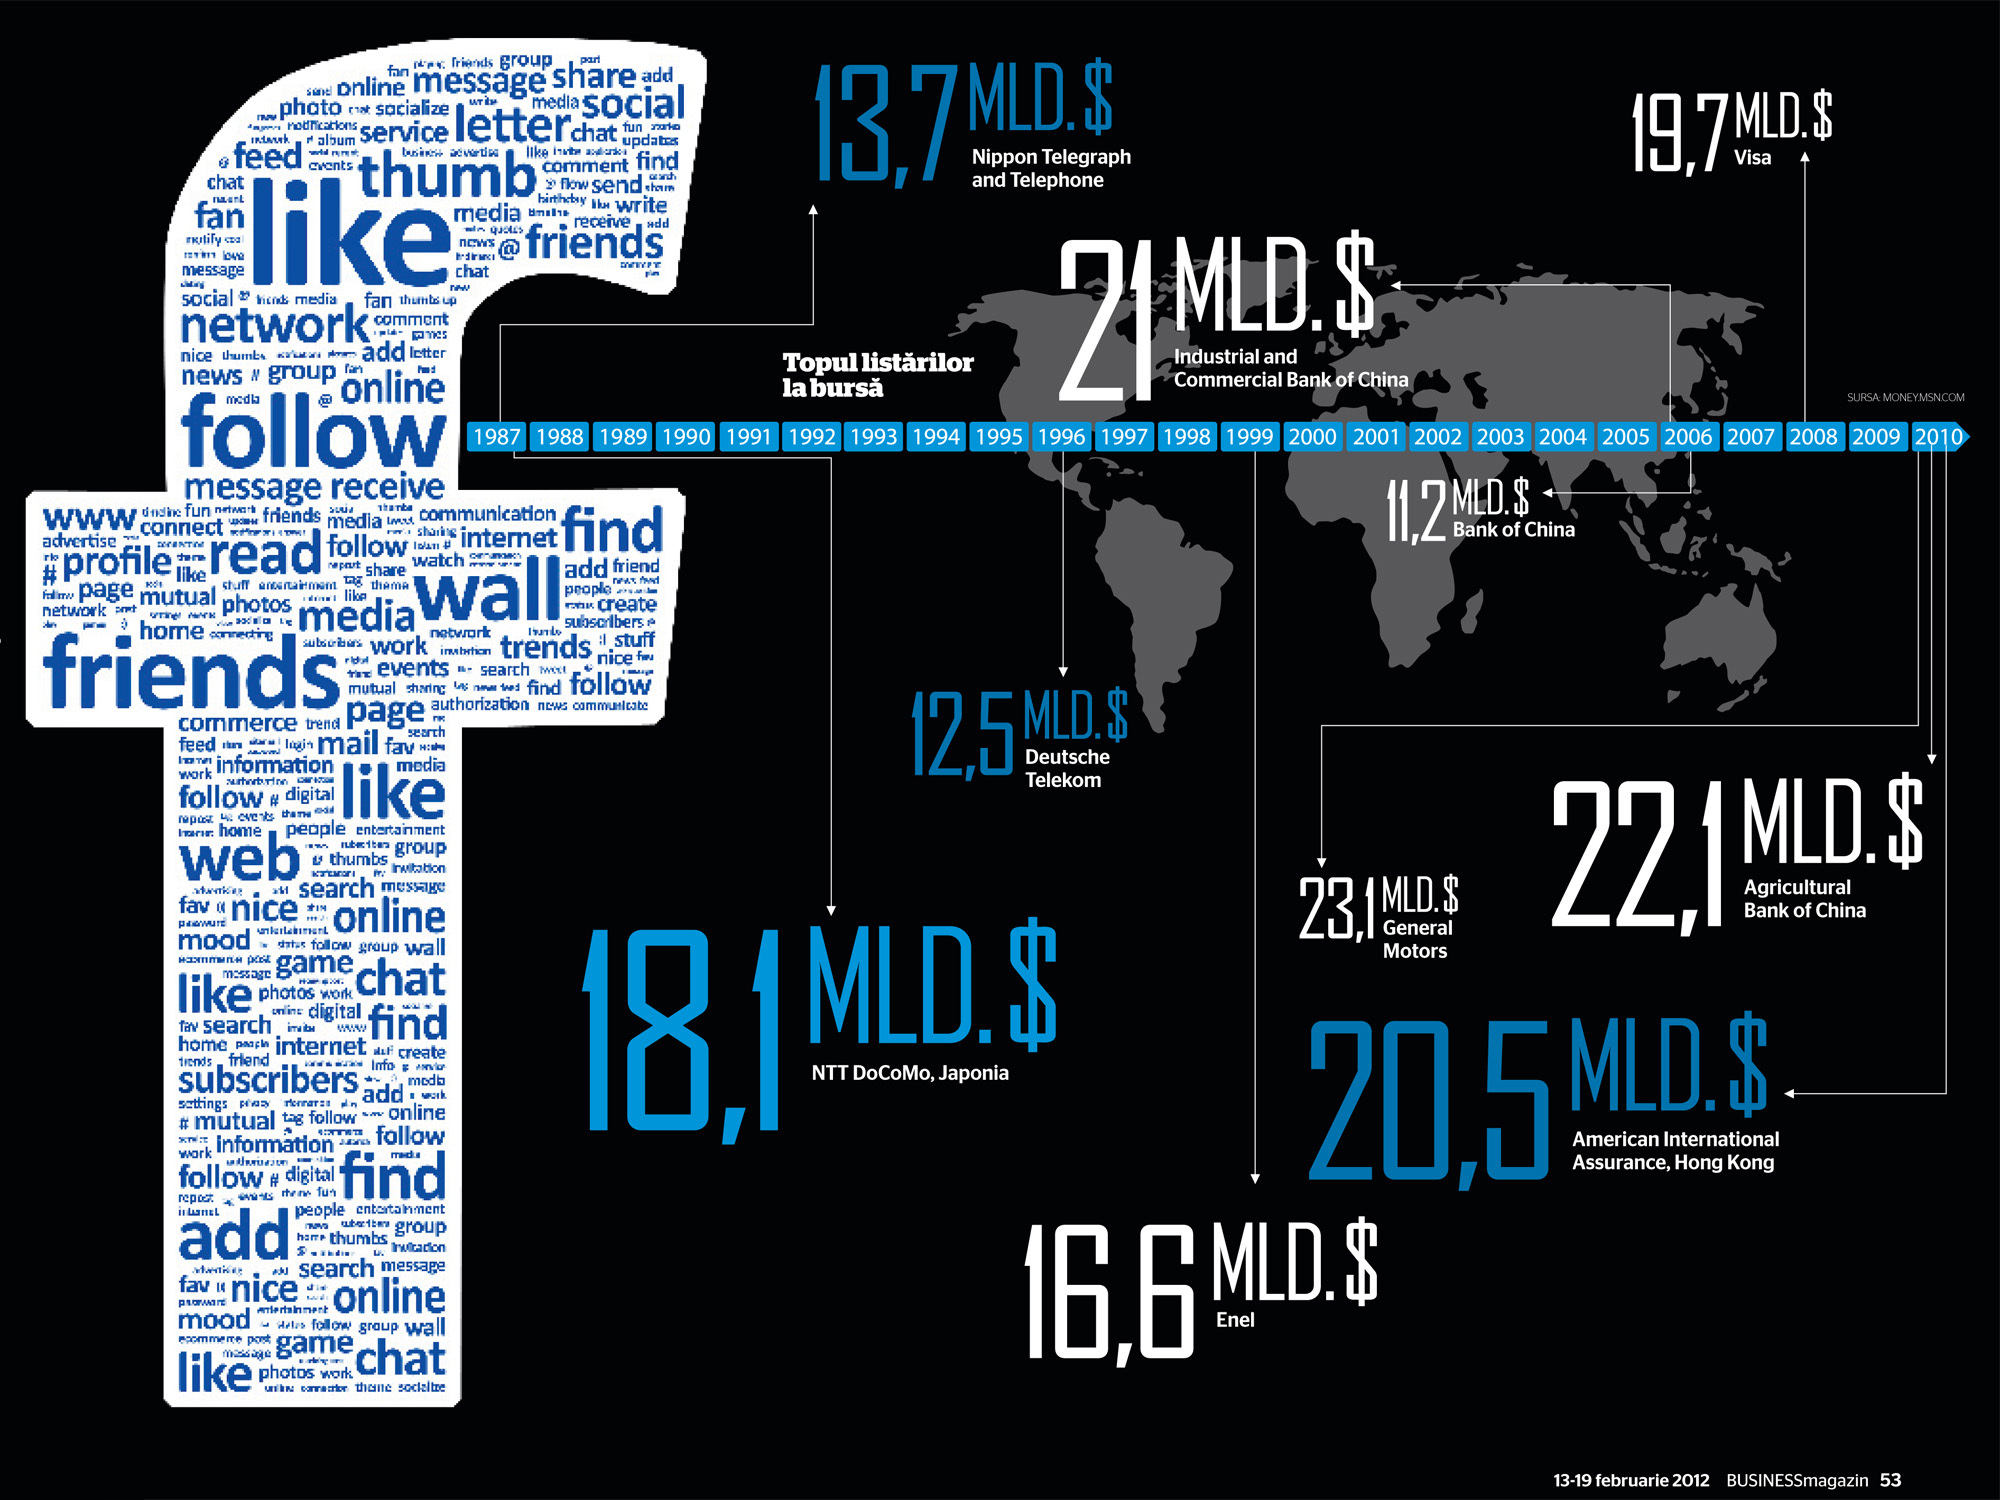
Ce este o ofertă publică de listare la bursă? Reprezintă momentul când acționarii unei companii renunță la o parte din proprietatea asupra companiei pe care au fondat-o pentru a atrage capital. În momentul listării la bursă, un număr de acțiuni ale companiei listate devin disponibile pentru a fi vândute, mai mult sau mai puțin liber, pe piață. Capitalul obținut din vânzarea acelor acțiuni revine direct fondatorilor și investitorilor inițiali în companie. Odată ajunse pe piața liberă, acțiunile vor fi desigur vândute și revândute între investitorii ulteriori, dar profiturile speculative obținute din revânzările secundare nu mai ajung însă la fondatorii afacerii. Așadar, putem considera că listarea la bursă devine, pentru cercul restrâns al fondatorilor și investitorilor timpurii, momentul culegerii roadelor investiției și încrederii inițiale.
Un element esențial al oricărei listări la bursă este prețul inițial de tranzacționare, cu alte cuvinte prețul cu care fondatorii își vând creația. Evident, fondatorii vor dori maximizarea prețului inițial, de aceea vor pune presiune în sus. Ei sunt însă limitați în ambițiile lor de cererea așteptată din piață, care poate fi descurajată în cazul unui preț prea mare. Pe de altă parte, stabilirea unui preț prea mic este păguboasă pentru fondatori, pentru că acțiunile, odată ajunse în piață, se vor revinde la prețuri mai mari. Ceea ce înseamnă că o parte din capitalul ce ar fi putut fi atras rămâne pe masă, fiind fructificat de investitorii secundari.
De găsirea echilibrului perfect între dorințele fondatorilor și cererea din piață – corespunzătoare valorii percepute a afacerii ce se listează – se ocupă servicii financiare specializate. În cazul Facebook, cele cinci bănci menționate mai sus. Operațiunea de listare la bursă este arta subtilă a monetizării valorii și a percepțiilor – obiective sau subiective.Facebook speră să strângă 5 miliarde $ din această listare la bursă, ducând compania la o capitalizare de piață apropiată de 100 de miliarde de dolari. Asta înseamnă că Facebook mizează pe o valoare percepută a businessului său aproximativ similară cu cea a Deutsche Post AG (listată la bursă în noiembrie 2000 cu un capital atras de 5,2 miliarde euro) sau a UPS (5,47 miliarde $ în noiembrie 1999). Este oare această pretenție îndreptățită? Mai întâi, să facem distincție între valoarea de bursă a unei companii și valoarea ei reală.
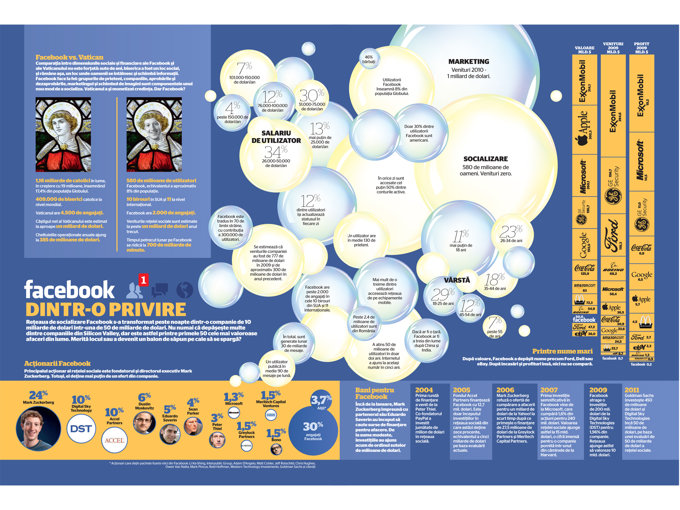
Desigur, în teorie cele două valori ar trebui să coincidă. În definitiv, investitorii își bazează deciziile de a cumpăra sau vinde pe calcule realiste și bine fundamentate. Așa să fie? De fapt, lucrurile nu stau chiar așa. În realitate, investitorii iau în considerare, pe lângă cifre și date obiective, și speculația subiectivă asupra intențiilor celorlalți investitori. Ca investitor, investesc de pildă în acțiuni Apple pentru că Apple este o companie creatoare de modele noi de afaceri și de piețe noi. Dar mai investesc de asemeni și pentru că acțiunile Apple cresc constant din 2005 și pentru că sunt convins că și alți investitori vor continua să cumpere, ridicând așadar valoarea acțiunilor tot mai mult, de unde pot obține un profit bun la vânzare.
Personal apreciez mai mult metoda de evaluare a valorii reale a unei companii descrisă de profesorul Martin Campbell-Kelly în cartea sa “From Airlin Reservations to Sonic the Hedgehog: A History of the Software Industry”. Practic, profesorul face această reducere la absurd: ar fi afectată lumea și economia în mod semnificativ de dispariția subită de pe piață a companiei în cauză? Profesorul Kelly folosește această metodă pentru a diferenția Microsoft (capitalizare de piață de 253,74 miliarde $ în februarie 2012) de IBM (capitalizare de piață 228,23 miliarde $ la aceeași dată). Dacă Microsoft ar dispărea, piața computerelor personale ar avea de suferit câteva luni, până când ar apărea alternativele Linux, OpenOffice etc. Ar fi o recuperare relativ ușoară. Dacă IBM ar dispărea mâine subit, zeci și sute de mii de firme din toate domeniile economice, care își găzduiesc aplicațiile critice și centrele de date pe mainframe-uri și sisteme de operare IBM și-ar pierde coerența informațională.
Recuperarea dintr-o asemenea blocadă ar putea dura ani. Să facem câteva exerciții de imaginație: în ce mod ar afecta lumea dispariția subită a Deutsche Post sau a UPS? Am ales două companii care au atras din piață la listare aproximativ cât speră să atragă Facebook în 2012. Efectul ar fi major, chiar și dacă doar pentru economia Germaniei sau a Statelor Unite. Ce s-ar întâmpla dacă Facebook ar dispărea mâine? Nimic. Nu s-ar întâmpla absolut nimic. Ar dispărea doar un canal de distribuție pentru reclame, din care Facebook își atrage, conform cifrelor publicate cu ocazia anunțului intenției de listare, 86% din venituri. Iar utilizatorii Facebook și-ar muta, cu același entuziasm al inocenței, datele personale către Google sau alte rețele similare. Vorbim, așadar, de o bulă Facebook? Părerea mea este că da. Mark Zuckerberg & Co. nu au niciun moment în vedere valoarea “reală” a companiei lor, așa cum o înțelege profesorul Kelly, ci valoarea speculativă a ceea ce speră să obțină. Percepția este subiectivă asupra naivității celorlalți investitori, mai ales a celor retail.
De fapt, Sean Parker, creator al Napster și președinte fondator al Facebook (între 2004-2005), recunoaște el însuși, într-un interviu dat CNBC la Forumul Economic Internațional de la Davos în ianuarie 2012, că este uimit față de cererea masivă de acțiuni Facebook: “În măsura în care există într-ade-văr bule în tehnologie, avem cu adevărat o bulă în jurul Facebook, în sensul că există o cerere imensă, deocamdată reprimată, în rândul investitorilor retail, de a avea acces la acțiunile Facebook”. În scrisoarea deschisă către investitori, intitulată “The Hacker Way”, trimisă de Mark Zuckerberg cu ocazia anunțului intenției de listare, fondatorul Facebook definește scopul companiei sale în termenii următori: “Facebook nu a fost creată inițial pentru a fi o companie. A fost creată pentru a îndeplini o misiune socială – aceea de a face lumea mai deschisă și mai conectată”. Zuckerberg continuă apoi în aceeași linie umanistă, comparând ceea ce face Facebook cu televiziunea și presa scrisă și susținând că există o oportunitate istorică în a conecta întrea-ga lume, dând fiecăruia o voce și ajutând la crearea societății viitorului. Conectarea oferită de Facebook ar ajuta, în viziunea lui Zuckerberg, la progresul întregii societăți și economii, per ansamblu, prin transformarea “socială” a instituțiilor și industriilor. Ce menționează el este că, pentru a putea realiza acest scop umanist, Facebook are nevoie de resursele financiare adecvate.
Un motor economic sănătos (pe care Zuckerberg nu îl explică, însă e vorba evident de cele 86% din venituri din publicitate) este doar facilitatorul acestei misiuni umaniste, dar nu scopul în sine al Facebook. Pentru mine, scrisoarea “The Hacker Way” este încercarea conștientă a lui Mark Zuckerberg de a manipula emoțional tocmai intențiile acelor investitori retail pe care îi pomenește Sean Parker în interviul său. Care va fi efectul previzibil al listării la bursă? Va fi efortul investitorilor de a-și recupera cheltuiala făcută. Efortul lor de a monetiza singurul capital real al Facebook, cel despre care am auzit cu toții atâtea zilele astea: datele noastre, ale celor 845 de milioane de utilizatori activi lunari. Ceea ce sună pe cât de previzibil, pe atât de îngrijorător.
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?
-
 Irina Barbu, IT Lead, ING Hubs România – Tech Foundation and Channels: „Performanţa apare atunci când oamenii au claritate, sprijin şi spaţiu să-şi facă treaba bine”
-
 Paul Cosmovici, Managing Partner, Cosmovici Intellectual Property: România autentică, dar neprotejată. Gust tradiţional, mândrie naţională, proprietate intelectuală