
BREAKING. Hidroelectrica, cea mai mare companie listată la Bursa de Valori, evaluată la 80 mld. lei, și-a majorat cu 122% profitul net într-un an la 1,3 mld. lei în T1/2026, pe fondul unui debit al Dunării mai mare și al extinderii portofoliului de clienți. Venituri de 3,1 mld. lei, plus 67%
Hidroelectrica (H2O), cea mai mare companie de stat din România, evaluată de investitorii de la Bursa de Valori la 80 mld. lei, a încheiat primele trei luni din 2026 cu un profit net de 1,307 miliarde de lei, cu 122%…
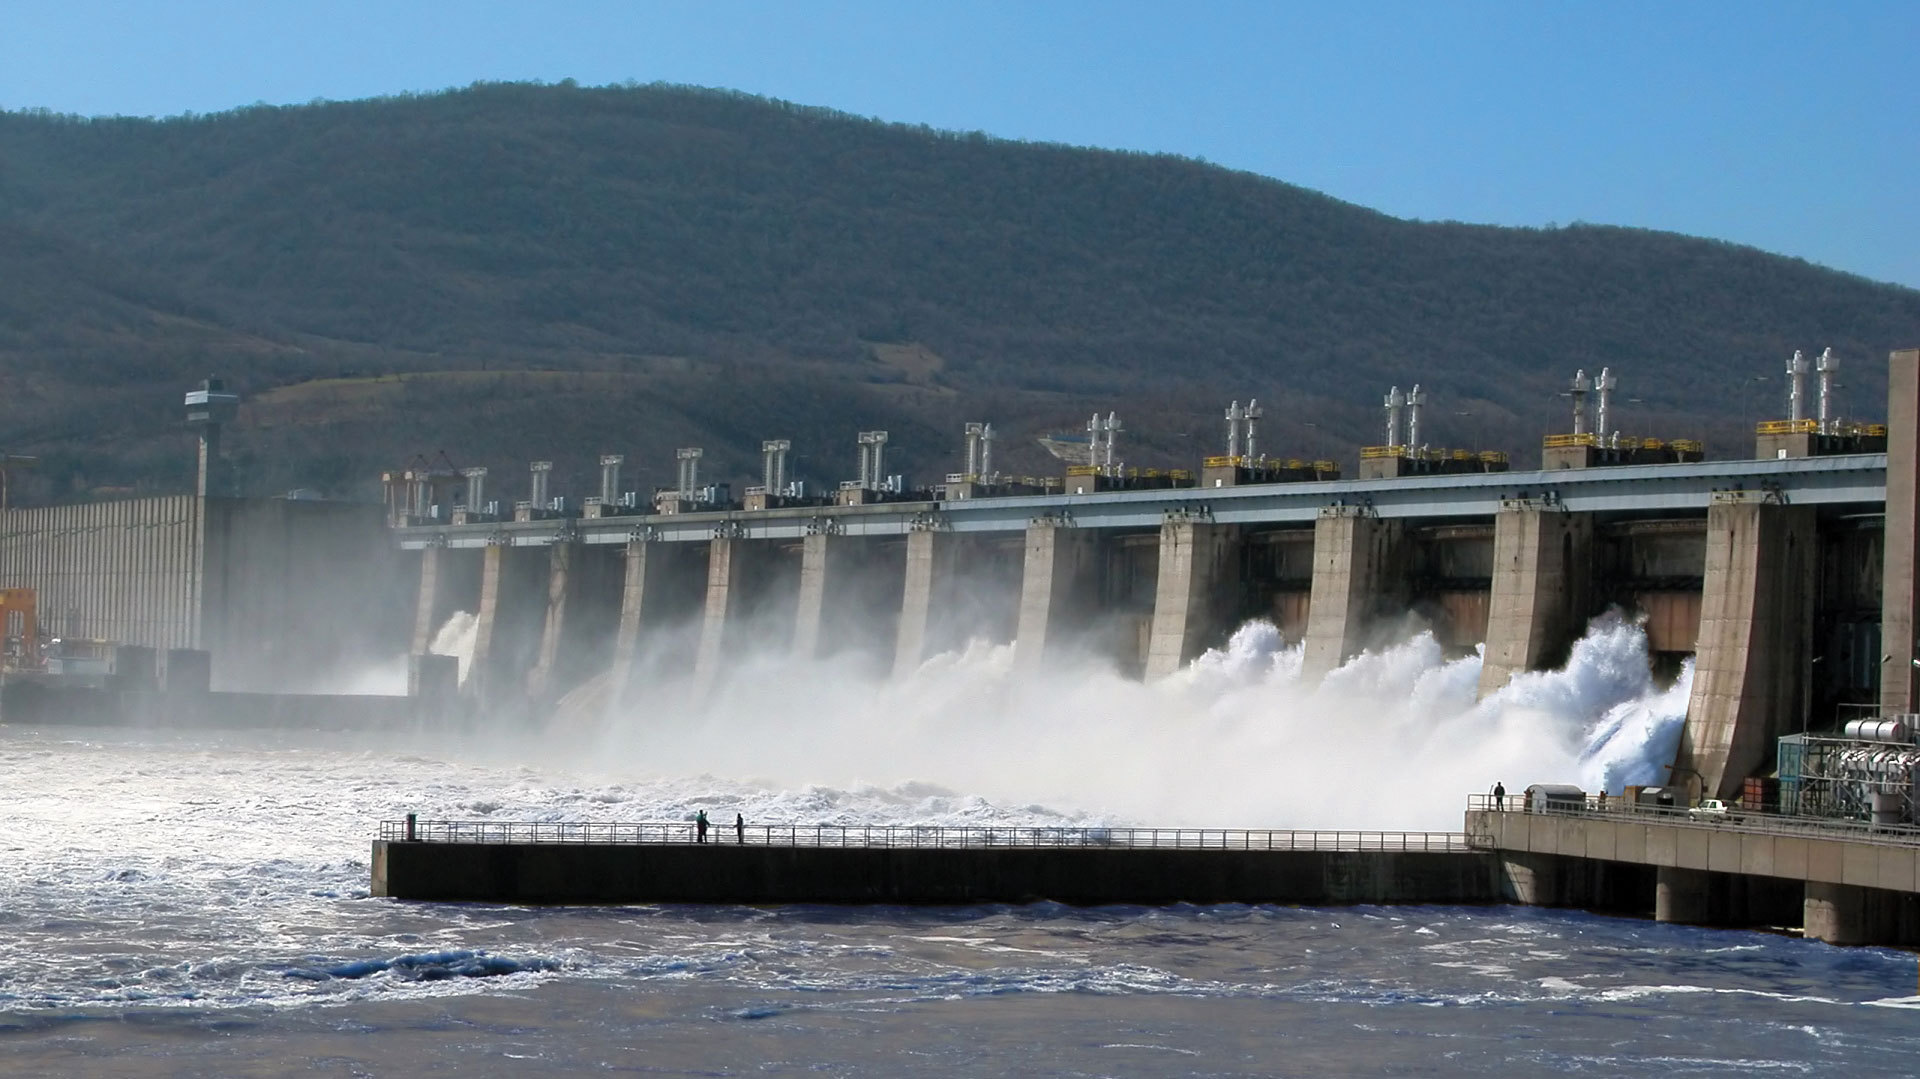
Hidroelectrica (H2O), cea mai mare companie de stat din România, evaluată de investitorii de la Bursa de Valori la 80 mld. lei, a încheiat primele trei luni din 2026 cu un profit net de 1,307 miliarde de lei, cu 122% mai mult față de T1 2025, după ce veniturile au crescut cu 67%, la 3,129 miliarde de lei, susținute de o hidraulicitate mai bună și de dublarea numărului de locuri de consum aflate în portofoliu.
Creșterea producției a venit în principal din condiții hidrologice favorabile. Debitul Dunării a ajuns la aproximativ 6.900 mc/s în primele luni ale anului, peste nivelul din 2025, ceea ce a dus producția netă de energie electrică la 3.608 GWh – cu 36% mai mult față de aceeași perioadă a anului anterior. Compania a valorificat surplusul de producție preponderent pe piața angro, unde volumele vândute au crescut cu 51%, iar veniturile din acest segment au urcat cu 85%, la 1,106 miliarde de lei.
Raportul directoratului menționează că surplusul hidrologic „s-a manifestat într-un interval limitat de timp”, ceea ce a impus „o valorificare rapidă a acestui aport de energie produsă, direcționându-l preponderent către piața angro.”
Al doilea motor al creșterii a fost segmentul de furnizare. La 31 martie 2026, Hidroelectrica avea 1,312 milioane de locuri de consum în portofoliu – cu 108% mai mult față de martie 2025, când numărul era de 630.927. Creșterea a venit atât din segmentul casnic, unde locurile de consum s-au dublat, cât și din cel noncasnic, unde avansul a fost de 120%. Veniturile din furnizare au crescut cu 72%, la 1,127 miliarde de lei.
Extinderea accelerată a bazei de clienți a adus însă și costuri mai mari. Cheltuielile cu energia electrică achiziționată au crescut cu 119%, la 209 milioane de lei, iar cele cu transportul și distribuția – cu 54%, la 587 milioane de lei. Compania a achiziționat din piață 357 GWh în trimestrul I, față de 196 GWh în aceeași perioadă din 2025. Cheltuielile cu certificatele verzi au urcat cu 56%, la 130 milioane de lei.
Marja EBITDA a ajuns la 55%, față de 46% în T1 2025, iar marja netă la 42%, față de 32%. Profitul din exploatare a fost de 1,480 miliarde de lei, aproape dublu față de 643 milioane de lei cât înregistrase compania în primele trei luni ale anului trecut.
Hidroelectrica a intrat în 2026 fără datorii nete – numerar ajustat și depozitele depășesc împrumuturile bancare cu 6,345 miliarde de lei. Investițiile totale din T1 au fost de 90 milioane de lei, cu 72% mai mult față de aceeași perioadă a anului precedent, cu accent pe retehnologizare și mentenanță. Compania a semnat în februarie contractul pentru parcul fotovoltaic Țara Hațegului, de 8,9 MW, și a demarat lucrările la sistemul flotant de panouri fotovoltaice de pe lacul Nufărul, de 10 MW.
Acționarii au aprobat în aprilie un dividend de 7,348 lei pe acțiune din profitul anului 2025, reprezentând întregul profit net eligibil – în total 3,305 miliarde de lei. La acestea se adaugă un dividend special de 1 miliard de lei, din rezultatul reportat, care urmează să fie votat pe 29 mai. Data plății pentru dividendul ordinar este 25 iunie 2026.
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi
-
 Rafinăriile europene rămân fără petrol saudit luna viitoare. Saudi Aramco suspendă livrările pe fondul atacului cu drone de săptămâna trecută a conductei East-West
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?