
BRD: Gestionarea eficientă a riscurilor, esențială într-un 2025 cu multiple provocări externe
Incertitudinile la nivel mondial, cu multiple evenimente geopolitice în desfășurare, precum și potențiale noi conflicte comerciale, pot afecta perspectivele economice. În timp ce redresarea economică și un ritm preconizat mai înalt de creștere a PIB ar influența pozitiv sistemul bancar,…
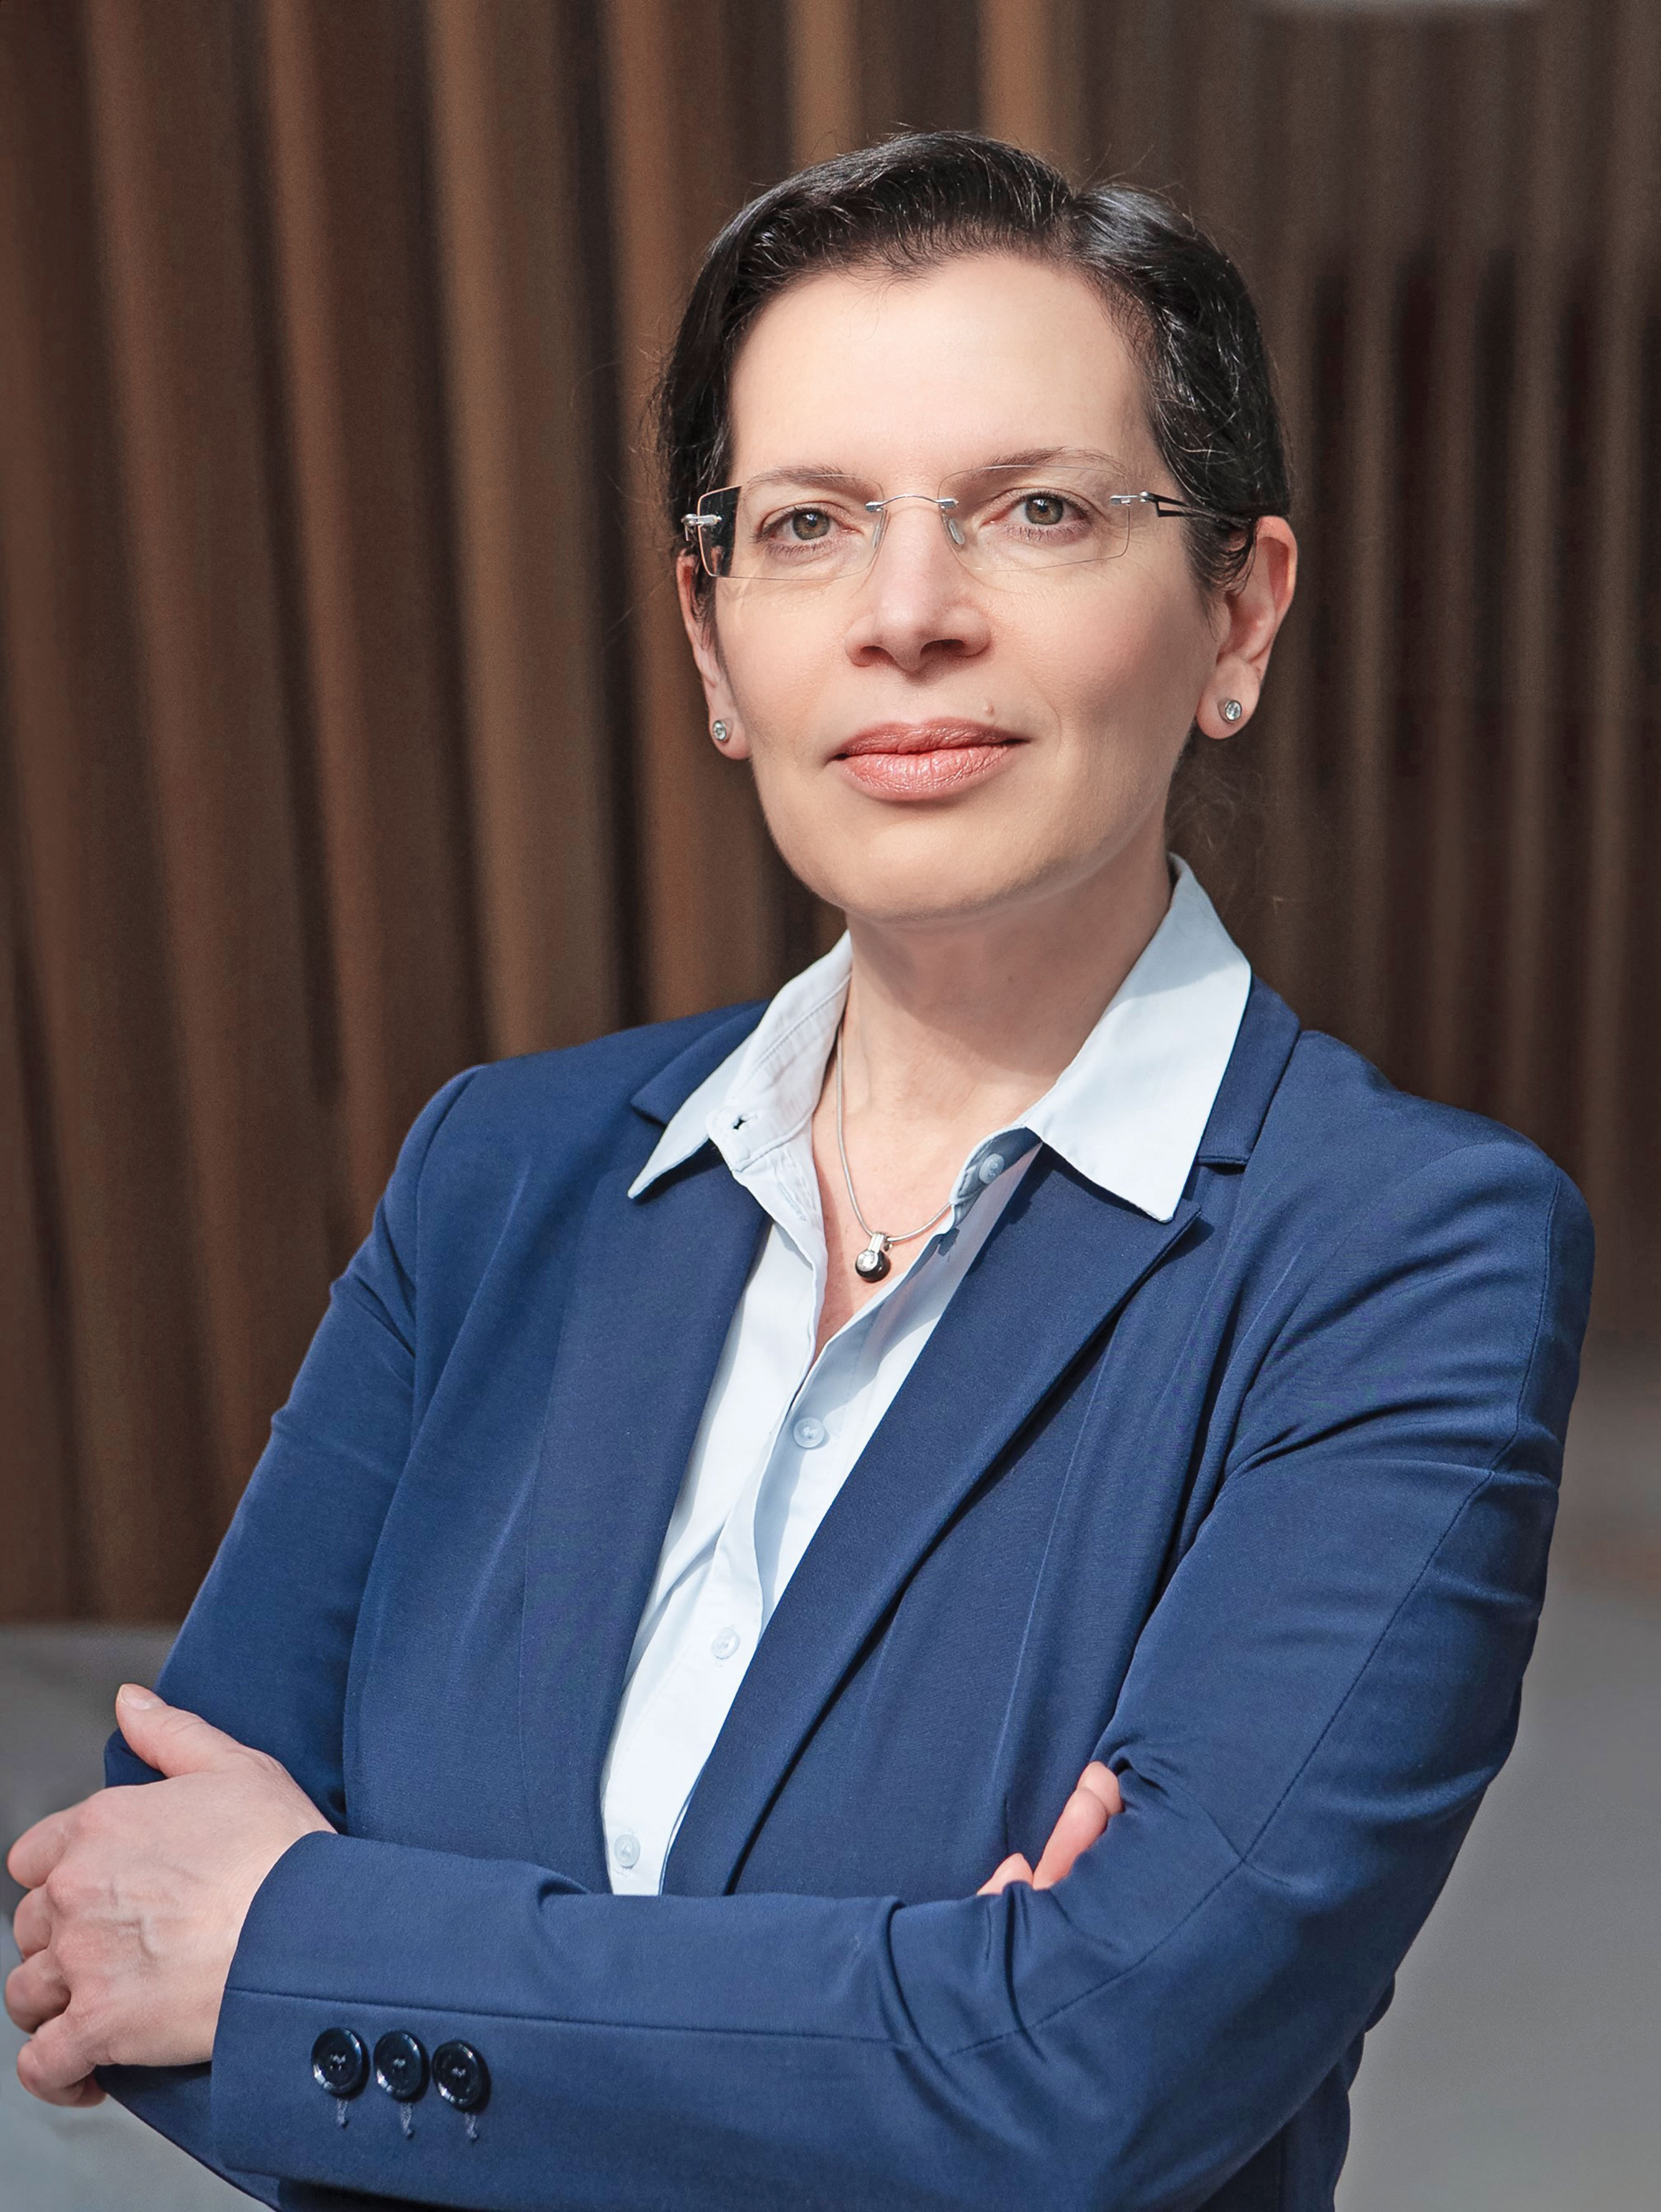
Incertitudinile la nivel mondial, cu multiple evenimente geopolitice în desfășurare, precum și potențiale noi conflicte comerciale, pot afecta perspectivele economice. În timp ce redresarea economică și un ritm preconizat mai înalt de creștere a PIB ar influența pozitiv sistemul bancar, provocările fiscale și incertitudinile politice pot aduce volatilitate și afecta încrederea mediului de afaceri, susține Maria Rousseva, șefa BRD. Ea consideră că perspectivele pentru sistemul bancar românesc și pentru BRD în 2025 rămân „prudent optimiste”, fiind influențate de o serie de factori interni și externi.
 Gestionarea eficientă a riscurilor și monitorizarea lor atentă vor fi esențiale pentru a face față provocărilor. Experiența noastră arată că amenințările potențiale pot fi transformate în oportunități atunci când sunt anticipate în mod corespunzător și gestionate în timp util”, consideră Maria Rousseva, CEO al BRD-SocGen. Vorbind despre contextul internațional, ea punctează faptul că incertitudinile la nivel mondial, cu multiple evenimente geopolitice în desfășurare, precum și potențiale noi conflicte comerciale, pot afecta perspectivele economice globale. Iar creșterea economică modestă actuală a unora dintre cei mai importanți parteneri comerciali europeni ai României influențează performanța propriei noastre economii. „În România, ne confruntăm cu o deteriorare a unor indicatori macroeconomici, cu toate riscurile care decurg din ea”, atenționează șefa băncii românești cu capital francez. Creșterea economică continuă să fie limitată, fiind determinată în principal de consum și, într-o mai mică măsură, de investiții, adaugă Maria Rousseva. În anul 2024, economia României a încetinit, ajungând la un plus de doar 1%. Dar ce sectoare economice o duc mai bine și unde este mai puțin bine? Sectorul energetic rămâne unul strategic, spune Maria Rousseva, ea amintind de proiectele majore care au fost demarate în ultimul an și cele care se așteaptă să fie finalizate în perioada următoare. În actualele circumstanțe și provocări macroeconomice, absorbția fondurilor UE devine și mai importantă, în opinia șefei BRD, în special a fondurilor din Planul Național de Redresare și Reziliență (PNRR), în cadrul căruia României i-au fost alocate 13,6 mld. euro sub formă de granturi și 14,9 mld. euro sub formă de împrumuturi, echivalentul a 8,8% din PIB. „Implementarea reformelor structurale ar trebui să conducă, de asemenea, la o schimbare a modelului de creștere către unul cu valoare adăugată mai mare și axat pe domenii strategice precum securitatea alimentară, tranziția verde și securitatea energetică sau dezvoltarea infrastructurii.” În ceea ce privește sectorul auto, acesta se confruntă cu provocări legate de prețurile vehiculelor electrice mai ieftine din Asia, cu ieșirea SUA din Green Deal și cu reducerea tichetului Rabla Plus pe piața românească, care vor pune presiune pe dealerii și producătorii locali de componente auto și îi vor determina să își reorganizeze activitățile. Cu toate acestea, pentru moment, producătorii români par să se bucure în continuare de costuri mai mici decât alte situri de producție europene și ar putea întâmpina dificultăți într-o măsură mult mai mică sau într-un interval de timp amânat comparativ cu alte piețe, este de părere Maria Rousseva, care a fost desemnată director general al BRD-SocGen spre finalul anului 2023. Pe de altă parte, vorbind despre sectorul construcțiilor, ea spune că rămâne unul provocator, având în vedere evoluția mixtă a subsegmentelor a căror dinamică este alimentată fie de disponibilitatea fondurilor publice – segmentul infrastructurii, care a înregistrat o dinamică pozitivă în ultimii ani și care este de așteptat să rămână o sursă de creștere -, fie de tendințele macroeconomice – segmentele rezidențiale și de inginerie civilă – care declanșează o evoluție ciclică. Cât despre agricultură, aceasta vine după doi ani de volatilitate a prețurilor la cereale, zone afectate de secetă, toate acestea traducându-se în scăderea productivității și creșterea prețurilor la inputuri, detaliază CEO-ul băncii românești cu capital francez. În acest context, perspectivele pentru sistemul bancar românesc și pentru BRD în anul 2025 rămân „prudent optimiste”, fiind influențate de o serie de factori interni și externi, în opinia Mariei Rousseva. Ea a menționat câțiva dintre factorii interni spunând că, în timp ce redresarea economică și un ritm preconizat mai înalt de creștere a PIB ar influența pozitiv sistemul bancar, provocările fiscale și incertitudinile politice pot aduce volatilitate și pot afecta încrederea mediului de afaceri. Totodată, adaugă ea, o disciplină deficitară a plăților între companii și organizații poate deteriora calitatea activelor bancare, determinând o creștere a costului riscului care afectează profitabilitatea, în timp ce o rentabilitate solidă este esențială pentru generarea de capital și, prin urmare, pentru asigurarea capacității băncilor de a finanța în continuare economia. Astfel, gestionarea eficientă a riscurilor și monitorizarea lor atentă vor fi esențiale pentru a face față acestor provocări, în viziunea ei. Șefa BRD aduce în discuție și un factor mai specific pentru sistemul bancar – impozitarea cifrei de afaceri pe un orizont de timp nedeterminat și impactul acesteia asupra profitabilității băncilor și, deci, asupra capacității lor de generare de capital. Cu toate acestea, sistemul bancar românesc este sănătos și stabil de mulți ani deja, bazându-se pe o calitate generală bună a activelor, un risc de lichiditate scăzut și o capitalizare adecvată în prezent, menționează Maria Rousseva. „Trebuie să menținem aceste caracteristici pozitive ale sectorului nostru bancar, pentru că ele reprezintă un factor major pentru o economie viabilă și prosperă.“
„Sistemul bancar românesc este sănătos și stabil de mulți ani deja, bazându-se pe o calitate generală bună a activelor, un risc de lichiditate scăzut și o capitalizare adecvată în prezent. Trebuie să menținem aceste caracteristici pozitive ale sectorului nostru bancar, pentru că ele reprezintă un factor major pentru o economie viabilă și prosperă.” – Maria Rousseva, CEO al BRD
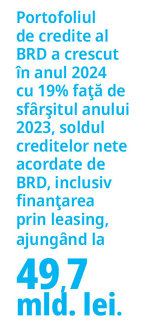
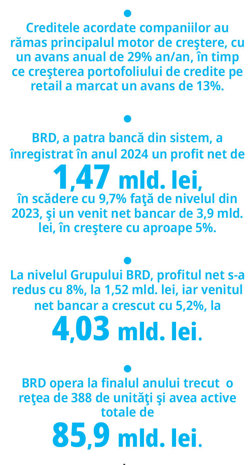
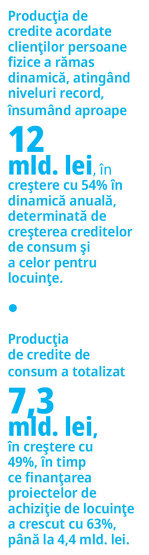 Viitorul depinde, de asemenea, de abordarea proactivă în vederea transformării în oportunități a vulnerabilităților actuale, cum ar fi nivelul scăzut al intermedierii financiare sau schimbările climatice, spune ea. „Ne străduim să îmbunătățim continuu accesibilitatea serviciilor bancare pentru clienții noștri, concentrându-ne eforturile pentru a oferi produse adaptate, digitalizate și mai multe finanțări sustenabile, vizând un impact pozitiv asupra mediului, societății și economiei.” Referindu-se la provocarea prețurilor, a inflației, șefa BRD consideră că „bătălia globală împotriva inflației a fost în mare parte câștigată”, chiar dacă presiunile asupra prețurilor persistă în unele țări, și în special în România. Inflația internă a cunoscut o ușoară creștere în toamna anului 2024, ajungând la 5,1% în decembrie 2024. Iar în acest an, inflația oscilează tot în jurul a 5%. „Factorii determinanți au fost reluarea creșterii prețurilor alimentelor, inerția inflației în sectorul serviciilor și efectele de bază. Evoluțiile generale par să fie în concordanță cu o continuare a procesului de dezinflație în 2025. Estimăm că inflația se va îndrepta spre 4% până la sfârșitul anului, susținută de scăderea cererii, moderarea creșterii salariilor și de o inflație limitată în mediul extern.” Având în vedere perspectivele legate de inflație, întrebarea este ce se va întâmpla cu dobânzile. Moderarea inflației și atenuarea tensiunilor de pe piața muncii au deschis în ultimele luni poarta reducerii ratelor dobânzilor de politică monetară în economiile majore și regionale. Cu toate acestea, băncile centrale rămân flexibile și nu se angajează în prealabil la o anumită traiectorie a dobânzilor, menționează Maria Rousseva, ea susținând că atât calendarul cât și amploarea reducerilor depind de date și vor fi evaluate cu atenție pentru a se asigura că presiunile inflaționiste subiacente sunt limitate în mod durabil. „Cu atât mai mult cu cât trăim într-o lume dominată de incertitudini geopolitice, de distorsiuni ale lanțurilor de aprovizionare și, mai recent, de conflicte comerciale, care pot genera oscilații neașteptate în privința prețurilor sau a producției.” În acest context, navigând printre incertitudini, politica monetară locală trebuie să echilibreze nevoia de dobânzi stabile pentru a promova încrederea cu potențialul de reducere a dobânzilor pentru a stimula creșterea, în viziunea șefei BRD. Prin urmare, BNR a menținut o abordare prudentă a politicii monetare, reducând dobânda cu doar 50 de puncte de bază în anul 2024, aducând dobânda de politică monetară la 6,50%, de la 7% în anul 2023. Mediul ratelor dobânzilor este influențat atât de factori interni, cât și de tendințe mai largi. Unii factori-cheie, cum ar fi politica monetară a BNR, tendințele inflației, creșterea PIB și modificările EURIBOR vor contura evoluția ratelor dobânzilor la credite și depozite. „Cu o inflație persistentă și un context geopolitic complex, BNR a menținut o abordare prudentă a politicii monetare. Indicii de piață vor urma tendința, prețurile la credite și depozite vor fi ajustate în mod dinamic. În ansamblu, se așteaptă ca dobânzile la credite să scadă atât pentru RON, cât și pentru EUR, dar costurile împrumuturilor sunt estimate să rămână relativ ridicate. Se preconizează că finanțările verzi și cele din fonduri UE vor fi opțiunile cel mai puțin costisitoare datorită subvențiilor.” Vorbind despre strategia BRD, a patra cea mai mare instituție de credit din România după active, șefa băncii spune că va rămâne în anul 2025 concentrată pe creșterea organică sustenabilă, mizând pe produse de creditare competitive și practici prudente de gestionare a riscurilor, iar ambiția băncii este de a atinge o eficiență mai mare prin simplificare și rapiditate. Maria Rousseva, prima femeie ajunsă la conducerea băncii românești cu capital francez, primea în noiembrie 2023 aprobarea BNR pentru a deveni director general al BRD pentru următorii patru ani. Ea a preluat conducerea BRD de la Francois Bloch în anul în care banca a coborât de pe locul 3 pe locul 4 în topul celor mai mari instituții de credit după active din România, cu o cotă de piață de circa 10%. „În 2025, BRD va rămâne concentrată pe creșterea organică sustenabilă. Vom oferi produse de creditare competitive, adaptate pentru a răspunde nevoilor în continuă evoluție ale clienților noștri, aplicând în același timp practici prudente de gestionare a riscurilor. De asemenea, vom continua să acordăm credite verzi pentru a sprijini proiectele sustenabile ale clienților noștri. Ne vom îmbogăți oferta de soluții de gestionare a activelor și de asigurări, alături de depozitele tradiționale. Vom continua să investim în serviciile noastre bancare digitale și în continuarea automatizării lor. Ambiția BRD este să atingă o eficiență mai mare prin simplificare și rapiditate“. Impulsul comercial puternic al BRD este de așteptat să continue în 2025, însă cu un avans al creditării cu o singură cifră, atât pe segmentul retail, cât și pe cel corporate, afirmă ea. Această evoluție este condiționată de situația macroeconomică generală. De asemenea, disponibilitatea sau absența programelor susținute de stat în 2025 va avea un impact în special asupra activității de creditare a companiilor, în opinia Mariei Rousseva. Cert este că procesul de creditare va continua să fie alimentat de componenta în lei, facilitat de cererea rezilientă atât din partea persoanelor fizice, cât și din partea companiilor, în timp ce pentru valută cererea vine aproape exclusiv din partea clienților companii. În anul 2024, soldul creditelor nete acordate de BRD, inclusiv finanțarea prin leasing, a ajuns la 49,7 mld. lei, marcând o creștere de circa 19% față de 2023, susținută de activitatea robustă de creditare atât pe segmentul companiilor, cât și pe cel al persoanelor fizice. Creditele acordate companiilor au rămas principalul motor de creștere, cu un avans anual de 29% an/an, în timp ce creșterea segmentului retail a marcat un avans de 13%, conform datelor BRD. Și pe partea de economisire, șefa băncii anticipează că depozitele ar trebui să înregistreze în 2025, de asemenea, un avans cu o singură cifră, distribuit în mod egal între segmentele retail și corporate, principalul motor fiind moneda națională. Într-o lume dominată de incertitudini, rolul BRD este să sprijine clienții și să îi însoțească chiar și în perioade dificile, dă asigurări Maria Rousseva. „Credem că rolul nostru este mai degrabă acela de a ne sprijini clienții să își ducă afacerile la următorul nivel și să îi acompaniem chiar și în perioadele dificile, decât să restabilim încrederea în a face business în general. Prin urmare, obiectivul nostru din ultimii ani a fost să poziționăm BRD ca o bancă parteneră care nu doar că oferă servicii și finanțare clienților noștri, ci și investește în dezvoltarea cunoștințelor lor și este ghidată de nevoile lor.“ Rousseva detaliază spunând că BRD sprijină companiile și antreprenorii români prin finanțări de toate tipurile, fie că vorbim despre credite clasice precum cele pentru capital de lucru și finanțarea investițiilor, fie despre programe care beneficiază de fonduri europene sau de sprijin din partea statului. „Pornind de la întreprinderile mici și până la cele mijlocii, active în diverse sectoare economice, banca a acordat finanțări în cadrul diferitelor programe precum IMM INVEST/IMM PLUS, Start-Up Nation, Femeia Antreprenor și al programelor cu fonduri europene pentru IMM-uri.
 Valoarea totală a acestor finanțări acordate în 2023 și 2024 a depășit 8,5 mld. lei și aproape 10.000 de credite.“ În 2024, BRD a încheiat două noi parteneriate în cadrul Planului Național de Redresare și Reziliență – cu Fondul European de Investiții pentru implementarea Programului de Sustenabilitate dedicat sprijinirii IMM-urilor și companiilor Midcap care investesc în proiecte verzi și cu Ministerul Investițiilor și Proiectelor Europene pentru implementarea programului de granturi „Digitalizarea IMM-urilor“. De asemenea, în 2024, pe baza unui portofoliu existent de credite corporate în valoare de 700 mil. euro, BRD a încheiat o tranzacție de securitizare sintetică de referință cu IFC, care a eliberat capital și a permis BRD să accelereze finanțarea companiilor românești și, în special, a proiectelor lor sustenabile, explică șefa băncii românești cu capital francez. În anul 2024, BRD și-a menținut poziția financiară solidă, demonstrând reziliență și adaptabilitate într-un mediu de piață dinamic amintește șefa băncii. „Orientarea noastră spre creștere, inovare și satisfacția clienților a condus la o performanță comercială pozitivă. Creșterea generală a businessului este principalul accent al anului 2024, activitatea intensă de creditare traducându-se prin cote mai mari de piață pe toate segmentele. Realizările comerciale au dus la creșterea veniturilor. În schimb, noul impozit pe cifra de afaceri a afectat vizibil cheltuielile operaționale ale BRD și, prin urmare, profitul net. Totuși, în ciuda acestui impact, am încheiat anul cu o performanță financiară solidă la nivelul parametrilor-cheie. În ceea ce privește investițiile din 2024, am continuat să îmbunătățim canalele digitale pentru clienții noștri și să automatizăm procesele interne.“ Șefa BRD se așteaptă la o ușoară creștere a creditelor neperformante, care poate fi privită ca o normalizare, mai ales în comparație cu perioada recentă, dintre 2022 și 2024, caracterizată de un nivel scăzut al creditelor neperformante. “Excluzând abaterile materiale de la previziunile macroeconomice actuale, rata NPL a BRD ar trebui să rămână sub control, cu o creștere marginală la nivelul întregului portofoliu. De fapt, atunci când corelăm rata actuală scăzută de default cu numărul redus de clienți cu dificultăți pe care i-am observat în 2024 și cu percepția clienților noștri asupra mediului de afaceri, ne-am aștepta mai degrabă la o normalizare a costului riscului care vine după o lungă perioadă în care portofoliul nostru nu a înregistrat niciun default. Provocările din ultimii 5 ani – Covid, războiul din Ucraina, criza energetică, afectarea lanțurilor de aprovizionare și inflația ridicată – au consolidat relația cu clienții noștri, pentru că am navigat împreună menținând o legătură strânsă și un dialog deschis. Dacă anticipăm și discutăm din timp problemele potențiale cu care se confruntă clienții noștri, suntem încrezători că vom găsi soluții adecvate pentru a depăși dificultățile pe care ei le pot întâmpina”, a concluzionat șefa BRD.
Cine este Maria Rousseva, CEO al BRD
1. Maria Rousseva a devenit noul CEO al BRD-SocGen în anul 2023, după plecarea lui Francois Bloch.
2. Este prima femeie care a ajuns la conducerea băncii românești cu capital francez; este al cincilea director general al BRD-SocGen după 2009.
3. Are o experiență de circa 25 de ani în domeniul bancar, din care 20 de ani în funcții de conducere în cadrul grupului francez Société Générale.
4. Înainte de a ajunge la BRD, Maria Rousseva a fost membru al boardului Rosbank, subsidiara din Rusia a grupului francez Société Générale, unde a lucrat împreună cu François Bloch, pe care l-a înlocuit apoi la conducerea BRD.
5. Șefa BRD Maria Rousseva a câștigat în anul 2024 circa 167.000 lei brut/lună, adică peste 33.000 de euro brut/lună, plus beneficii în natură și bonusuri de performanță variabile.
6. Pentru anul 2024, Maria Rousseva, director general, a primit o remunerație fixă compusă din indemnizație anuală în valoare de 2.001.796 lei brut și beneficii în natură în valoare de 102.377 lei brut, care au fost plătite conform politicii de remunerare. Remunerația variabilă acordată pentru performanța anului 2024 a fost de 355.000 euro brut, din care a intrat în drepturi, în martie 2025, pentru suma de 142.000 euro brut și nu a intrat în drepturi pentru suma de 213.000 euro brut, a cărei plată a fost amânată.
7. Este absolventă a Universității de Economie Națională și Mondială din Sofia, Bulgaria, specializarea în relații economice internaționale, și are o diplomă de master în Studii comerciale la Universitatea Leipzig din Germania.
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?
-
 Irina Barbu, IT Lead, ING Hubs România – Tech Foundation and Channels: „Performanţa apare atunci când oamenii au claritate, sprijin şi spaţiu să-şi facă treaba bine”
-
 Paul Cosmovici, Managing Partner, Cosmovici Intellectual Property: România autentică, dar neprotejată. Gust tradiţional, mândrie naţională, proprietate intelectuală